

White Paper
eIDAS2 ist da!
Das Internet wurde ohne eine Identitätsebene gebaut. In der Folge haben Menschen keine Kontrolle über ihre Daten, und wir erleben eine Machtkonzentration bei großen Plattformen sowie steigende Identitätsdiebstähle und Betrugsfälle, die durch KI demokratisiert wurden.
Dezentrale Identität verspricht, diese Probleme zu lösen, und einer ihrer Haupttreiber sind Regulierungen, allen voran die Europäische Union mit ihrem neuen eID-Gesetz: „eIDAS2“. Diese Verordnung ist ein Game Changer, denn sie erzwingt die Einführung dezentraler Identität und von Identitäts-Wallets in einer der größten Wirtschaftszonen der Welt.
Dieses Dokument erklärt alles, was Sie über eIDAS2 und seine Auswirkungen auf Behörden und Unternehmen aller Branchen wissen müssen.
Legen wir los. (Sie können weiterlesen oder das E-Book als PDF hier herunterladen.)
Eine kurze Geschichte des eID-Gesetzes (eIDAS)
Die eIDAS-Verordnung (electronic Identification, Authentication and Trust Services) ist ein rechtlicher Rahmen der EU, der ein standardisiertes und sicheres System für elektronische Transaktionen und Interaktionen in den europäischen Mitgliedstaaten schaffen soll.
eIDAS gilt seit Juli 2016 und erleichtert die Anerkennung und Akzeptanz elektronischer Identifizierung (eID) und elektronischer Signaturen über Ländergrenzen hinweg, indem sie deren Rechtsgültigkeit und Vertrauenswürdigkeit sicherstellt. Die Verordnung fördert die Nutzung sicherer digitaler Identitäten und elektronischer Signaturen und schafft so eine nahtlose und vertrauenswürdige digitale Umgebung für Unternehmen, Bürger und öffentliche Verwaltungen in der EU. Damit verbessert sie letztlich grenzüberschreitende digitale Dienste und den E-Commerce.
Warum eIDAS2 geschaffen wurde (warum eIDAS nicht ausreichte)
Es gibt drei Schwachpunkte von eIDAS, die es zu verstehen gilt:
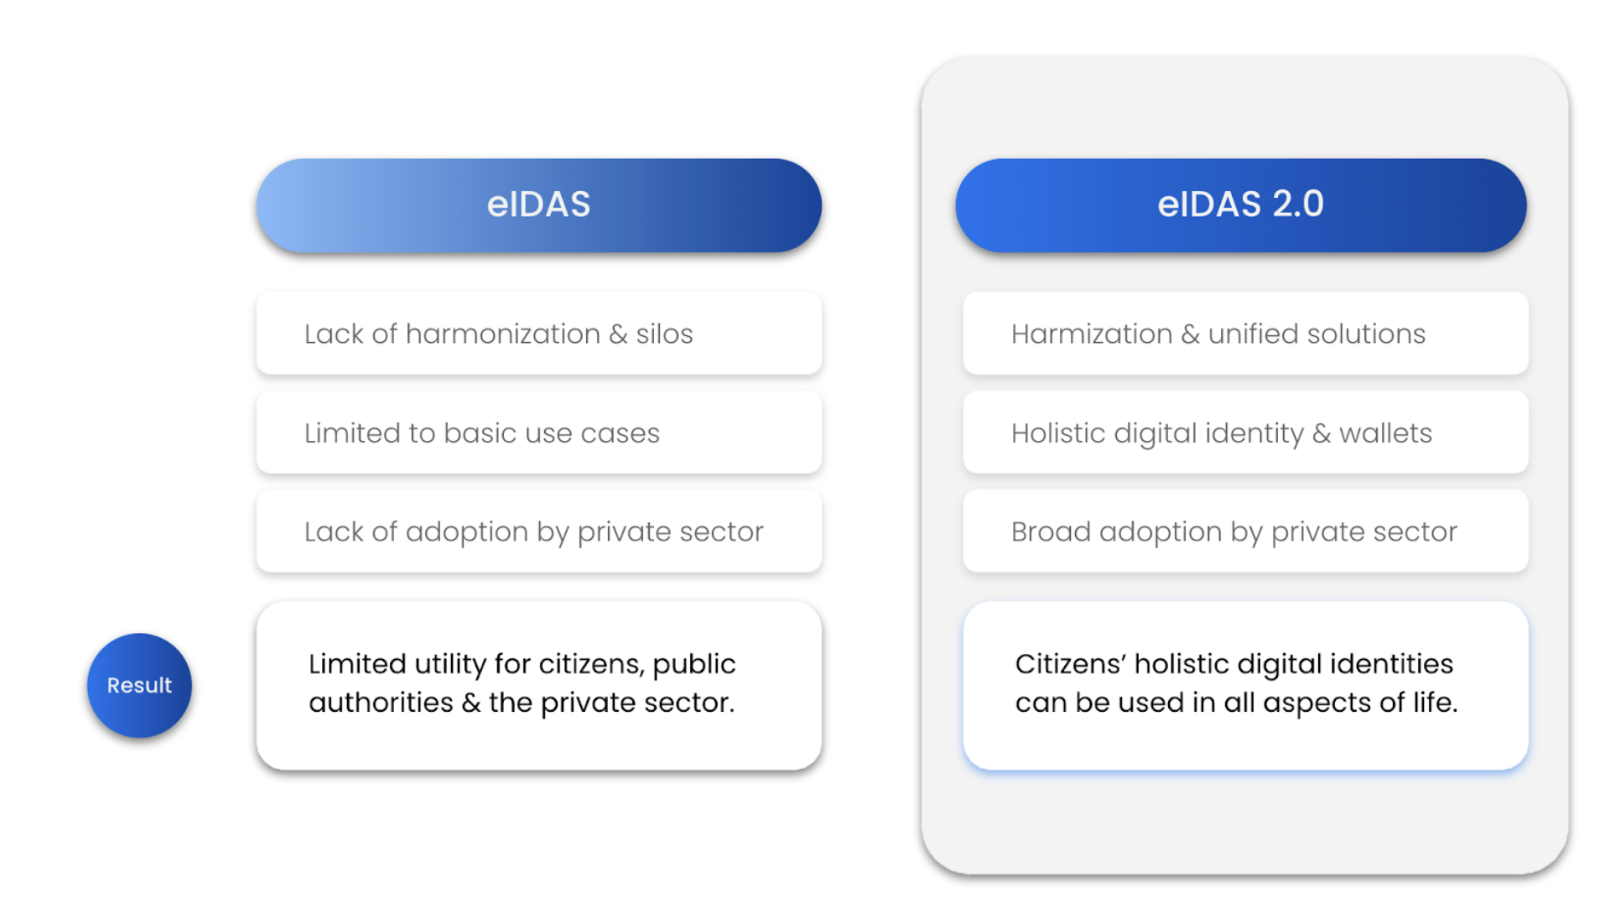
Erstens führte eIDAS zu unterschiedlichen nationalen Umsetzungen der Verordnung und damit zu Abweichungen in ihrer Anwendung. In der Folge war die Nutzung von eIDAS für Anwendungsfälle über Ländergrenzen, Branchen oder Organisationen hinweg komplex und herausfordernd, wie die EU eIDAS Revision Impact Study zeigt.
Zweitens war eIDAS von vornherein auf eine Reihe von Vertrauensdiensten beschränkt und konzentrierte sich vor allem auf elektronische Signaturen. Die Verordnung bot keinen Rahmen für ganzheitliche digitale Identitäten, einschließlich etwa bildungs-, arbeits-, finanz-, versicherungs- oder gesundheitsbezogener Daten. In der Folge war der Wert von eIDAS für Einzelpersonen oder Organisationen weitgehend auf die Erleichterung von Interaktionen zwischen Bürgern und Behörden (z. B. Login für eGov-Portale) und das elektronische Signieren von Dokumenten beschränkt.
Drittens stützte sich eIDAS stark auf die physische Anwesenheit zur Identitätsprüfung, was während der COVID-Krise und des globalen Lockdowns nicht möglich war. Dies führte dazu, dass die EU-Mitgliedstaaten die geltenden Anforderungen unterschiedlich auslegten, was der Harmonisierung der Identitäts- und Vertrauensgrundlage widersprach, die für eIDAS fundamental ist.
Zusammengefasst: Angesichts der fehlenden Harmonisierung und der inhärenten Grenzen von eIDAS wurde nie eine breite Akzeptanz innerhalb der EU erreicht (obwohl COVID die Akzeptanz in den meisten Ländern beschleunigte), insbesondere nicht im privaten Sektor. Die eIDAS2-Verordnung wurde geschaffen, um diese Probleme zu lösen.
Warum eIDAS2 wichtig ist
Die eIDAS2-Verordnung ist wichtig, weil sie der erste regulatorische Rahmen auf globaler Ebene ist, der digitale Identitäts-Wallets für Einzelpersonen und Organisationen einführt und ihnen die volle Kontrolle über persönliche Daten in allen Lebensbereichen gibt. Damit verändert die eIDAS2-Verordnung die digitale Landschaft und wird bereits weltweit nachgeahmt, was ihr globale Wirkung und sogar Relevanz für Organisationen außerhalb Europas verleiht.
Die Hauptziele von eIDAS2 sind, Bürgern und Organisationen ganzheitliche und nutzergesteuerte digitale Identitäten an die Hand zu geben, die sicher und datenschutzfreundlich sind und denen man vertrauen kann, um Betrug zu reduzieren und digitale Interaktionen über Ländergrenzen, Organisationen und Anwendungen hinweg zu ermöglichen. Dies erreicht sie, indem sie
- Bürgern digitale Identitäts-Wallets bereitstellt, um ihre Daten zu sammeln, zu speichern, zu verwalten und mit Dritten (z. B. Behörden, Unternehmen) zu teilen
- Behörden verpflichtet, digitale Identitäts-Wallets bereitzustellen (mit einer sogenannten „PID“ auf Basis von ISO 18013 und W3C VC) und digitale Identitäts-Credentials an Bürger auszustellen (z. B. Reisepass, Führerschein, Meldebescheinigung, …)
- Unternehmen verpflichtet, digitale Identitäts-Credentials zu akzeptieren, um Nutzer zu authentifizieren und zu verifizieren (z. B. Onboarding, Check-out).
- ein hohes Maß an Sicherheit und Datenschutz verlangt, um sicherzustellen, dass Bürgerinformationen sicher verarbeitet werden, bestätigt durch ein verpflichtendes externes Audit.
eIDAS2 wurde am 29. Februar 2024 vom Europäischen Parlament verabschiedet. In der Folge haben Behörden und viele Unternehmen bereits mit der Vorbereitung und Umsetzung begonnen, um die Verordnung zu erfüllen.
eIDAS2 & dezentrale Identität
Die wichtigste Verbindung zwischen eIDAS2 und dezentraler Identität ist, dass beide Ansätze auf Identitäts-Wallets setzen, die es Nutzern ermöglichen, ihre Daten zu sammeln, zu verwalten und zu teilen, und sie so in den Mittelpunkt ihrer digitalen Interaktionen stellen.
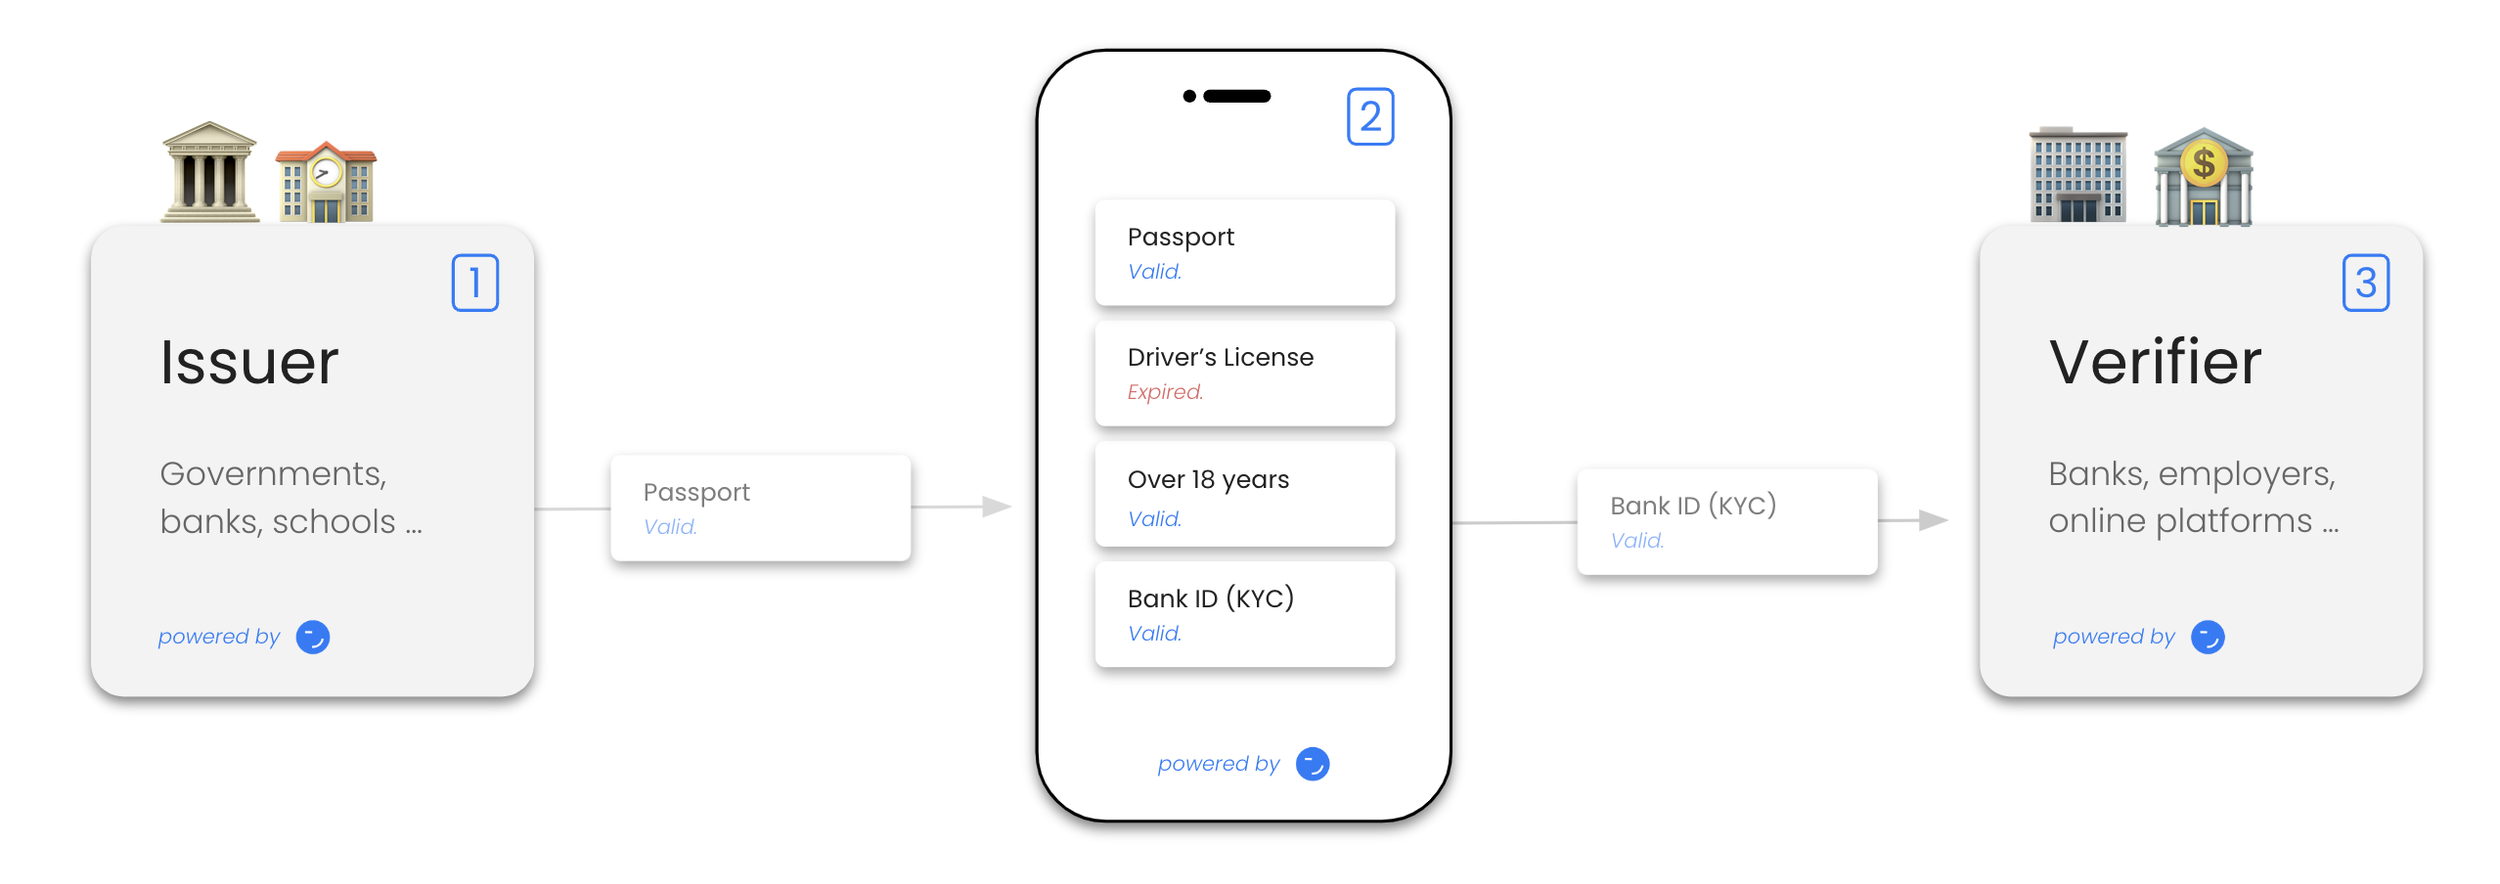
Aus wirtschaftlicher Sicht schafft eIDAS2 den Markt für dezentrale Identitätslösungen, indem es Mitgliedstaaten verpflichtet, Bürgern digitale Identitäts-Credentials und Wallets bereitzustellen, und gleichzeitig den privaten Sektor verpflichtet, diese Credentials für Nutzer-Onboarding, Authentifizierung und Identitätsprüfung zu akzeptieren. Mit anderen Worten: eIDAS2 löst das „Cold-Start-Problem“ der Branche, indem es die Angebotsseite des Marktes erschließt (Aussteller von ID-Credentials) und einen Rahmen sowie Rechtssicherheit für die breite Akzeptanz von Identitäts-Wallets und entsprechender Credential-Verifizierungslösungen schafft.
Aus technischer Sicht nutzt eIDAS2 dieselben neuen Konzepte (Identitäts-Wallets, Trust Registries …), Technologien und Standards (W3C Verifiable Credentials, IETF SD-JWTs, ISO Mobile Driver's License, OpenID Connect …), die von der Branche der dezentralen Identität verwendet werden. Mit anderen Worten: eIDAS2 erzwingt die Einführung mobiler digitaler Identität im Einklang mit globalen und branchenüblichen Standards.
Was eIDAS2 für Einzelpersonen bedeutet
TL;DR
Die eIDAS2-Verordnung verpflichtet alle EU-Mitgliedstaaten, ihren Bürgern Identitäts-Wallets bereitzustellen. In der Folge wird jeder EU-Bürger bis 2026 über eine Identitäts-Wallet mit digitalen Identitäts-Credentials verfügen, die von Behörden und dem privaten Sektor ausgestellt werden. Dies wird das Leben der Bürger verändern, indem digitale Interaktionen (online und offline) nahtloser, sicherer und vertrauenswürdiger werden.
Über eine mobile digitale Identität hinaus ermöglicht die Wallet Bürgern, Credentials wie einen Führerschein, Reisepass oder eine Meldebescheinigung sicher zu speichern, die wiederum auf Reisen oder bei der Beantragung einer staatlichen Förderung genutzt werden können.
Da die Wallet die digitale Identität der Nutzer und optional weitere identitätsbezogene Dokumente speichert, sind Sicherheit und Datenschutz von größter Bedeutung. Um strenge Sicherheits- und Datenschutzanforderungen zu erfüllen, müssen digitale Wallets den Grundsätzen Privacy by Design, Zero-Knowledge-Proof und selektiver Offenlegung folgen, was durch verpflichtende formale Audits und Zertifizierungen bestätigt wird.
Ergänzend zu den Funktionen der digitalen Identität ermöglicht die digitale Wallet Nutzern, Dokumente mit einer qualifizierten elektronischen Signatur elektronisch zu signieren. Dies erlaubt es Einzelpersonen und Organisationen, Dokumente per Smartphone elektronisch zu signieren, wobei die Signatur denselben rechtlichen Wert wie eine handschriftliche Unterschrift haben.
Anwendungsfälle
Die ausgewählten Anwendungsfälle unten veranschaulichen die Auswirkungen von eIDAS2 auf Einzelpersonen:
- Behörden
Viele Behörden bieten ihren Bürgern bereits eServices an, etwa für Steuererklärungen oder um amtlich bestätigte Dokumente wie eine Meldebescheinigung oder einen Auszug aus dem Strafregister anzufordern. Diese Dienste sind oft verstreut, sodass ein Bürger für einen Dienst die örtliche Gemeinde kontaktieren muss, für andere (wie Steuererklärungen) aber die nationalen eGovernment-Dienste nutzt. Solche umständlichen Prozesse und Nutzererfahrungen führen bei Bürgern zu Verwirrung und Frustration.
Die digitale Wallet wird diese Herausforderungen lösen können, indem sie Bürgern eine nahtlose und sorgenfreie Erfahrung beim Zugang zu Behördenanwendungen über ihre digitalen Wallets bietet. Darüber hinaus können Bürger von Behörden ausgestellte Dokumente anfordern, speichern und verwalten oder ihren Führerschein über ihre digitale Wallet sowohl in Online- als auch in Offline-Interaktionen erneuern.
Die Funktionen der digitalen Wallet lassen sich auch kombinieren, um eine nahtlose Nutzererfahrung zu schaffen. Wenn Bürger beispielsweise von der Polizei angehalten und zur Identifizierung aufgefordert werden, können sie über die Wallet ihre Identitätsinformationen, ihren Führerschein, ihre Fahrzeugregistrierung und ihre Versicherungsinformationen elektronisch an den Polizeibeamten übermitteln. Um sicherzustellen, dass die Informationen der Bürger sicher und geschützt bleiben, legt die Wallet nach Erteilung der Einwilligung nur die minimal erforderlichen Informationen offen. Zusätzlich wird der Polizeibeamte identifiziert, bevor Informationen offengelegt werden. - Bildung & Beschäftigung
Ein weiteres gutes Beispiel dafür, wie digitale Identitäts-Wallets jedem Einzelnen zugutekommen, ist der Bildungs- und Berufsweg. So können Studenten Bildungs-Credentials wie Diplome, Micro-Credentials und Zertifikate von Schulen, Universitäten oder anderen Bildungsanbietern mit ihrer Wallet sammeln. Außerdem können sie digitale Studentenausweise sammeln und nutzen, um auf Lernportale zuzugreifen oder Sonderleistungen oder Rabatte von Dritten wie Museen oder Banken in Anspruch zu nehmen. Studenten können diese Credentials auch nutzen, um die Studentenmobilität zu erleichtern, etwa bei der Bewerbung für neue Studiengänge oder Auslandssemester.
Sobald sie bereit sind, in den Arbeitsmarkt einzutreten, erfordert das Durchlaufen aller Schritte des Bewerbungsprozesses – wie Bewerbungen, Vorstellungsgespräche oder das Unterzeichnen von Arbeitsverträgen – von Einzelpersonen typischerweise, (Teile) ihrer Identität offenzulegen.
In jedem Schritt des Bewerbungsprozesses können Nutzer ihre Identität über die digitale Wallet selektiv offenlegen und nur die Informationen bereitstellen, die für diesen spezifischen Meilenstein erforderlich sind. So können Nutzer beispielsweise ihren Namen und ihren Wohnort über die digitale Wallet offenlegen und diese bei einer Einladung zum Vorstellungsgespräch um ihre Informationen zum Kfz-Kennzeichen ergänzen.
Wenn der Arbeitgeber einen Arbeitsvertrag vorbereitet, können zusätzliche Informationen geteilt werden, etwa die genaue Adresse, die Sozialversicherungsnummer oder der Führerschein.
Schließlich können Nutzer die Wallet nutzen, um den Arbeitsvertrag in einer nahtlosen, reibungsarmen Erfahrung zu signieren, ohne alle Identitätsinformationen sofort offenlegen oder mehrere Dokumente oder Formulare ausfüllen zu müssen. - Digitale Dienste aller Branchen
Abgesehen von Behördengängen oder im Kontext von Bildung und Beschäftigung können digitale Identitäts-Wallets den Zugang zu praktisch jedem digitalen Produkt oder jeder digitalen Dienstleistung erleichtern: Einzelpersonen können ihre Wallets nutzen, um nahtlos Konten zu erstellen und ihre Informationen mit Online-Plattformen zu teilen, Bankkonten zu eröffnen und Kredite zu beantragen oder sogar rund um den Globus zu reisen und dabei digitale Reise-Credentials, Visa oder Buchungsbestätigungen vorzuweisen.
Mehrwert & Vorteile
Wie die Anwendungsfälle zeigen, können Bürger
- nahtlos auf öffentliche und private Dienste zugreifen, ohne Passwörter, Formulare oder umständliche traditionelle Identitätsprüfungsverfahren.
- ihre Daten über verschiedene Lebensbereiche hinweg kontrollieren (z. B. Bildung, Beruf, Finanzen, Versicherungen, Gesundheitswesen, …).
- Daten nach ihren eigenen Regeln und datenschutzfreundlich teilen, ohne papierbasierte Dokumente oder Ausweise handhaben zu müssen.
- sich auf sicherere und vertrauenswürdige digitale Interaktionen verlassen, da das Risiko von Identitätsdiebstahl, Dokumentenfälschung und anderen Formen von Betrug, die bereits jedes Jahr Milliardenschäden verursachen, deutlich reduziert wird.
Was eIDAS2 für Unternehmen bedeutet
TL;DR
Die eIDAS2-Verordnung verpflichtet Unternehmen, die in Europa tätig sind, bis 2026 zur Einführung dezentraler Identität und Identitäts-Wallets. Betroffen ist jede Organisation in jeder Branche, darunter Banken und Finanzdienstleister, Versicherungen, E-Commerce, Gesundheitswesen, Telekommunikation, Technologie- und Cloud-Dienste, Logistik und Lieferkette, Bildung, Beschäftigung, Gastgewerbe und Luftfahrt.
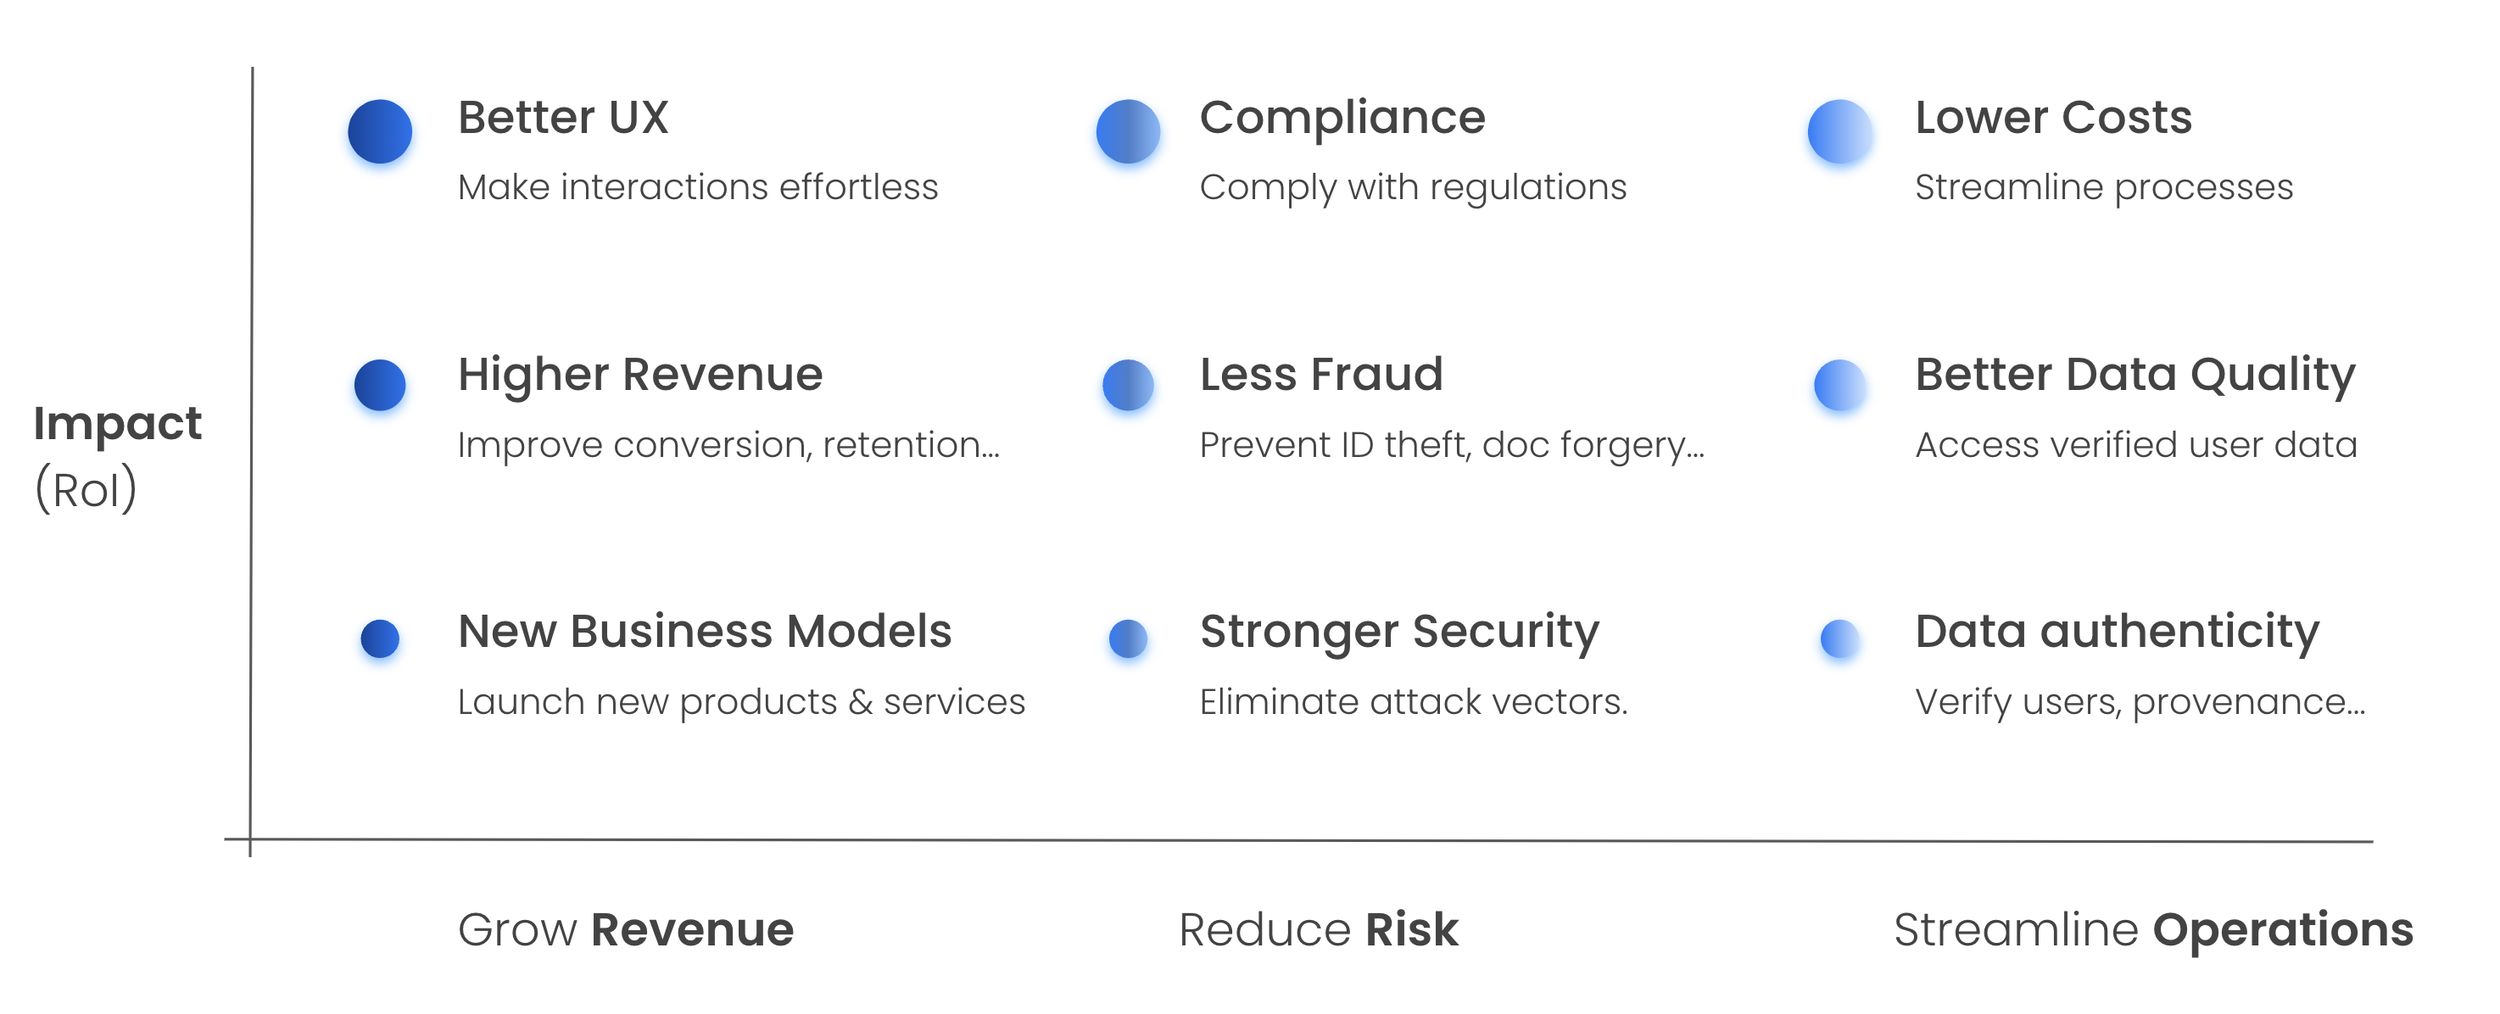
Regulatorische Konformität (eIDAS2, AMLR, TFR) ist jedoch nur einer von vielen Gründen, warum Unternehmen dezentrale Identität einführen:
Bessere User Experience: Bieten Sie ein nahtloseres User-Onboarding und einen einfacheren Zugang zu Produkten oder Diensten.
- Höhere Umsätze: Steigern Sie Konversion, Kundenbindung und Zufriedenheit, indem Sie Nutzern ein einfaches und sorgenfreies Teilen von Daten ermöglichen.
- Neue Geschäftsmodelle: Bringen Sie neue Produkte oder Dienste auf den Markt (ID-Wallets, Credential-Ausstellung/-Verifizierung), um neue Umsatzchancen zu erschließen.
- Geringere Kosten: Optimieren Sie Prozesse (mit Mitarbeitern, Kunden, Lieferanten…) und senken Sie Helpdesk-Anfragen und Kosten für ID-Dienste (da dezentrale Identität Identitätslösungen konsolidiert).
- Betrug verhindern: Verhindern Sie SPAM und Betrug wie Identitätsdiebstahl oder Dokumentenfälschung.
- Authentizität verifizieren: Verifizieren Sie Nutzer oder belegen Sie die Authentizität und Herkunft von Inhalten, um KI-generierte Inhalte zu erkennen und IP-Probleme zu vermeiden.
- Bessere Datenqualität: Verbessern Sie die Datenqualität, indem Sie Stakeholdern ermöglichen, digitale Credentials bereitzustellen, die von vertrauenswürdigen Dritten verifiziert und signiert sind.
- Höhere Sicherheit: Minimieren Sie das Risiko von Datenlecks und anderen Sicherheitsproblemen, indem Sie Risikofaktoren wie Passwörter oder aggregierte Datenspeicherung beseitigen.
Das Wertversprechen dezentraler Identität und Identitäts-Wallets auf Basis von eIDAS2:
Um die Bedeutung und die Auswirkungen von eIDAS2 und dezentraler Identität zu veranschaulichen, enthalten die folgenden Abschnitte kurze Analysen verschiedener Branchen, einschließlich kurzer Ausführungen zu verschiedenen Use Cases und ihrem Wertversprechen für Unternehmen und ihre Stakeholder.
Banken & Finanzdienstleister
Banken und andere Finanzdienstleister gehören zu den am stärksten betroffenen Akteuren und müssen eIDAS2 für digitale Transaktionen, Online-Banking und die Online-Identifizierung von Kunden erfüllen.
Infolgedessen beginnen Banken, Zahlungsanbieter, Asset Manager, Fintechs usw. mit dezentraler Identität, um neue Anwendungen und Use Cases zu entwickeln.
- User-Onboarding: Unternehmen bieten ihren Kunden nahtlosere Erlebnisse im Rahmen des User-Onboardings oder anderer digitaler Interaktionen.
- KYC/B (AML): Unternehmen bieten ihren Kunden eine schnellere, einfachere, günstigere und zuverlässigere Identitätsprüfung.
- ID-Wallets: Unternehmen bieten ihren Kunden ID-Wallets an (über ihre bestehenden Apps), um „top-of-mind“ zu bleiben, einer Disintermediation durch Wettbewerber vorzubeugen und die (bald) wichtigste App der Nutzer zu besitzen.
- Kreditvergabe: Unternehmen bieten Kunden einen schnelleren und einfacheren Zugang zu Finanzprodukten wie Krediten, indem sie ihren Kunden ermöglichen, alle erforderlichen Informationen innerhalb von Sekunden auf Basis wiederverwendbarer Identitäts-Credentials zu teilen.
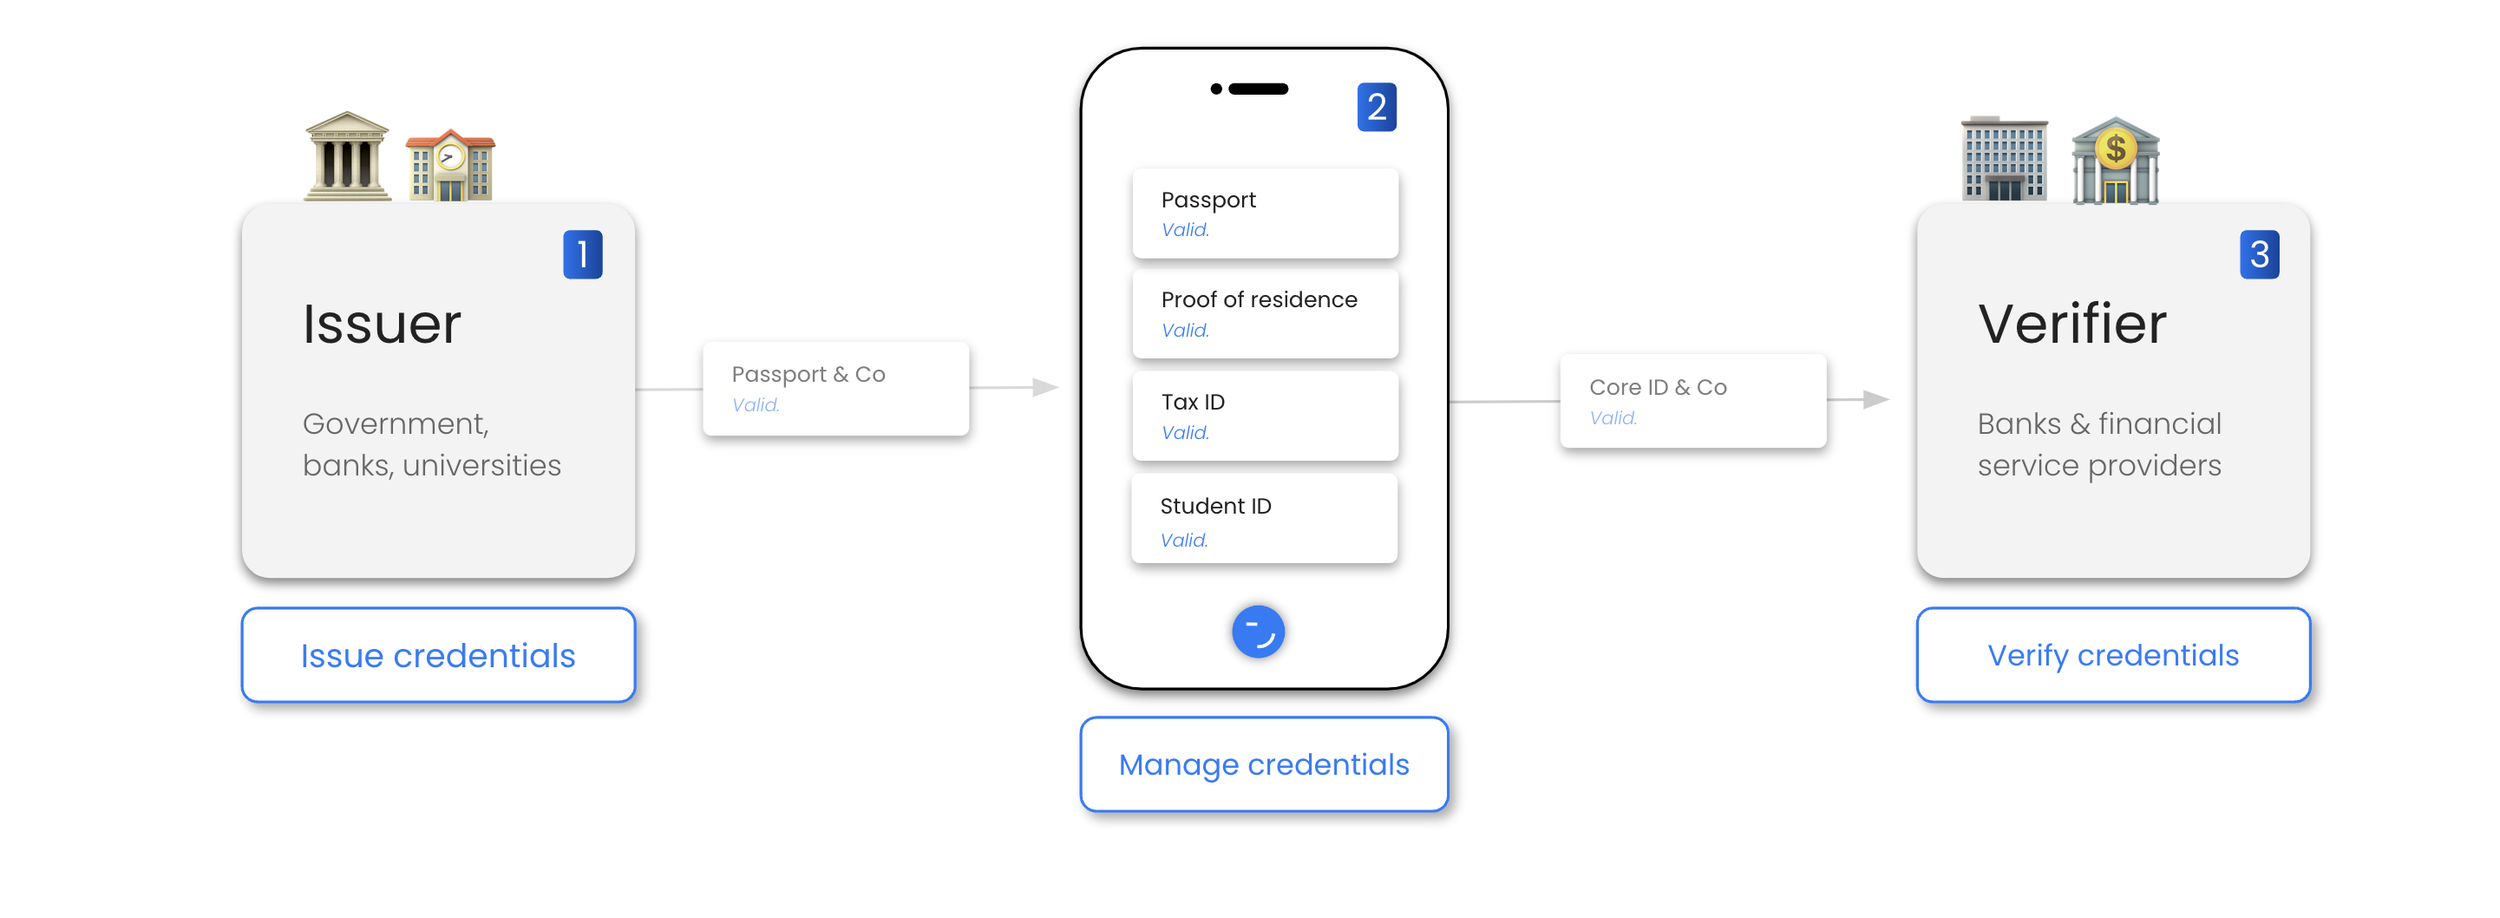
Dezentrale Identität und eIDAS2 ermöglichen den Datenfluss von Angaben wie Name, Geburtsdatum, Adresse, Wohnsitznachweis, Steuer- oder Studentenausweis. Daten werden von vertrauenswürdigen Quellen (z. B. Behörden, Banken) an Personen oder Organisationen ausgestellt, die ihre Daten (über Wallets) mit Banken und Finanzdienstleistern teilen können, für Use Cases wie User-Onboarding, Identitätsprüfung (KYC/KYB), Bereitstellung von Finanzprodukten wie Krediten oder die Erfüllung neuer Gesetze (eIDAS2, TFR für CASPs).
Infolgedessen gibt es enorme Chancen für Unternehmen dieser Branche:
- Bessere UX: Bieten Sie ein nahtloseres Onboarding und einen einfacheren Zugang zu Produkten oder Diensten.
- Höhere Umsätze: Steigern Sie Konversion, Kundenbindung und Zufriedenheit, indem Sie Nutzern ein einfaches und sorgenfreies Teilen von Daten ermöglichen.
- Neue Geschäftsmodelle: Bringen Sie neue Produkte oder Dienste auf den Markt (ID-Wallets, Credential-Ausstellung/-Verifizierung), um neue Umsatzchancen zu erschließen.
- Geringere Kosten: Optimieren Sie Prozesse (mit Mitarbeitern, Kunden, Investoren) und senken Sie Kosten für identitätsbezogene Dienste wie Authentifizierung oder Identitätsprüfung.
- Betrug verhindern: Verhindern Sie SPAM und Betrug wie Identitätsdiebstahl oder Dokumentenfälschung.
- Bessere Datenqualität: Verbessern Sie die Datenqualität mit vorab verifizierten digitalen Credentials.
- Höhere Sicherheit: Minimieren Sie das Risiko von Datenlecks, indem Sie Risikofaktoren wie Passwörter oder aggregierte Datenspeicherung beseitigen.
Versicherungen
Versicherer gehören zu den am stärksten betroffenen Akteuren und müssen eIDAS2 für digitale Transaktionen, Online-Banking und die Online-Identifizierung von Kunden erfüllen.
Infolgedessen beginnen Versicherungsunternehmen und Startups mit dezentraler Identität, um neue Anwendungen und Use Cases zu entwickeln.
- User-Onboarding: Unternehmen bieten ihren Kunden nahtlosere Erlebnisse im Rahmen des User-Onboardings oder anderer digitaler Interaktionen.
- ID-Wallets: Unternehmen bieten ihren Kunden ID-Wallets an (über ihre bestehenden Apps), um „top-of-mind“ zu bleiben, einer Disintermediation durch Wettbewerber vorzubeugen und die (bald) wichtigste Versicherungs-App der Nutzer zu besitzen.
- Versicherungsprodukte: Unternehmen bieten Kunden einen schnelleren und einfacheren Zugang zu Versicherungsprodukten, indem sie ihren Kunden ermöglichen, alle erforderlichen Informationen innerhalb von Sekunden auf Basis wiederverwendbarer Identitäts-Credentials zu teilen.
- Versicherungskarten: Stellen Sie Ihren Kunden digitale Versicherungskarten oder -nachweise aus, damit sie ihren Versicherungsstatus gegenüber Dritten einfach belegen können.
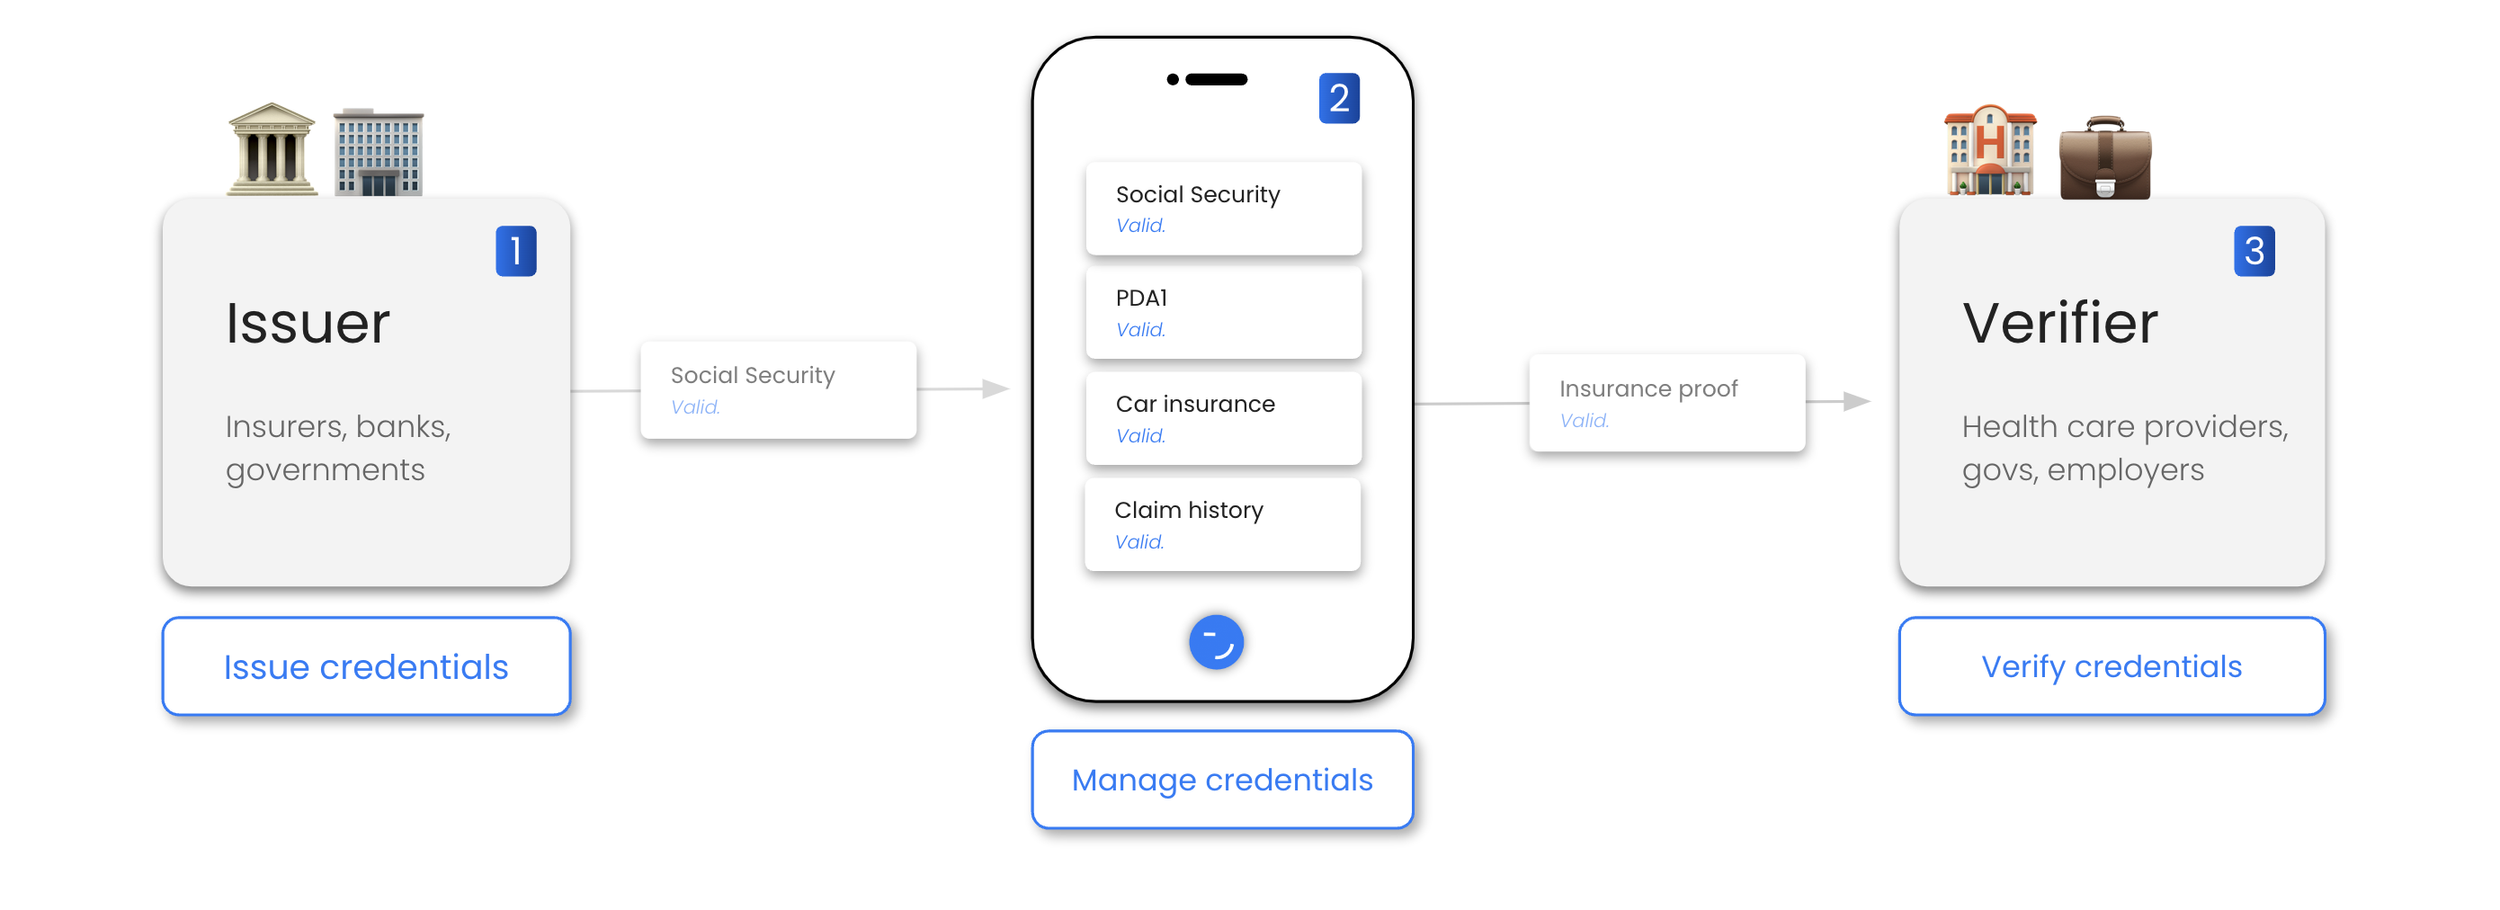
Infolgedessen gibt es enorme Chancen für Unternehmen dieser Branche:
- Bessere UX: Bieten Sie ein nahtloseres Onboarding und einen einfacheren Zugang zu Produkten oder Diensten.
- Höhere Umsätze: Steigern Sie Konversion, Kundenbindung und Zufriedenheit, indem Sie Nutzern ein einfaches und sorgenfreies Teilen von Daten ermöglichen.
- Neue Geschäftsmodelle: Bringen Sie neue Produkte oder Dienste auf den Markt (ID-Wallets, Credential-Ausstellung/-Verifizierung), um neue Umsatzchancen zu erschließen.
- Geringere Kosten: Optimieren Sie Prozesse (mit Patienten, Ärzten…) und senken Sie Kosten für Identitäts- oder Datenverifizierungsdienste.
- Betrug verhindern: Verhindern Sie Betrug wie Identitätsdiebstahl oder Dokumentenfälschung.
- Bessere Datenqualität: Verbessern Sie die Datenqualität mit vorab verifizierten digitalen Credentials.
- Höhere Sicherheit: Minimieren Sie das Risiko von Datenlecks, indem Sie Risikofaktoren wie Passwörter oder aggregierte Datenspeicherung beseitigen.
Bildung & Beschäftigung
Bildungseinrichtungen wie Universitäten und Arbeitgeber müssen eIDAS2 erfüllen, wenn sie die Vorteile und rechtlichen Garantien dieser Verordnung für Authentifizierung und Identifizierung nutzen wollen.
Infolgedessen beginnen Bildungseinrichtungen wie Universitäten oder Schulen, EdTechs, HR-Software-Anbieter und Anbieter von Hintergrundprüfungen mit dezentraler Identität, um neue Anwendungen und Use Cases zu entwickeln.
- Digitale IDs: Organisationen stellen digitale IDs für Studenten, Mitarbeiter und andere aus, für nahtlosere Onboarding-Erlebnisse oder den Zugang zu digitalen Diensten.
- Onboarding: Organisationen erleichtern die Studentenmobilität und das Onboarding von Mitarbeitern, indem sie das Teilen oder Erfassen aller erforderlichen Dokumente einfach machen.
- ID-Wallets: Organisationen bringen ID-Wallets für Studenten und Berufstätige auf den Markt, um die (bald) wichtigste Bildungs-/Berufs-App der Nutzer zu besitzen.
- Diplome: Bildungseinrichtungen stellen ihren Studenten und Absolventen digitale Bildungs-Credentials wie Diplome aus.
- Bewerbung: Arbeitgeber bieten Bewerbern einen 1-Klick-Bewerbungsprozess und können die bereitgestellten Informationen zuverlässig und innerhalb von Sekunden verifizieren.
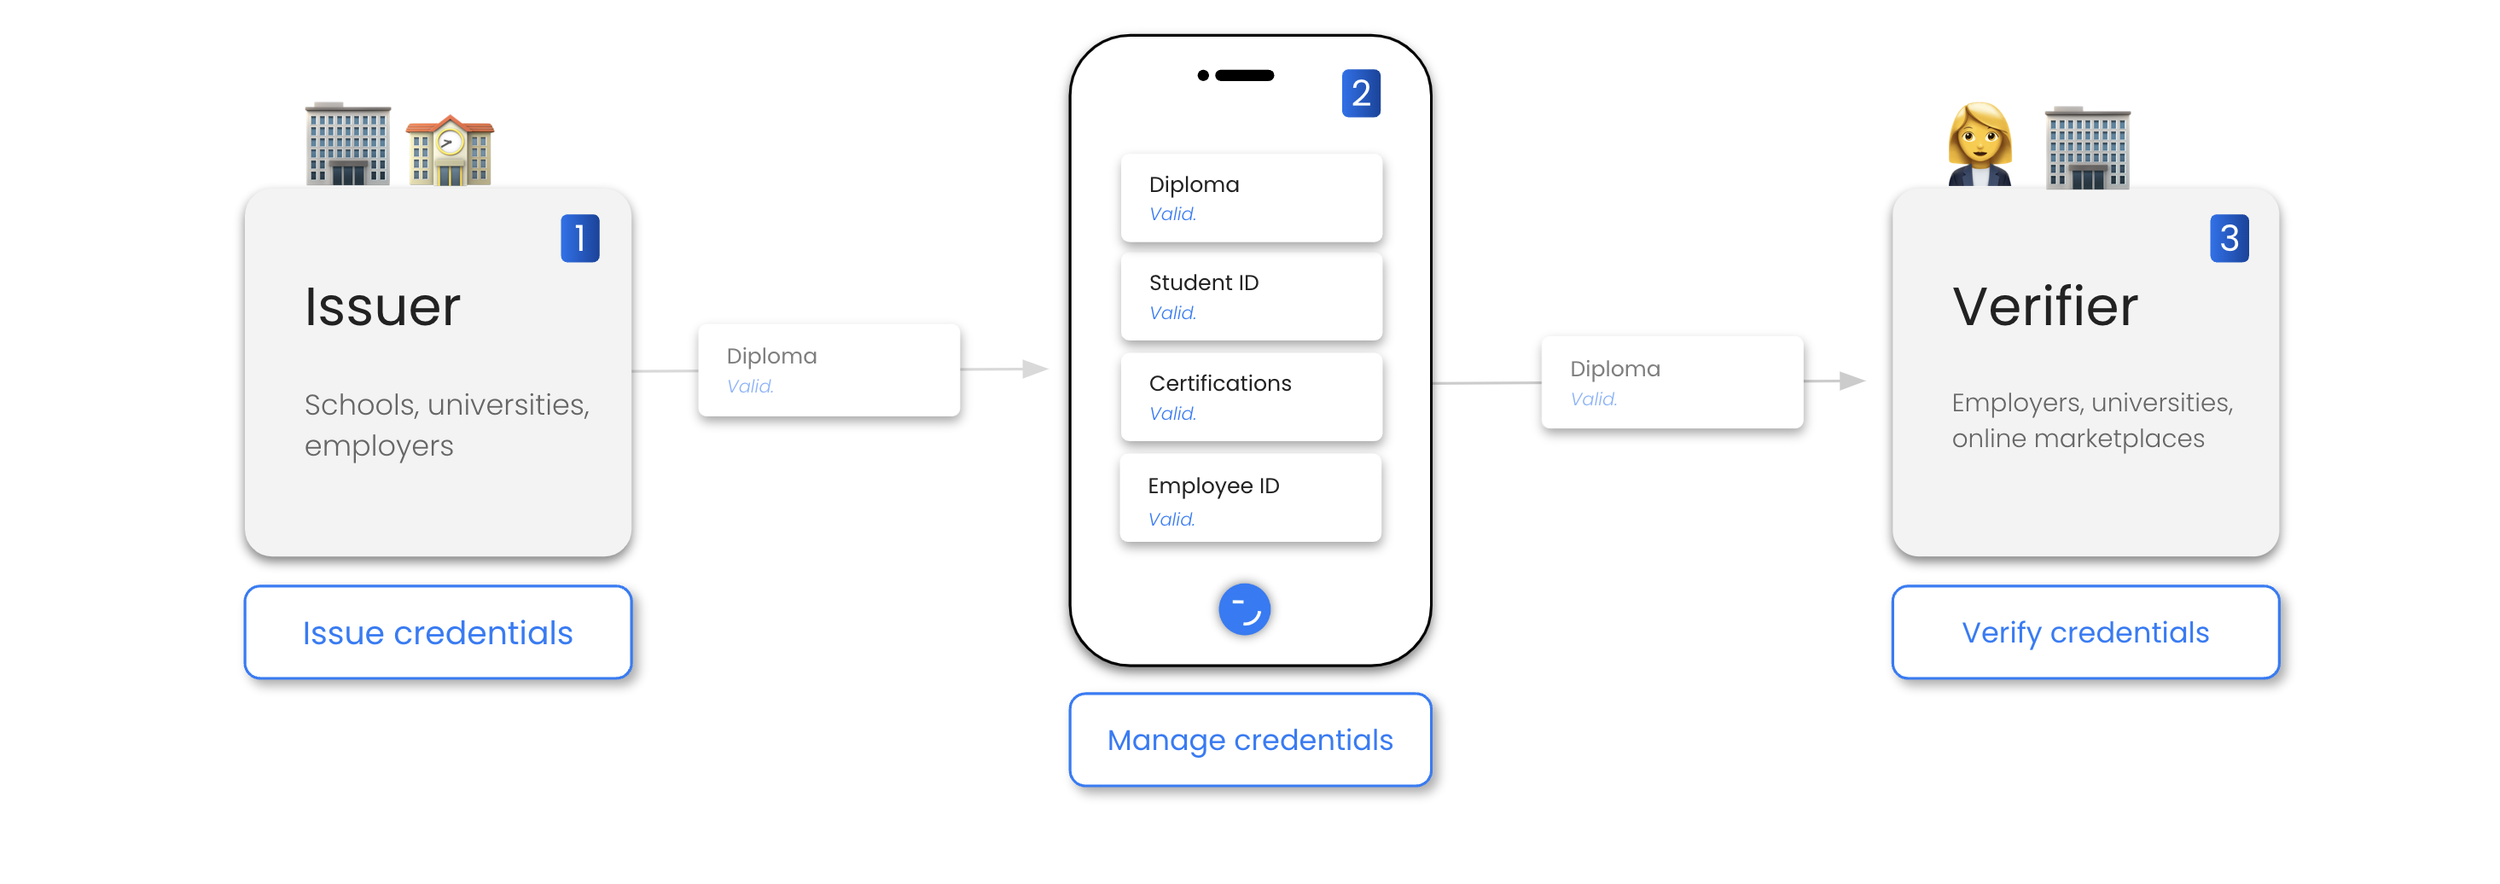
Infolgedessen gibt es enorme Chancen für Unternehmen dieser Branche:
- Bessere UX: Müheloses Onboarding, Zugang zu digitalen Diensten oder Bewerbungen.
- Geringere Kosten: Optimieren Sie Prozesse (mit Mitarbeitern, Kunden, Investoren) und senken Sie Kosten für identitätsbezogene Dienste wie Authentifizierung oder Identitätsprüfung.
- Bessere Datenqualität: Verbessern Sie die Datenqualität mit vorab verifizierten digitalen Credentials.
- Betrug verhindern: Verhindern Sie SPAM und Betrug wie Identitätsdiebstahl oder Dokumentenfälschung.
- Nutzerzufriedenheit: Steigern Sie Konversion, Kundenbindung und Zufriedenheit.
- Neue Geschäftsmodelle: Bringen Sie neue Produkte oder Dienste auf den Markt (ID-Wallets, Credential-Ausstellung/-Verifizierung), um neue Umsatzchancen zu erschließen.
- Höhere Sicherheit: Minimieren Sie das Risiko von Datenlecks, indem Sie Risikofaktoren wie Passwörter oder aggregierte Datenspeicherung beseitigen.
Gesundheitswesen
Gesundheitsdienstleister, einschließlich Online-Gesundheitsdiensten wie Telemedizin, benötigen eIDAS2-Konformität für den Schutz von Patientendaten und eine sichere digitale Kommunikation.
Infolgedessen beginnen Gesundheits- und Telemedizinanbieter mit dezentraler Identität, um neue Anwendungen und Use Cases zu entwickeln.
- User-Onboarding: Organisationen bieten ein nahtloseres Onboarding für Patienten, Ärzte und andere, indem sie das Teilen oder Erfassen erforderlicher Dokumente einfach machen.
- ID-Wallets: Organisationen bringen ID-Wallets für Patienten und medizinisches Fachpersonal auf den Markt, um die (bald) wichtigste eHealth-App der Nutzer zu besitzen.
- E-Rezepte: Organisationen stellen digitale Rezepte aus und verifizieren sie.
- Patientendaten: Organisationen stellen Gesundheitsdaten für Patienten aus und ermöglichen es Patienten, ihre Daten einfach mit Ärzten und Gesundheitsdienstleistern zu teilen.
- Versicherungskarten: Organisationen stellen den Versicherungsstatus von Patienten aus oder verifizieren ihn.
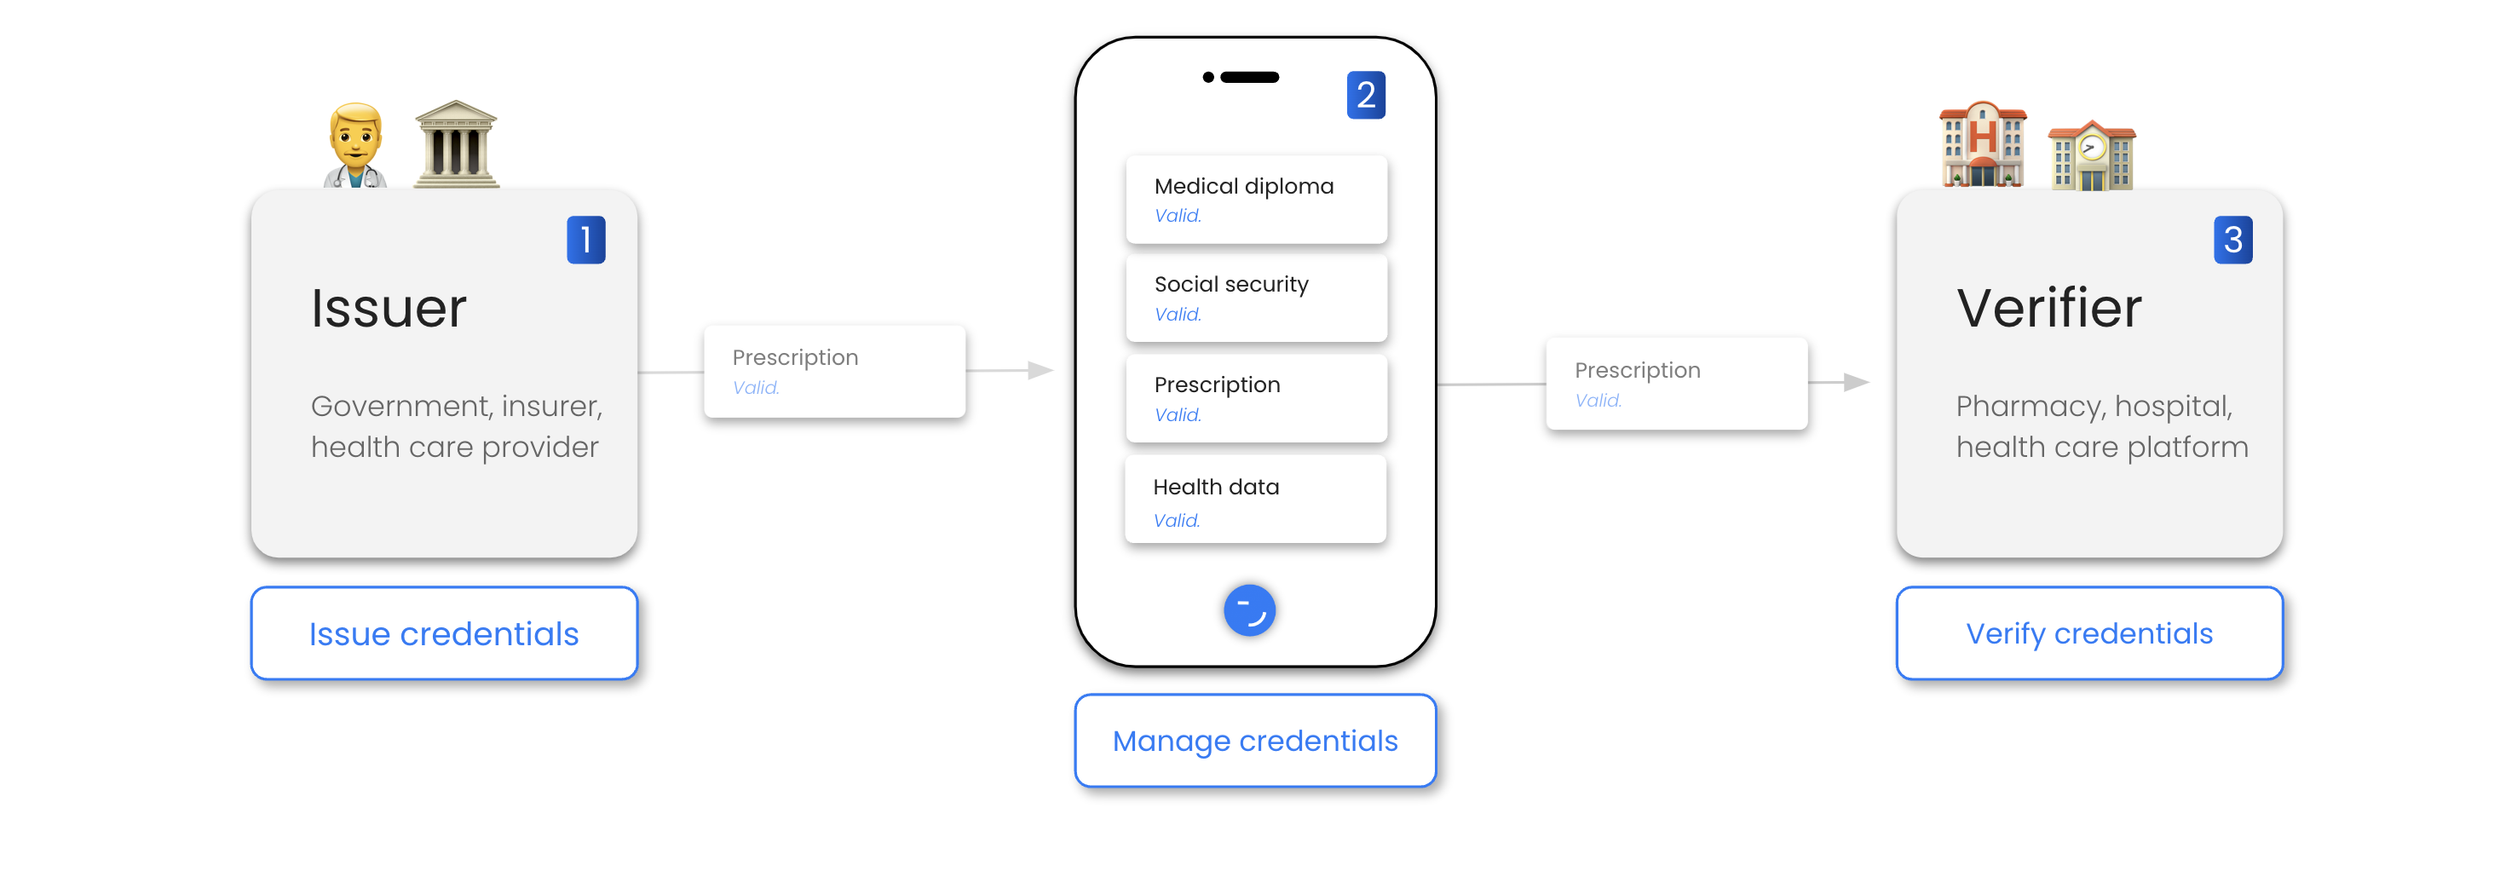
Infolgedessen gibt es enorme Chancen für Unternehmen dieser Branche:
- Bessere UX: Müheloses Onboarding, Zugang zu digitalen Diensten oder Bewerbungen.
- Geringere Kosten: Optimieren Sie Prozesse (mit Mitarbeitern, Kunden, Investoren) und senken Sie Kosten für identitätsbezogene Dienste wie Authentifizierung oder Identitätsprüfung.
- Bessere Datenqualität: Verbessern Sie die Datenqualität mit vorab verifizierten digitalen Credentials.
- Betrug verhindern: Verhindern Sie SPAM und Betrug wie Identitätsdiebstahl oder Dokumentenfälschung.
- Nutzerzufriedenheit: Steigern Sie Konversion, Kundenbindung und Zufriedenheit.
- Neue Geschäftsmodelle: Bringen Sie neue Produkte oder Dienste auf den Markt (ID-Wallets, Credential-Ausstellung/-Verifizierung), um neue Umsatzchancen zu erschließen.
- Höhere Sicherheit: Minimieren Sie das Risiko von Datenlecks, indem Sie Risikofaktoren wie Passwörter oder aggregierte Datenspeicherung beseitigen.
Luftfahrt
Die Luftfahrtbranche profitiert von einer einheitlichen digitalen Identitäts-Wallet und Credentials. Fluggesellschaften und Flughäfen sind im Rahmen der Identitätsprüfung vor dem Flug verpflichtet, die Identität von Passagieren zu validieren und zu bestätigen. Heute ist dies ein komplexer Prozess, da jedes Land eigene Identitätsquellen haben kann.
Da die Wallet standardisierte Identitäts-Credentials enthält, die von der ausstellenden Regierung bescheinigt werden, können sich Fluggesellschaften und Flughäfen darauf verlassen, um die Identitätsprüfung von Passagieren durchzuführen.
- Flugbuchung: Das Identitäts-Credential der Wallet kann verwendet werden, um Identitätsinformationen bei der Buchung eines Flugs zu bestätigen. So kann ein Passagier im Rahmen des Buchungsprozesses eine von der Regierung bescheinigte digitale Identität vorlegen.
- Ticketausstellung: Das Flugticket kann elektronisch und direkt in der digitalen Wallet ausgestellt werden, wodurch es leicht verfügbar ist und gleichzeitig von den Sicherheits- und Datenschutzfunktionen der Wallet profitiert.
- Prüfung vor dem Flug: Da die Wallet ein von der Regierung bescheinigtes ID-Credential bereitstellt, das bei der Flugbuchung verwendet werden kann, können sich Fluggesellschaften und Flughafenbehörden darauf für die Identitätsprüfung vor dem Flug und die Validierung der ID bei der Flugbuchung verlassen.
- Digital Travel Credential (DTC): Die Wallet kann ein DTC speichern, das Teil der Standards der Internationalen Zivilen Luftfahrtorganisation ist und das digitale Äquivalent eines Reisepasses darstellt. Es ermöglicht EU-Bürgern, das DTC bei der Grenzkontrolle bei der Einreise vorzulegen, auch bei der Einreise in ein Nicht-EU-Land.
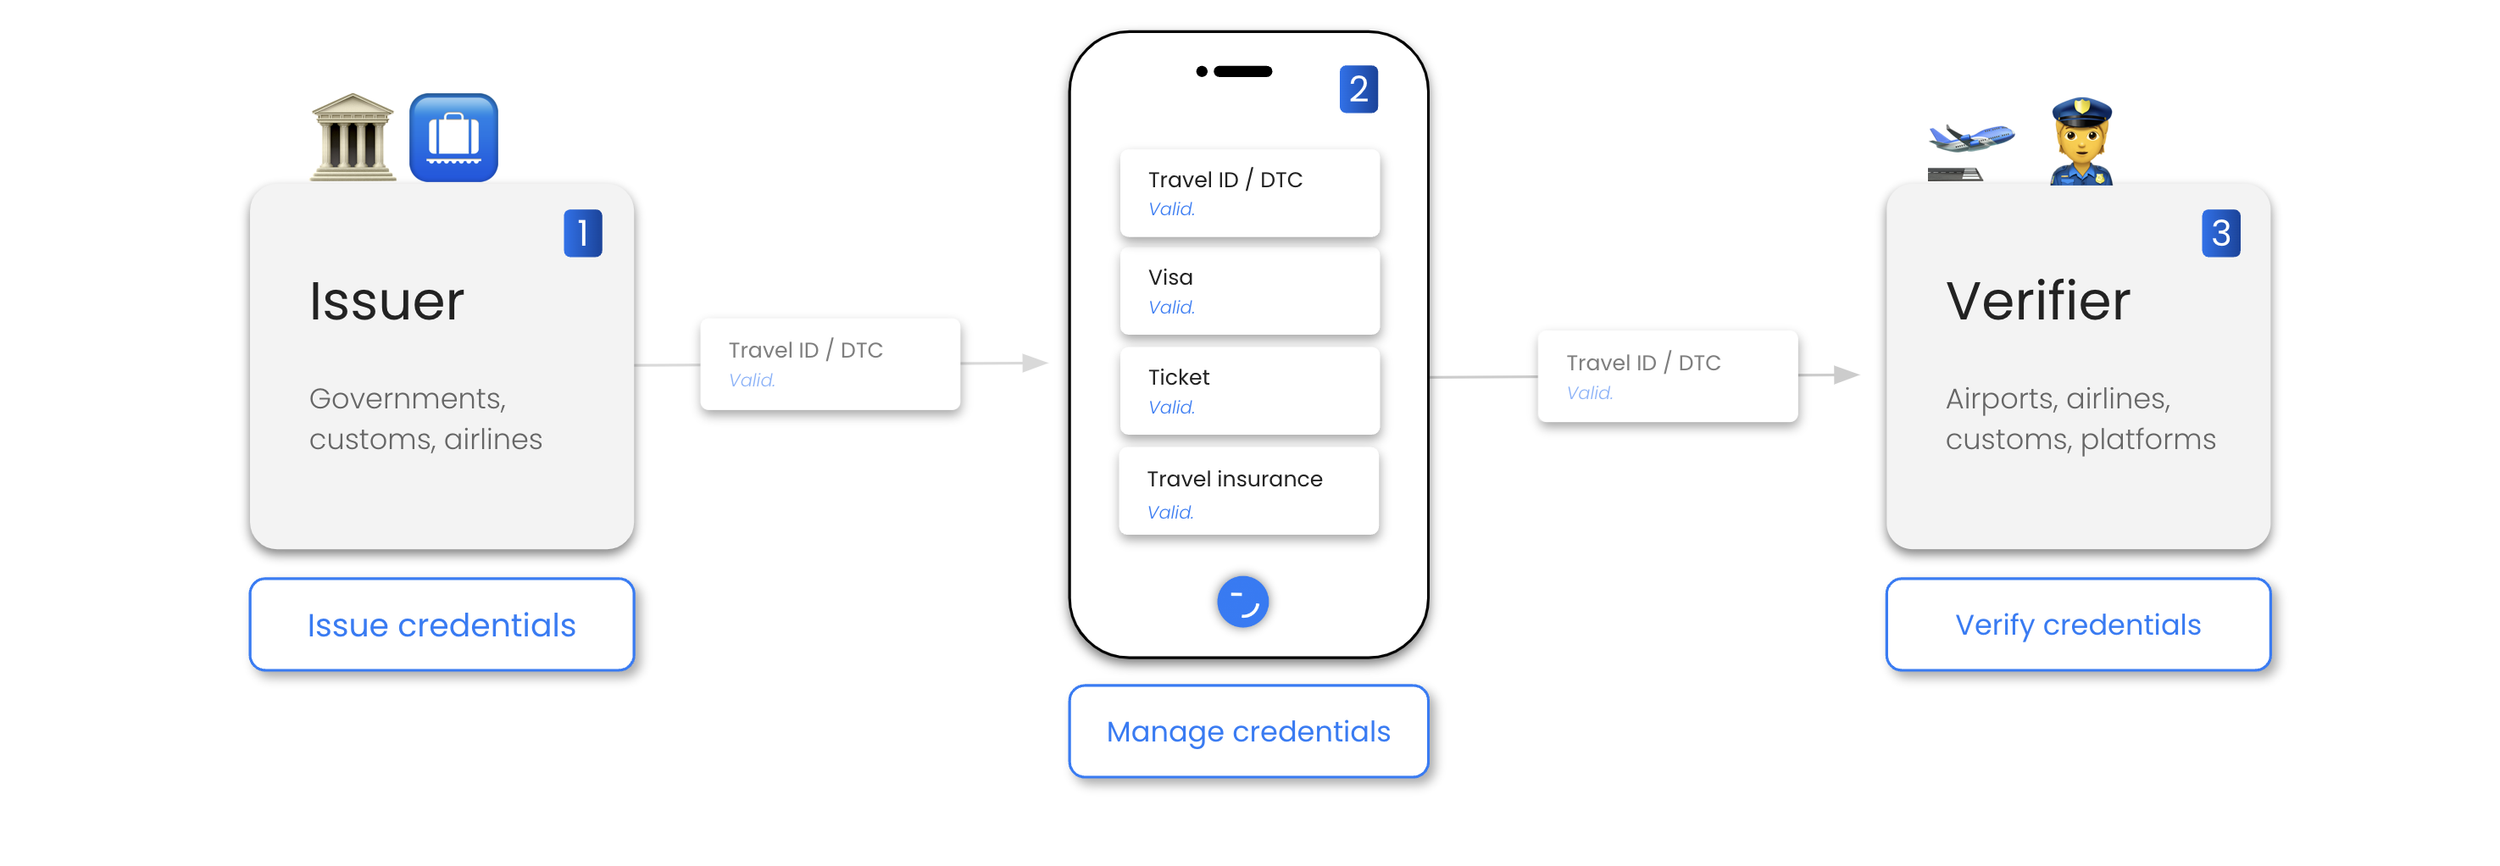
Daraus ergeben sich enorme Chancen für Unternehmen dieser Branche:
- Bessere UX: Mühelose Flugbuchung und Boarding, inklusive digitaler Bordkarte und digitalem Pass-Credential (DTC).
- Geringere Kosten: Prozesse straffen (mit Fluggesellschaften, Flugbuchungssystemen, Systemen zur Identitätsprüfung vor dem Flug, Flughafenbehörden) und Kosten für die Identitätsprüfung von Passagieren und die Grenzkontrolle bei der Einreise senken.
- Bessere Datenqualität: Datenqualität mit von der Regierung bescheinigten digitalen Credentials verbessern.
- Betrug reduzieren: Risiken von Identitätsbetrug durch die Nutzung der von der Regierung bescheinigten digitalen Identität reduzieren.
- Nutzerzufriedenheit: Manuelle Eingabe von Identitätsdaten überflüssig machen und Buchungs- und Boarding-Erlebnis straffen.
- Neue Geschäftsmodelle: Neue Produkte oder Services (ID-Wallets, Credential-Ausstellung/-Verifizierung) auf den Markt bringen, um neue Umsatzchancen zu erschließen.
- Stärkere Sicherheit und Datenschutz: Das Risiko von Datenlecks mindern, indem Risikofaktoren wie Passwörter oder aggregierte Datenspeicherung und manuelle Dateneingabe beseitigt werden.
eCommerce
eCommerce-Plattformen und Online-Händler, die in der EU tätig sind, müssen eIDAS2 für elektronische Transaktionen und Verbraucherschutz erfüllen.
Infolgedessen beginnen Unternehmen der eCommerce-Branche mit dezentraler Identität, um neue Anwendungen und Use Cases zu entwickeln.
- Onboarding & Check-out: Unternehmen bieten ihren Kunden ein reibungsloseres Onboarding und Check-out-Erlebnis.
- Nutzerverifizierung: Unternehmen bieten ihren Kunden eine schnellere, einfachere, günstigere und zuverlässigere Identitäts- oder Altersverifizierung, wo erforderlich.
- Zugang: Unternehmen bieten Nutzern einen schnelleren und einfacheren Zugang zu Produkten, Services oder exklusiven Communities, indem sie es Nutzern ermöglichen, vorab verifizierte Daten einfach zu teilen.
- ID-Wallets: Unternehmen bieten ihren Kunden Identitäts-Wallets an – oft über ihre bestehenden Anwendungen –, um (bald) die wichtigste Shopping-App der Nutzer zu besitzen.
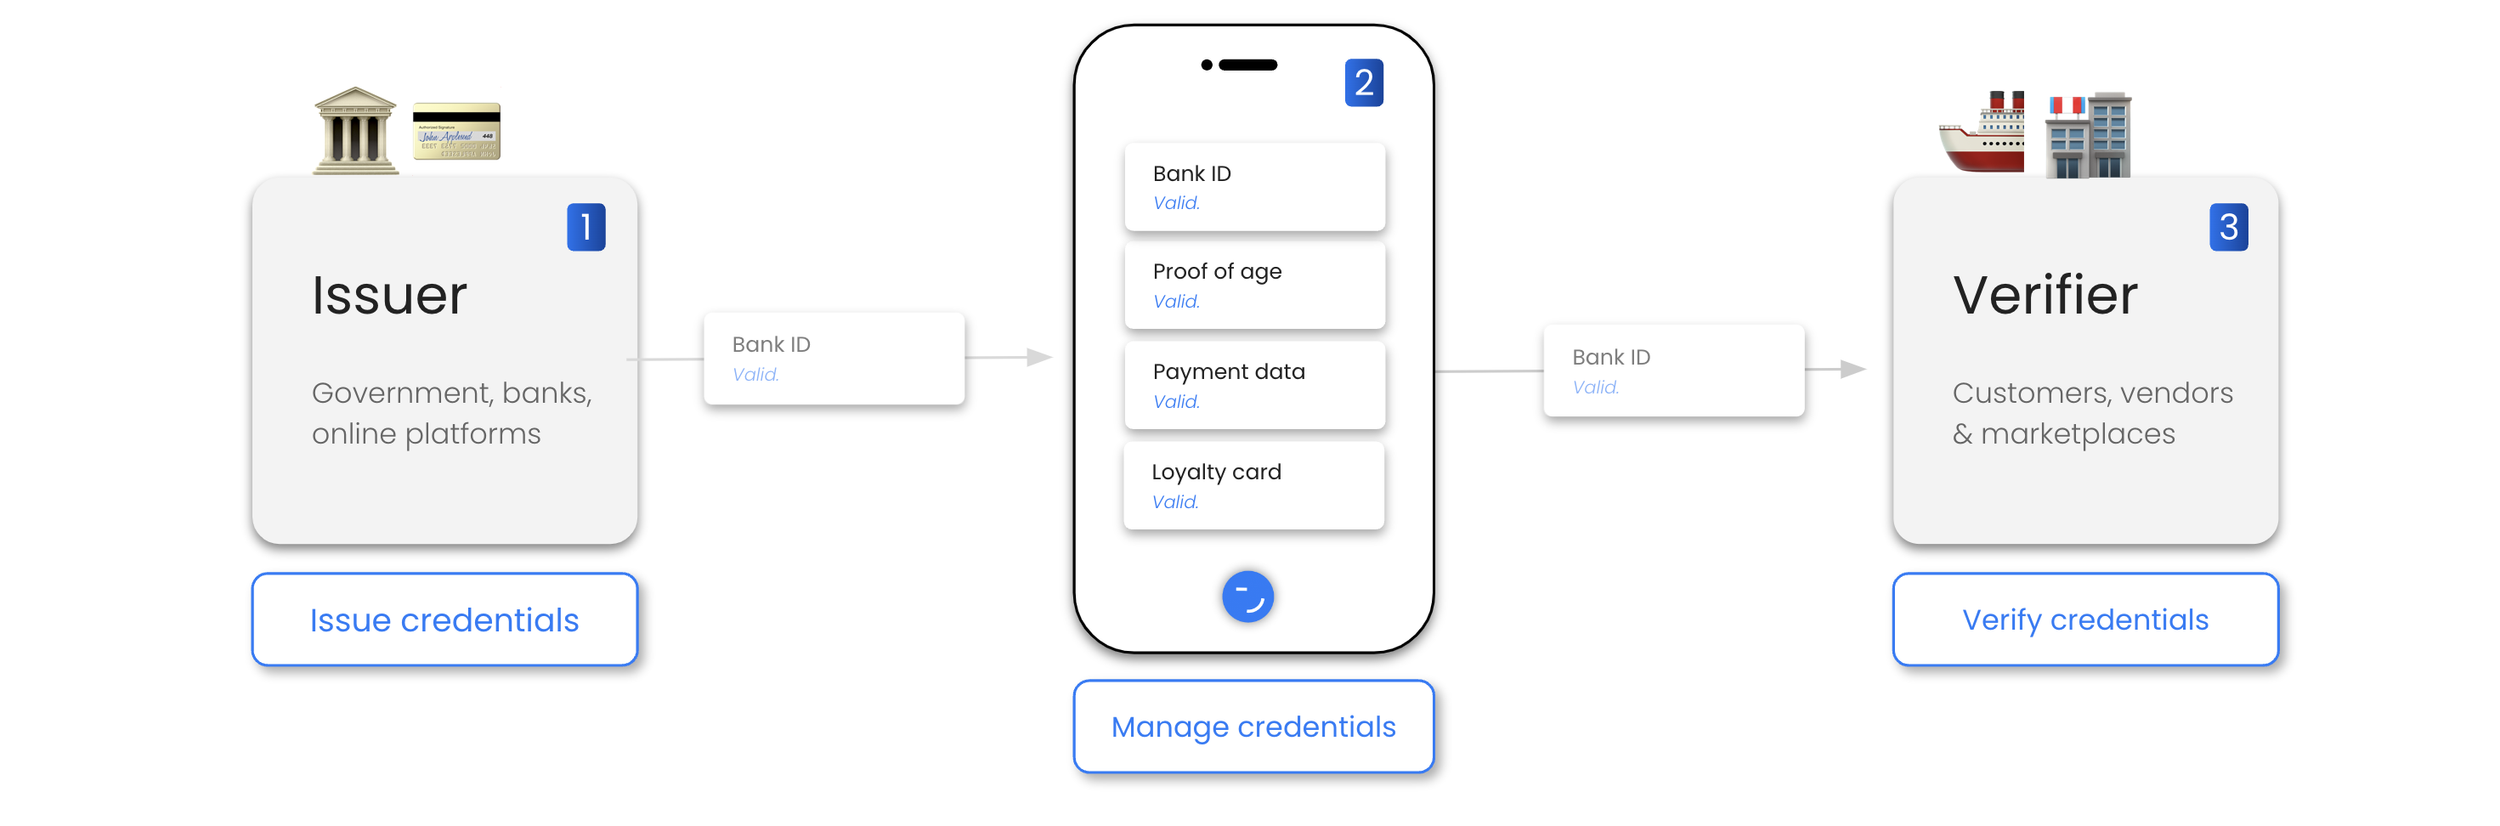
Daraus ergeben sich enorme Chancen für Unternehmen dieser Branche:
- Bessere UX: Reibungsloseres Onboarding und einfacheren Zugang zu Produkten oder Services bieten.
- Höherer Umsatz: Nutzerkonversion, -bindung und -zufriedenheit steigern, indem Nutzer Daten einfach und mit gutem Gefühl teilen können.
- Neue Geschäftsmodelle: Neue Produkte oder Services (ID-Wallets, Credential-Ausstellung/-Verifizierung) auf den Markt bringen, um neue Umsatzchancen zu erschließen.
- Geringere Kosten: Prozesse mit Nutzern straffen und Kosten für identitätsbezogene Services wie Auth oder Identitätsprüfung senken.
- Betrug verhindern: SPAM und Betrug wie Identitätsdiebstahl oder Dokumentenfälschung verhindern.
- Bessere Datenqualität: Datenqualität mit vorab verifizierten digitalen Credentials verbessern.
- Authentizität verifizieren: Angesichts des Aufstiegs von KI können Unternehmen Nutzer (Menschlichkeit) verifizieren oder die Authentizität und Herkunft von Inhalten belegen.
- Stärkere Sicherheit: Das Risiko von Datenlecks mindern, indem Risikofaktoren wie Passwörter oder aggregierte Datenspeicherung beseitigt werden.
Online-Plattformen & digitale Diensteanbieter
Digitale Diensteanbieter wie Cloud-Service-Provider und (große) Online-Plattformen sind stark betroffen und müssen eIDAS2 für die digitale Identitätsprüfung und digitale Transaktionen erfüllen.
Infolgedessen beginnen digitale Diensteanbieter und Plattformen branchenübergreifend mit dezentraler Identität, um neue Anwendungen und Use Cases zu entwickeln.
- Nutzer-Onboarding: Unternehmen bieten ihren Kunden reibungslosere Erlebnisse im Rahmen des Nutzer-Onboardings oder anderer digitaler Interaktionen.
- Nutzerverifizierung: Unternehmen bieten ihren Kunden eine schnellere, einfachere, günstigere und zuverlässigere Identitäts- oder Altersverifizierung, wo erforderlich.
- Zugang: Unternehmen bieten Nutzern einen schnelleren und einfacheren Zugang zu Produkten, Services oder exklusiven Communities, indem sie es Nutzern ermöglichen, vorab verifizierte Daten einfach zu teilen.
- ID-Wallets: Unternehmen bieten ihren Kunden Identitäts-Wallets an – oft über ihre bestehenden Anwendungen –, um (bald) die wichtigste App der Nutzer zu besitzen.
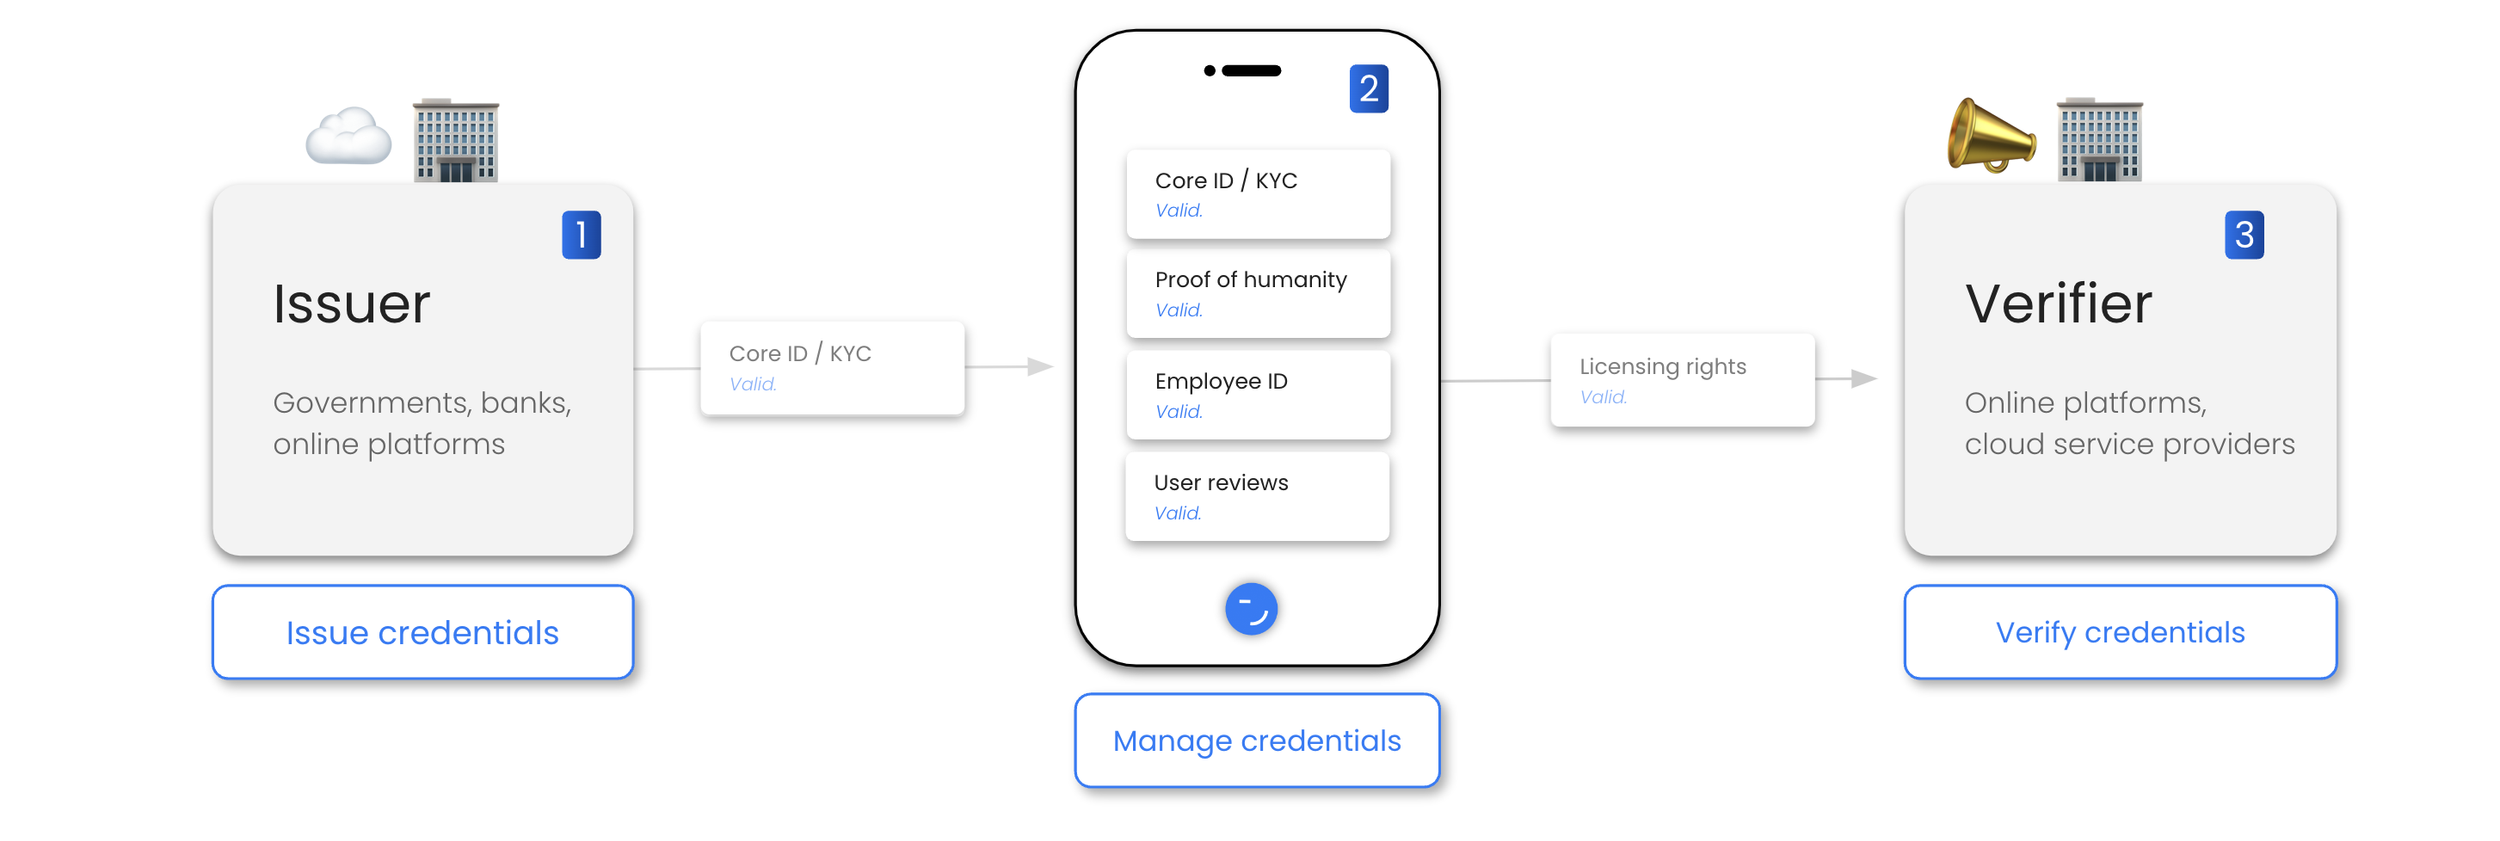
Daraus ergeben sich enorme Chancen für Unternehmen dieser Branche:
- Bessere UX: Reibungsloseres Onboarding und einfacheren Zugang zu Produkten oder Services bieten.
- Höherer Umsatz: Nutzerkonversion, -bindung und -zufriedenheit steigern, indem Nutzer Daten einfach und mit gutem Gefühl teilen können.
- Neue Geschäftsmodelle: Neue Produkte oder Services (ID-Wallets, Credential-Ausstellung/-Verifizierung) auf den Markt bringen, um neue Umsatzchancen zu erschließen.
- Geringere Kosten: Prozesse mit Nutzern straffen und Kosten für identitätsbezogene Services wie Auth oder Identitätsprüfung senken.
- Betrug verhindern: SPAM und Betrug wie Identitätsdiebstahl oder Dokumentenfälschung verhindern.
- Bessere Datenqualität: Datenqualität mit vorab verifizierten digitalen Credentials verbessern.
- Authentizität verifizieren: Angesichts des Aufstiegs von KI können Unternehmen Nutzer (Menschlichkeit) verifizieren oder die Authentizität und Herkunft von Inhalten belegen.
- Stärkere Sicherheit: Das Risiko von Datenlecks mindern, indem Risikofaktoren wie Passwörter oder aggregierte Datenspeicherung beseitigt werden.
Telko
Telekommunikationsunternehmen müssen eIDAS2 für sichere digitale Kommunikation und Identitätsprüfungsdienste erfüllen.
Infolgedessen beginnen Telekommunikationsunternehmen mit dezentraler Identität, um neue Anwendungen und Use Cases zu entwickeln.
- Nutzer-Onboarding: Telekommunikationsunternehmen bieten reibungslosere Erlebnisse im Rahmen des Nutzer-Onboardings oder anderer digitaler Interaktionen.
- Nutzerverifizierung: Telkos bieten eine schnellere, einfachere, günstigere und zuverlässigere Identitäts- oder Altersverifizierung.
- Zugang: Telkos bieten Nutzern einen schnelleren und einfacheren Zugang zu ihren Produkten und Services, indem sie es Nutzern ermöglichen, vorab verifizierte Daten einfach zu teilen.
- ID-Wallets: Telkos bieten ihren Kunden ID-Wallets an (über ihre bestehenden Apps), um (bald) die wichtigste App der Nutzer zu besitzen.
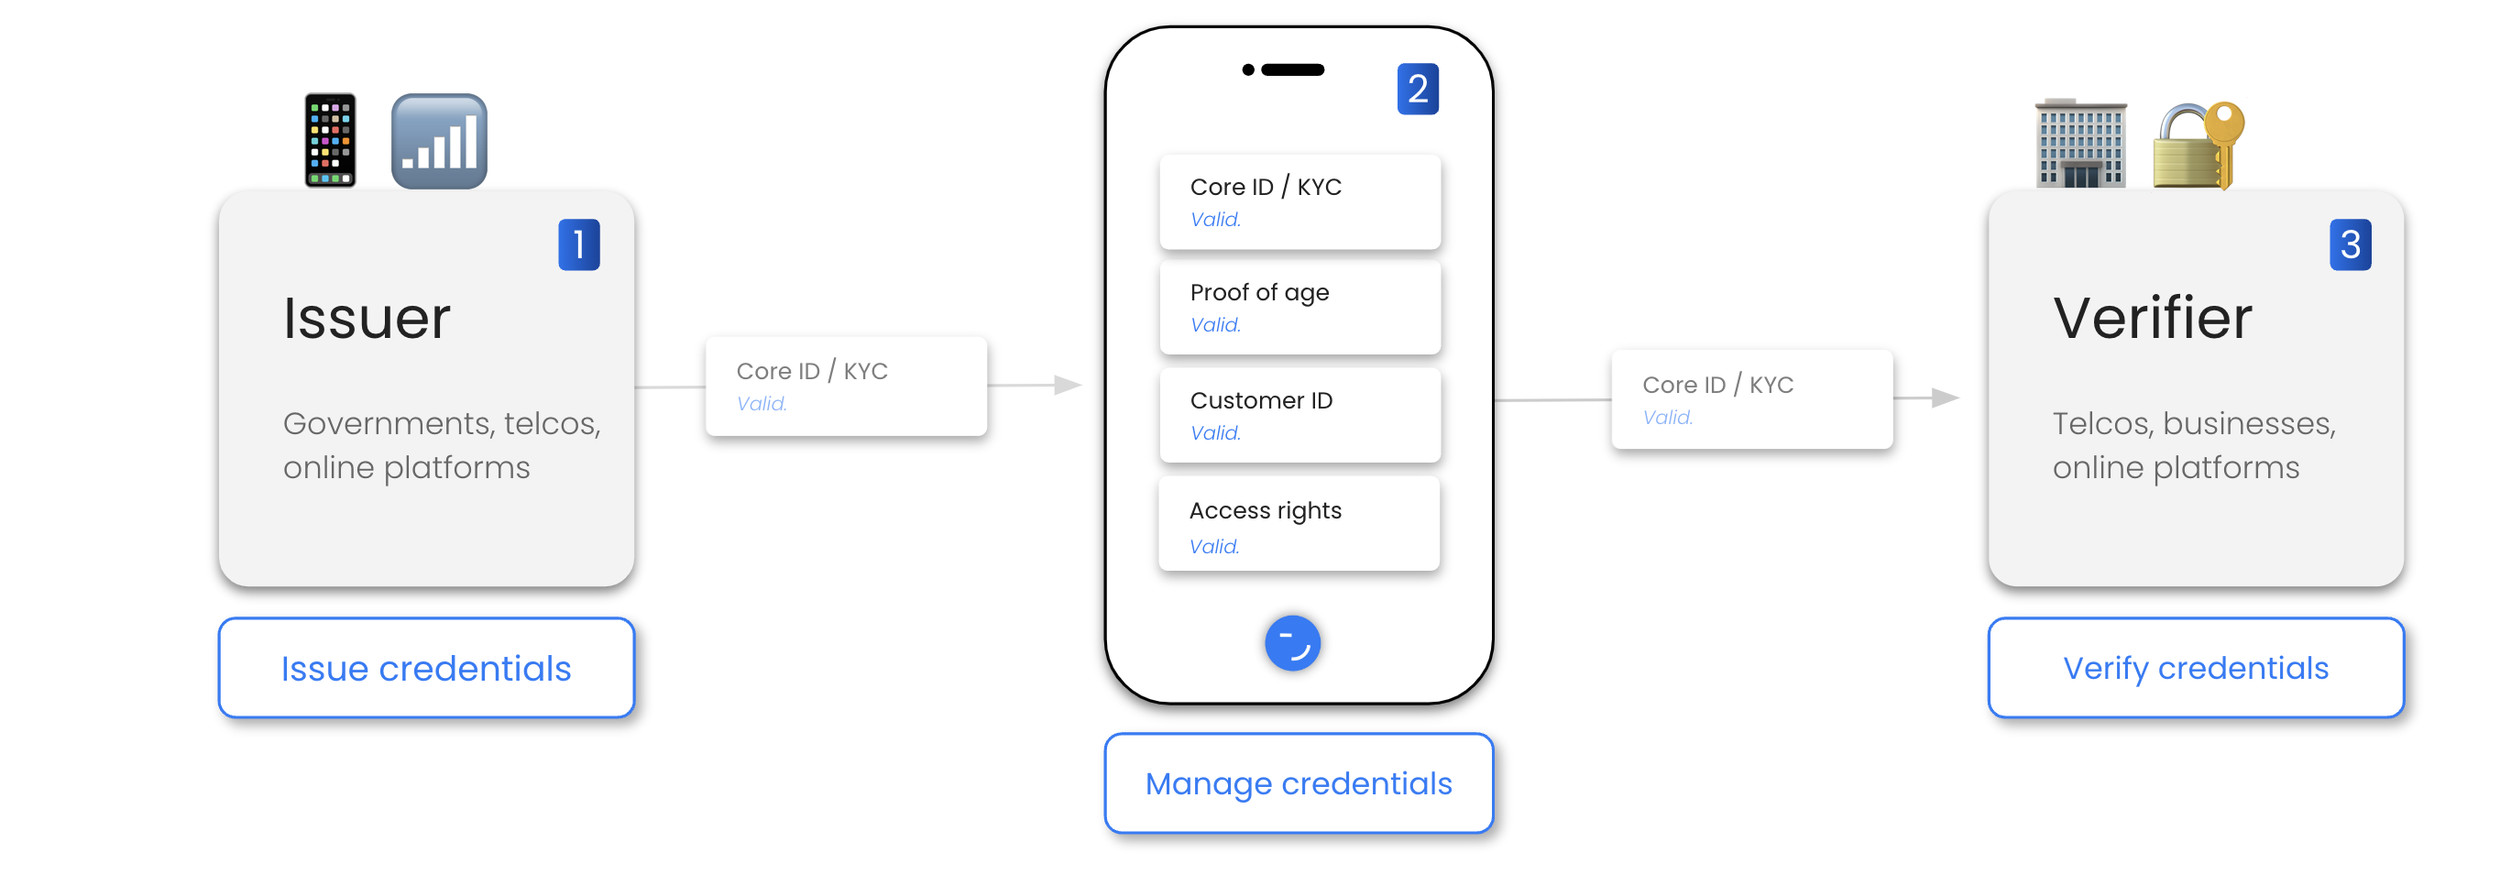
Daraus ergeben sich enorme Chancen für Unternehmen dieser Branche:
- Bessere UX: Reibungsloseres Onboarding und einfacheren Zugang zu Produkten oder Services bieten.
- Höherer Umsatz: Nutzerkonversion, -bindung und -zufriedenheit steigern, indem Nutzer Daten einfach und mit gutem Gefühl teilen können.
- Neue Geschäftsmodelle: Neue Produkte oder Services (ID-Wallets, Credential-Ausstellung/-Verifizierung) auf den Markt bringen, um neue Umsatzchancen zu erschließen.
- Geringere Kosten: Prozesse mit Nutzern straffen und Kosten für identitätsbezogene Services wie Auth oder Identitätsprüfung senken.
- Betrug verhindern: SPAM und Betrug wie Identitätsdiebstahl oder Dokumentenfälschung verhindern.
- Bessere Datenqualität: Datenqualität mit vorab verifizierten digitalen Credentials verbessern.
- Stärkere Sicherheit: Das Risiko von Datenlecks mindern, indem Risikofaktoren wie Passwörter oder aggregierte Datenspeicherung beseitigt werden.
Was eIDAS2 für Behörden bedeutet
TL;DR
Die eIDAS2-Verordnung verpflichtet Behörden in Europa zur Einführung dezentraler Identität und Identitäts-Wallets. Mit anderen Worten: Behörden und öffentliche Stellen werden verpflichtet:
- Bürger mit ID-Wallets auszustatten
- digitale Identitäts-Credentials an Bürger auszustellen (ID-Wallets)
- elektronische Signaturen mit der rechtlichen Gleichstellung zu handschriftlichen Signaturen zu ermöglichen
- digitale Identitäts-Credentials & Wallets für Authentifizierung & Identifizierung zu akzeptieren
Allerdings ist die Einhaltung regulatorischer Anforderungen (eIDAS2) nur einer von vielen Gründen, warum Behörden dezentrale Identität im Einklang mit eIDAS2 einführen. Hier sind einige weitere:
- Besseres Bürgererlebnis: Behörden können reibungslosere Erlebnisse in der Interaktion zwischen Bürgern und Behörden bieten.
- Höhere Bürgerzufriedenheit: Behörden können die Bürgerzufriedenheit steigern, indem sie es Bürgern ermöglichen, Daten einfach und mit gutem Gefühl zu erfassen, zu verwalten und zu teilen.
- Interoperabilität: In Kombination mit dem Once-Only-Prinzip können Behörden die bereitgestellte Wallet und das ID-Credential nutzen, um einen starken Identitätsnachweis des Bürgers zu erhalten und bekannte Informationen über den Bürger wiederzuverwenden.
- Geringere Kosten: Behörden können Prozesse straffen und Kosten für die Erbringung von Services senken.
- Weniger Betrug: Behörden können Identitätsdiebstahl, Dokumentenfälschung und andere Formen von Betrug reduzieren.
- Datenqualität: Behörden können die Datenqualität über verschiedene Organisationen und Anwendungen hinweg verbessern (die derzeit „Datensilos“ bilden).
Infolgedessen werden Identitäts-Wallets zum wichtigsten Weg für Bürger, mit Behörden und öffentlichen Stellen zu interagieren.
Innovation im öffentlichen Sektor ermöglichen
eIDAS2, Identitäts-Wallets und dezentrale Identität sind entscheidende Wegbereiter für Innovation im öffentlichen Sektor. Zum Beispiel::
- Zugang: Behörden bieten Bürgern reibungslosen Zugang zu E-Government-Services, indem sie ihnen ermöglichen, sich über ihre Wallets in einem 1-Klick-Prozess zu authentifizieren.
- Digitale Identitätsdokumente: Behörden stellen digitale Identitäts-Credentials aus – wie Reisepässe, Führerscheine, Meldebescheinigungen oder Visa (unter anderem) –, die Bürger über ID-Wallets einfach verwalten und teilen können.
- ID-Wallets: Behörden bieten Bürgern ID-Wallets an, mit denen sie Identitätsdaten sicher und datenschutzfreundlich erfassen, verwalten, speichern und teilen können.
- Datenaustausch: Bürger können von Behörden ausgestellte Credentials einfach mit anderen Behörden (z. B. Reisen, Umzug), öffentlichen Stellen (z. B. Polizei, Kommunalverwaltungen) oder Unternehmen (z. B. Banken, Versicherungen, Telko, Versorger, Online-Plattformen …) teilen, um Zugang zu Produkten oder Services zu erhalten.
- Einwilligung & Signatur von Inhalten: Die ausgestellte digitale Identitäts-Wallet ermöglicht es dem Bürger, Dokumente elektronisch zu signieren. Dadurch kann ein Bürger die Wallet nicht nur zur Identifizierung und Authentifizierung bei der Interaktion mit Behörden nutzen, sondern auch Dokumente oder Formulare förmlich signieren.
Die folgenden Abschnitte skizzieren die Auswirkungen von eIDAS2 für ausgewählte Use Cases.
Steuererklärung
Die Steuererklärung und Steuererhebung gehören zu den komplexesten Prozessen und betreffen einen erheblichen Teil der Bevölkerung eines Landes. Behörden können digitale Identitäts-Wallets nutzen, um bestehende Verwaltungssysteme zu digitalisieren, zu optimieren oder miteinander zu verknüpfen.
Die digitale Identitäts-Wallet bietet leistungsstarke Funktionen zur Nutzerauthentifizierung und ermöglicht eine zuverlässige Identitätsprüfung der Nutzer. Dadurch erhalten Bürger schnelleren und einfacheren Zugang zu ihren Informationen und Steuererklärungspflichten, indem bereits verifizierte Daten und eine mobile Benutzeroberfläche genutzt werden.
Soziale Sicherheit
Soziale Sicherheit ist eine zentrale Aufgabe des Staates, die jeden Bürger betrifft. Digitale ID-Wallets können genutzt werden, um digitale Nachweise über den Status und Umfang der sozialen Sicherheit für Bürger zu speichern.
Behörden und Sozialversicherungsträger können die digitale Identitäts-Wallet nutzen, um Sozialversicherungsdokumente für Bürger und ihre Kinder auszustellen. Die digitale Identitäts-Wallet bietet eine starke Nutzerauthentifizierung, die mit Sozialversicherungsdokumenten verknüpft werden kann. Dadurch steht jeder Behörde ein sicherer und leicht zugänglicher Nachweis über die Sozialversicherungsleistungen für den Bürger und seine Kinder zur Verfügung.
Strafverfolgung
Die Strafverfolgung befasst sich täglich mit der Identität von Bürgern und muss in der Lage sein, die Identität von Bürgern zu bestätigen. Fälle von Identitätsbetrug online und offline nehmen erheblich zu, was durch die digitale Identitäts-Wallet abgemildert werden kann.
Die Strafverfolgung kann auf digitale ID-Credentials in der Wallet zurückgreifen, um die Identität von Bürgern zu validieren. Darüber hinaus können Wallet-Diebstahl oder die Gültigkeit von Credentials sicher validiert werden, um das vorgelegte ID-Credential zu bestätigen.
Die Wallet gibt gegenüber der Strafverfolgung nur die erforderlichen Informationen preis, etwa zur Identität des Bürgers, zum Führerschein, zur Fahrzeugzulassung und zu Versicherungsdokumenten. Da die Wallet starke Sicherheits- und Datenschutzmechanismen integriert und durchsetzt, werden die angeforderten Informationen erst freigegeben, nachdem bestätigt wurde, dass die Identitätsanfrage tatsächlich von der Strafverfolgung stammt.
Wie geht es jetzt weiter?
Das folgende Kapitel beschreibt einen bewährten Ansatz in sechs Schritten.
Schritt 1: Machen Sie sich mit eIDAS2 vertraut
Wenn es um digitale Identität und Vertrauensdienste geht, ist eIDAS der rechtliche und regulatorische Referenzrahmen für Organisationen und Behörden, die in der EU tätig sind. In Kombination mit den geltenden europäischen Normen und Standards (z. B. ETSI und CEN/CENELEC) bietet eIDAS einen Werkzeugkasten an Diensten, die einen standardisierten grenzüberschreitenden Ansatz ermöglichen und gleichzeitig die rechtliche Grundlage und Anerkennung dieser Dienste in allen Mitgliedstaaten schaffen.
Angesichts seines pragmatischen Ansatzes, der einen rechtlichen und standardisierten Technologierahmen kombiniert, entwickelt sich eIDAS zunehmend zum Rahmen für digitale Identität und Vertrauensdienste über die Grenzen der EU hinaus. Organisationen und Behörden weltweit übernehmen eIDAS-Prinzipien und -Standards, um ihre wirtschaftliche Vision und Strategie zukunftssicher aufzustellen.
Um eIDAS zu nutzen, ist ein gutes Verständnis dafür erforderlich, was eIDAS umfasst und wie es genutzt und umgesetzt werden kann.
Ein guter Ausgangspunkt ist die Dokumentation der Europäischen Kommission, die einen Überblick über die in eIDAS definierten Bausteine für elektronische Identität und elektronische Signatur bietet. Wenn Sie tiefer in die Materie einsteigen möchten, finden Sie hier eine Übersicht relevanter rechtlicher und normativer Dokumente.
Zweitens ist der Austausch mit Fachexperten entscheidend für eine erfolgreiche Umsetzung Ihrer eIDAS-Projekte im Bereich digitale Identität und Vertrauensdienste. eIDAS ist ein rechtlicher Rahmen und bringt rechtliche und regulatorische Anforderungen mit sich. Es erfordert ein profundes Verständnis dafür, was die rechtlichen und regulatorischen Rahmenbedingungen umfassen und wie sie auf die Bedürfnisse Ihrer Organisation übertragen und angewendet werden können. Die Beratung und Unterstützung durch einen erfahrenen Fachexperten verkürzt die Umsetzungszeit und kann potenzielle Konflikte mit rechtlichen Vorgaben oder Standards während der Umsetzung oder des Betriebs Ihrer Dienste vermeiden.
Schritt 2: Identifizieren Sie Chancen und Compliance-Risiken
Beginnen Sie damit, Ihre Geschäftschancen und -ziele zu definieren. Dazu ist es hilfreich, sich auf bestimmte Kategorien oder Bereiche Ihrer Tätigkeit zu konzentrieren.
Der folgende Rahmen bietet Ihnen Orientierung auf dem Weg dorthin.
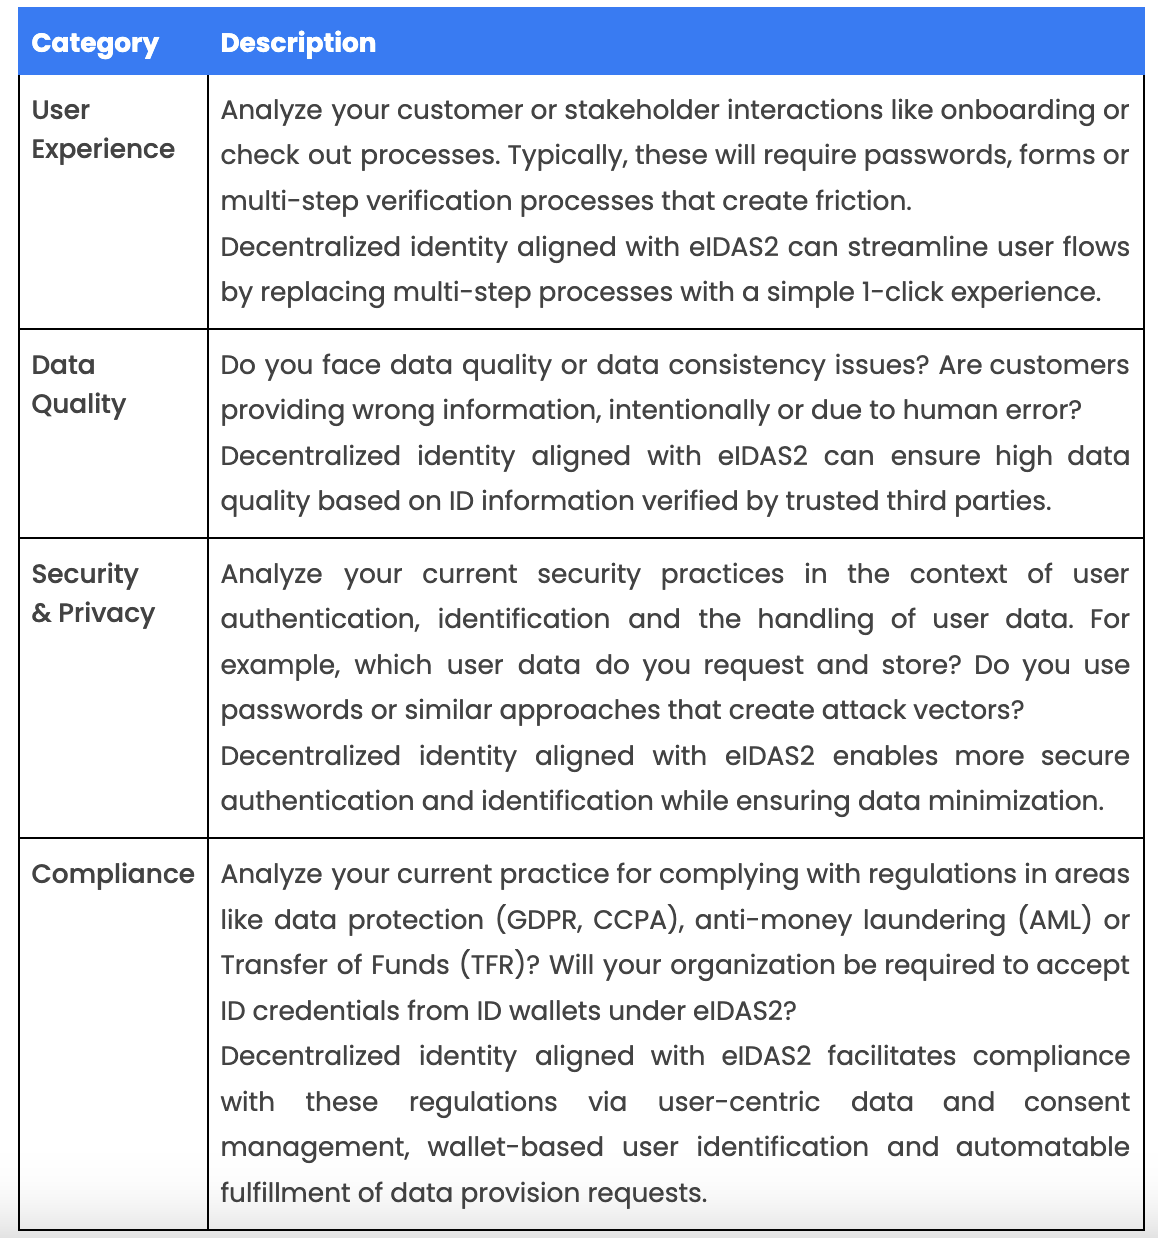 caption id="" align="alignnone" width="1156"
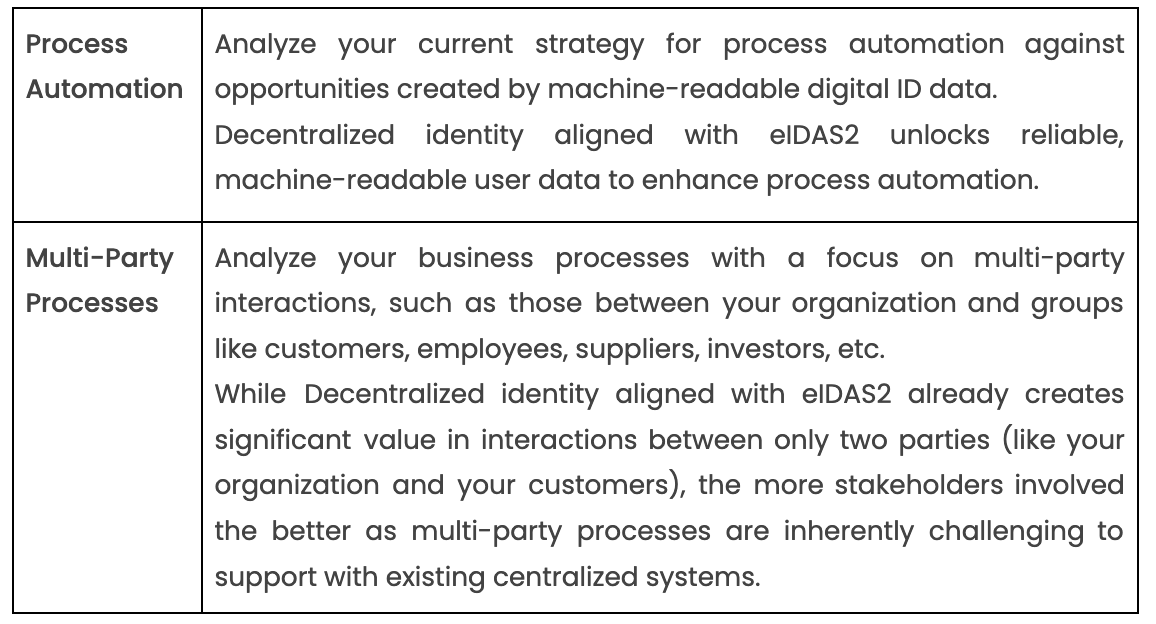 Dieser Rahmen bietet keine abschließende Liste von Kategorien, sodass Sie wahrscheinlich zusätzliche Bereiche entdecken werden, die für Ihre Organisation oder Branche spezifisch sind. /caption
Schritt 3: Wählen Sie Use Cases aus und priorisieren Sie sie
Listen Sie auf Basis der identifizierten Chancen und Risiken alle Use Cases auf, die für Ihre Organisation relevant sind. (Die in den vorherigen Abschnitten beschriebenen Use Cases können als Inspiration dienen.)
Sobald Sie eine Liste aller Use Cases haben, priorisieren Sie diese basierend auf der Strategie, den Herausforderungen und dem Produkt- oder Dienstleistungsportfolio Ihrer Organisation.
Die folgende 2x2-Matrix bietet eine einfache Möglichkeit, Ihre Use Cases anhand ihrer Auswirkung auf Ihre Organisation (Return on Investment) und der Einfachheit der Umsetzung (Ressourcen, Zeit) zu priorisieren.
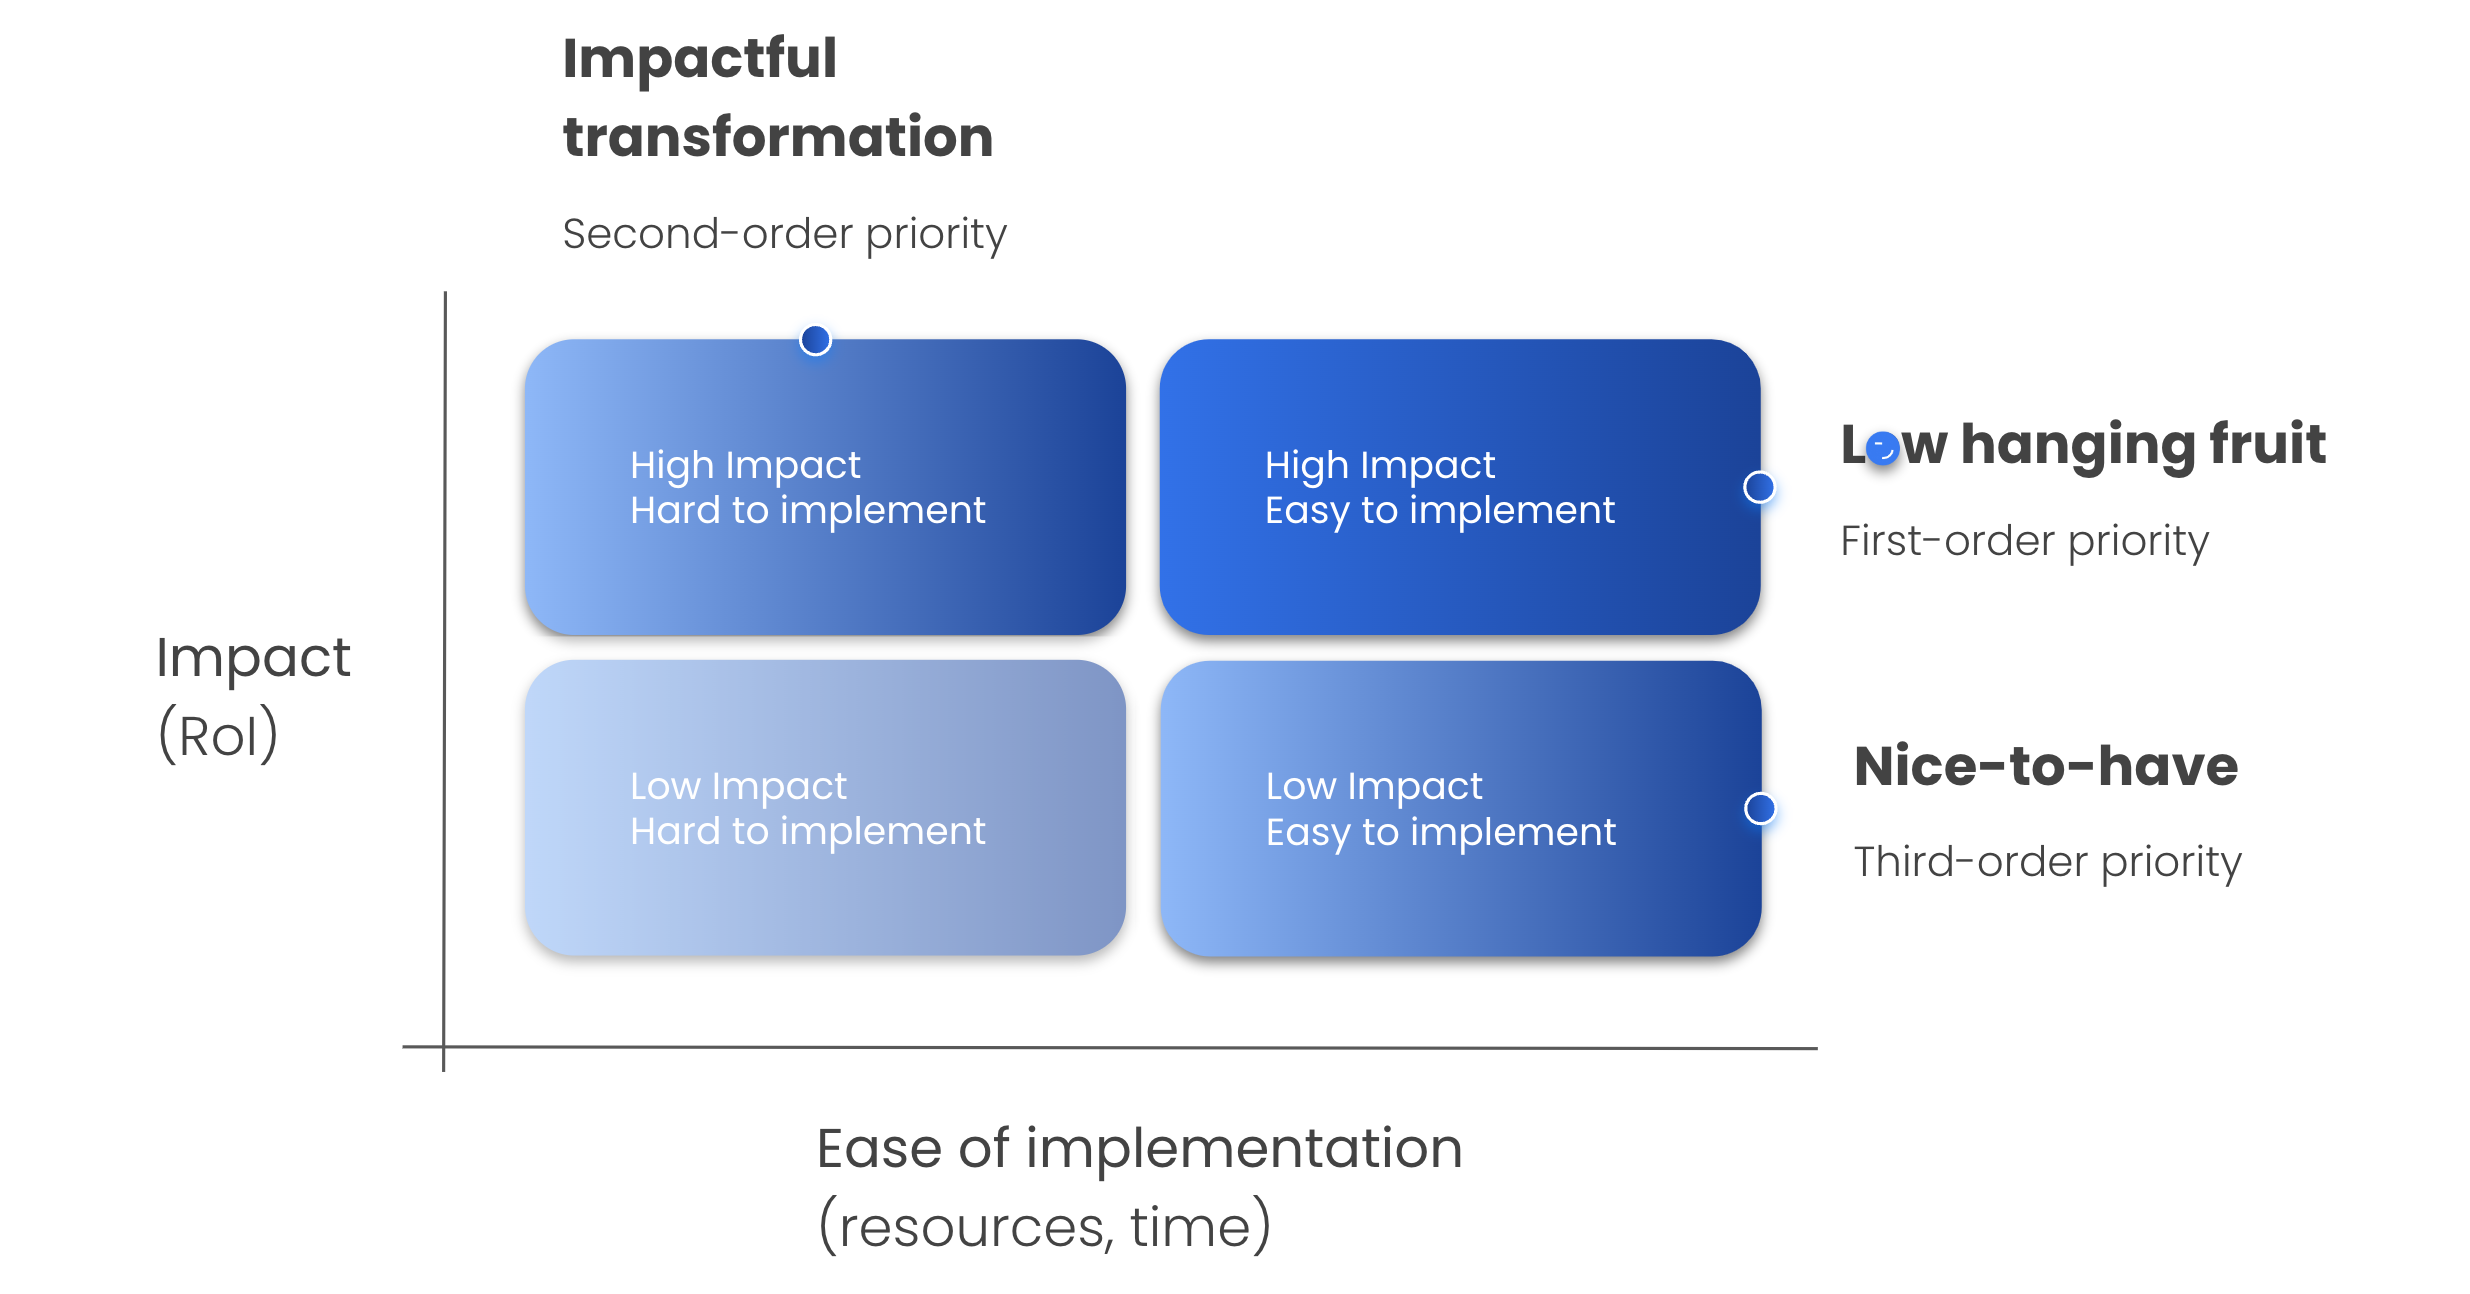
Hier sind einige Tipps zur Verwendung der Matrix:
- Auswirkung
Das wichtigste Kriterium für die Auswahl Ihres Use Cases ist seine potenzielle Auswirkung auf Ihre Organisation. Berücksichtigen Sie die folgenden Arten von Vorteilen:
Umsatzsteigerung: Optimieren Sie Nutzerabläufe, etwa durch den Wegfall von Passwörtern, Formularen oder mehrstufigen Identifizierungsprozessen beim Onboarding oder Check-out, um die Conversion zu erhöhen oder Abbruchquoten zu senken.
Kostensenkung: Ermöglichen Sie Online-Interaktionen, die traditionell persönliche Treffen erforderten, oder automatisieren Sie Geschäftsprozesse, um Kosten und Ressourcen zu sparen (z. B. für die manuelle Datenverarbeitung), oder ersetzen Sie sogar Drittanbieterdienste, die Sie derzeit für verwandte Aufgaben nutzen, durch eine einzige, einheitliche Lösung.
Compliance-Probleme vermeiden: Erleichtern Sie die Einhaltung regulatorischer Anforderungen, insbesondere in Bezug auf die Verarbeitung personenbezogener Daten (z. B. auf Grundlage der Datenschutz-Grundverordnung der EU, DSGVO), um hohe Strafen und Markenschäden zu vermeiden.
Betrug vorbeugen: Stellen Sie eine zuverlässige Verifizierung der Beteiligten sicher und führen Sie manipulationssichere digitale Dokumente ein, um Identitätsdiebstahl oder Dokumentenfälschung zu verhindern.
Sicherheitsrisiken mindern: Eliminieren Sie die wichtigsten Risikofaktoren, die zu Datenlecks führen, wie Passwörter oder die aggregierte Datenspeicherung.
Ihre Marke stärken: Bieten Sie nahtlosere Nutzererlebnisse, stärken Sie die Sicherheit und verbessern Sie den Datenschutz, indem Sie den Beteiligten die Kontrolle über ihre Daten geben.
Nicht hinter Wettbewerbern zurückfallen: Berücksichtigen Sie schließlich die Auswirkungen auf Ihr Geschäft, wenn Wettbewerber SSI vor Ihnen einführen. - Einfachheit der Umsetzung
Der Aufwand für die Umsetzung Ihres Use Cases hängt von Faktoren ab wie:
UI/UX: Bewerten Sie, wie verschiedene Akteure in einem Use Case interagieren und was erforderlich wäre, um Nutzern ein nahtloses Erlebnis mit neuen Produkten oder Funktionen zu bieten.
Daten: Identifizieren Sie, welche Art von Daten Sie verwenden werden, wo und wie diese Daten derzeit gespeichert und verarbeitet werden und ob sie anonymisiert werden müssen.
Deployment: Bewerten Sie, wie Lösungen bereitgestellt werden sollen, welche Umgebungen genutzt werden und welche Systemanforderungen für Staging, Testing und Produktion gelten.
Integration: Bewerten Sie die Komplexität der Geschäftsprozesse und der bestehenden IT-Infrastruktur oder Anwendungen, die in den Use Cases involviert sind.
Verantwortlichkeit: Identifizieren Sie, welche Abteilungen an Ihren Use Cases beteiligt sind und wie sie Entscheidungen treffen, insbesondere wenn Sie die Zustimmung für Umsetzungen benötigen.
Kaufen vs. selbst bauen: Bewerten Sie, ob Sie kaufen oder selbst bauen werden, möglicherweise unter Verwendung von Open-Source-Lösungen, und wie die Arbeit auf interne oder externe Teams verteilt wird.
Schritt 4: Definieren Sie Anforderungen
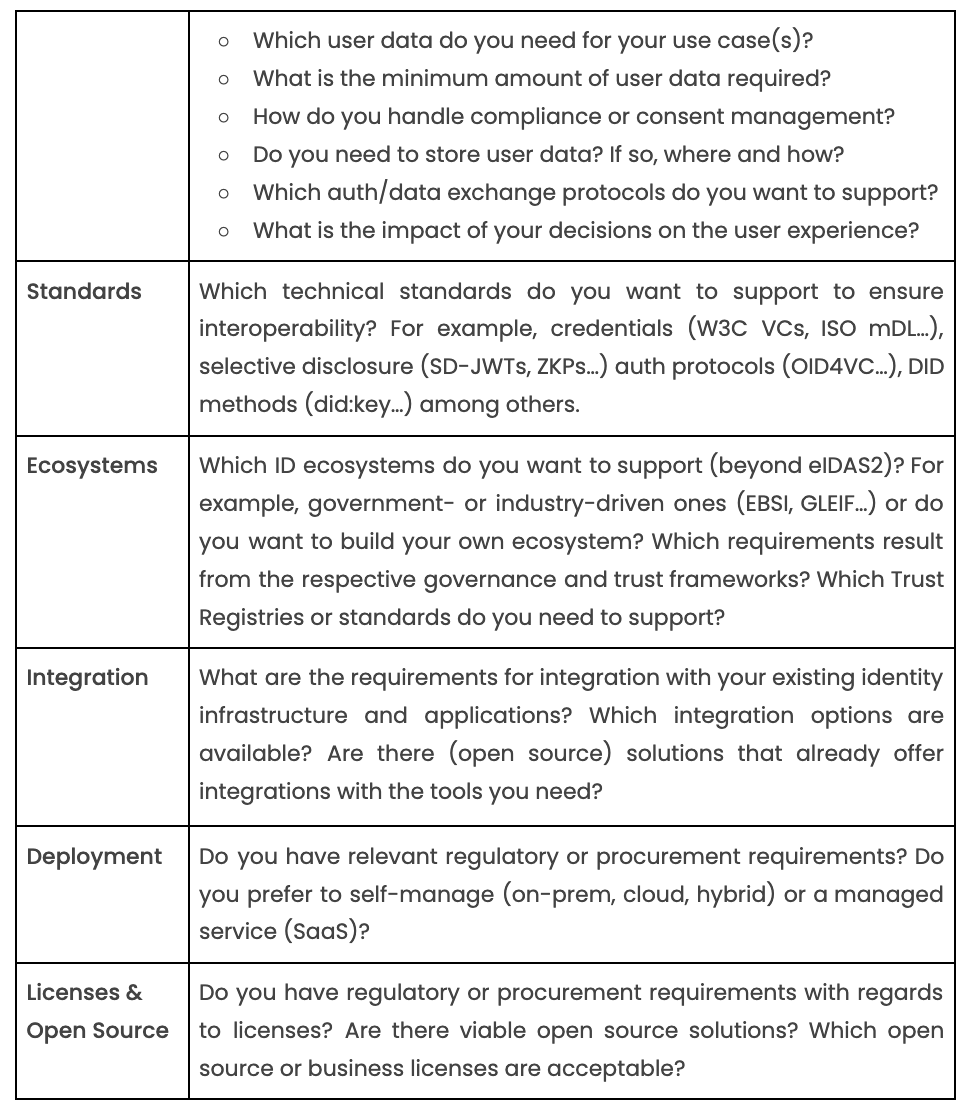
Sobald Sie Ihre Use Cases ausgewählt haben, ist es Zeit, Anforderungen zu definieren. Die folgende Liste führt Sie durch wichtige Bereiche, die Sie berücksichtigen sollten:
- Use Cases
Ihre Anforderungen unterscheiden sich je nach Use Case. Außerdem unterscheiden sich Use Cases hinsichtlich ihrer Komplexität und reichen von einfachen, wiederverwendbaren bis hin zu hochgradig individuellen Mustern. Die Definition von User Journeys bis hin zu User Stories ist eine hilfreiche Möglichkeit, Ihre Use Cases zu formalisieren und Ihre Geschäftsanforderungen zu definieren. - Rollen
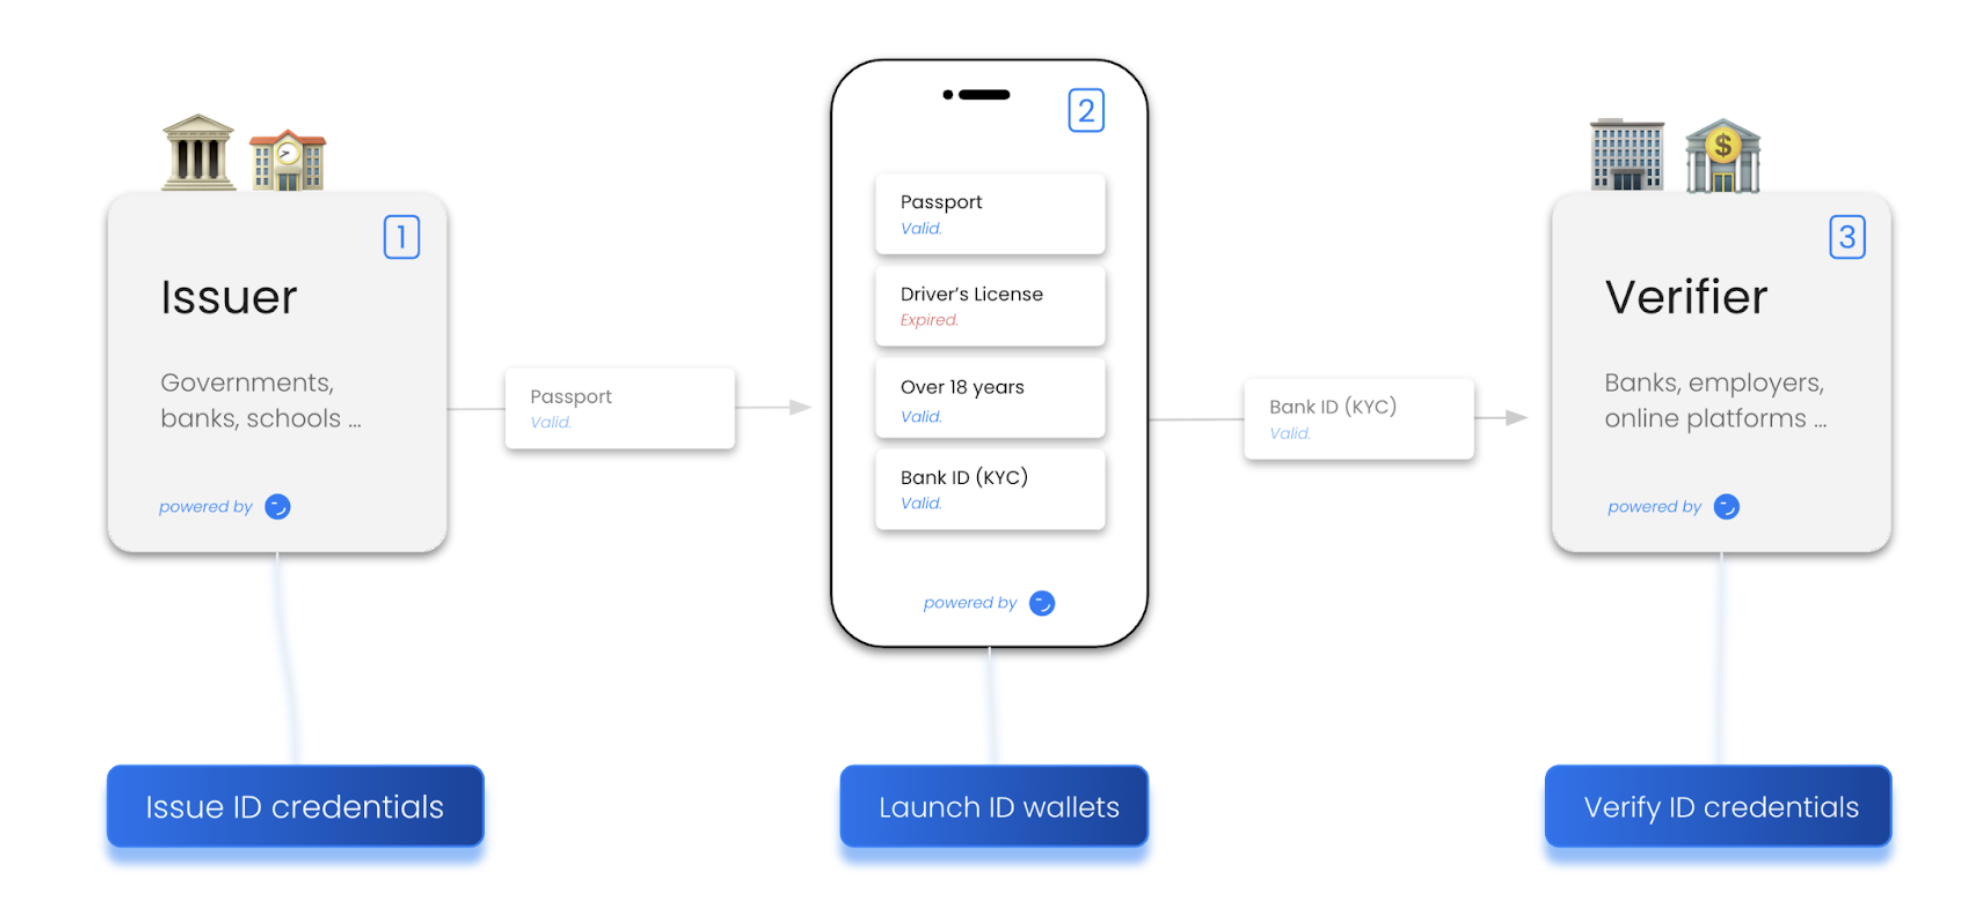
Ihre Anforderungen unterscheiden sich je nachdem, ob Ihre Organisation als- Aussteller – Organisationen, die Identitäts-Credentials für die Wallets der Nutzer ausstellen,
- Wallet-Anbieter agiert – Organisationen, die Nutzern Wallets bereitstellen,
- Verifier agiert – Organisationen, die Identitäts-Credentials aus den Wallets der Nutzer verifizieren,
- oder eine Mischung dieser drei Rollen.
Während die meisten Organisationen zwei oder alle drei der oben beschriebenen Rollen übernehmen werden, konzentrieren sich einige Organisationen stärker auf die Ausstellung (Behörden, Universitäten), andere auf ID-Wallets (Behörden, Banken, Technologieunternehmen) oder auf die Verifizierung (Banken, E-Commerce).
3. Technologie
Sobald Sie Ihre Geschäftsanforderungen festgelegt haben, ist es Zeit, die technischen Anforderungen zu definieren, um Ihre Use Cases oder Anwendungen Wirklichkeit werden zu lassen.
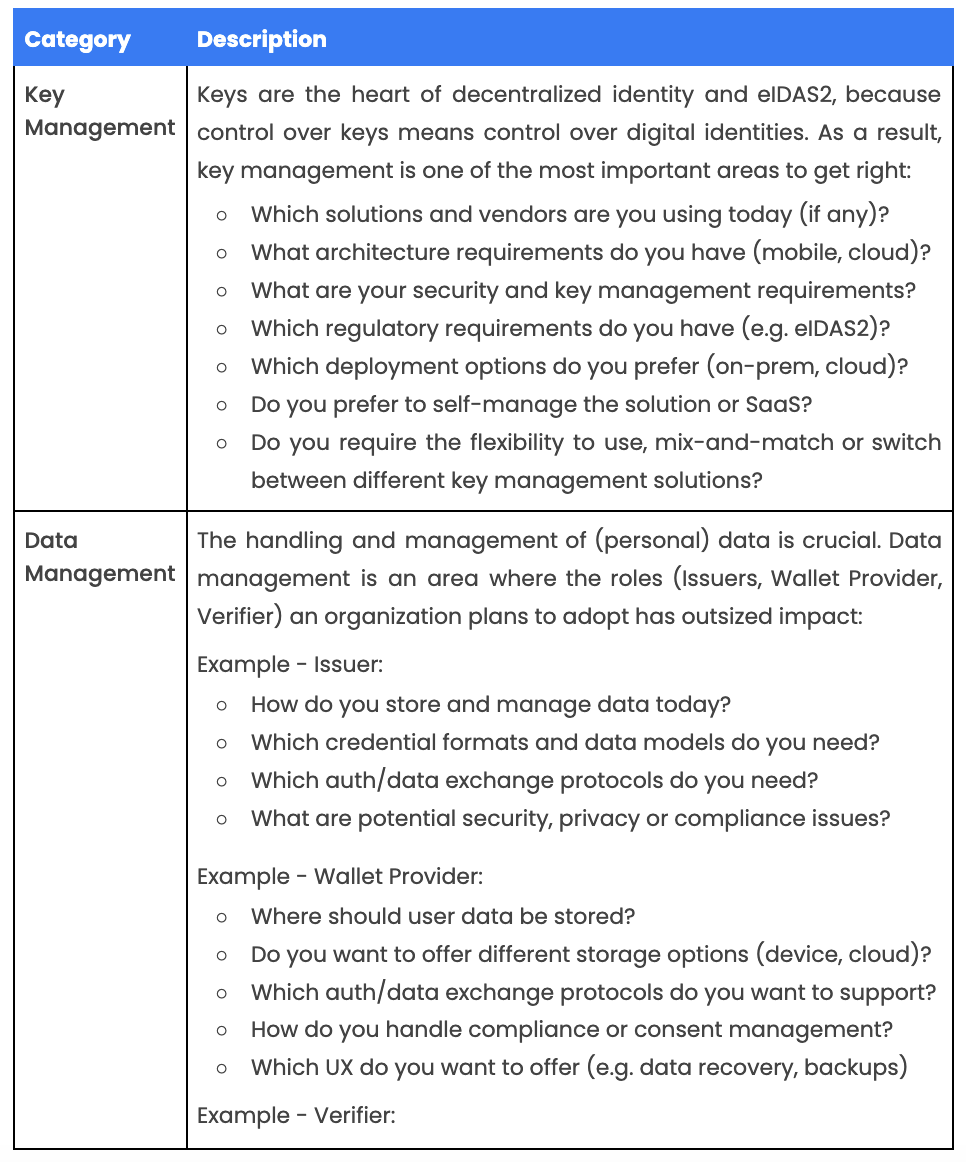
Schritt 5: Selbst bauen vs. kaufen
Sobald Sie Ihre Anforderungen verstehen, ist es Zeit, die Frage zu beantworten, ob Sie Ihre eigene Lösung (Inhouse) bauen oder eine bestehende kaufen sollten.
Letztlich kommt es auf Ihre Ressourcen und Ihren Zeitplan an. Die Entwicklung dezentraler Identity-Lösungen im eigenen Haus erfordert umfangreiches Wissen über eine Reihe aufkommender Vorschriften, komplexer Technologien und sich entwickelnder Standards sowie ein starkes technisches Team, das in der Lage ist, die Lösung zu implementieren, zu warten und kontinuierlich zu erweitern. Darüber hinaus verzögert der Bau einer eigenen Lösung Ihre Markteinführung erheblich.
Beginnen Sie damit, den Markt nach Lösungen zu durchsuchen, die Ihren Anforderungen entsprechen, optional mit Unterstützung von Experten. Open-Source-Lösungen sind eine hervorragende Möglichkeit, schnell und mit wenig Aufwand zu lernen und zu experimentieren. Außerdem ermöglichen sie Ihnen, Ihre eigene Lösung günstiger und schneller zu bauen (im Vergleich zum Start bei null). Infolgedessen verfolgen viele Organisationen den Ansatz, Infrastruktur (Libs, SDKs, APIs) zu kaufen – ob Open oder Closed Source – und darauf individuelle Anwendungen aufzusetzen (im eigenen Haus oder mit Partnern).
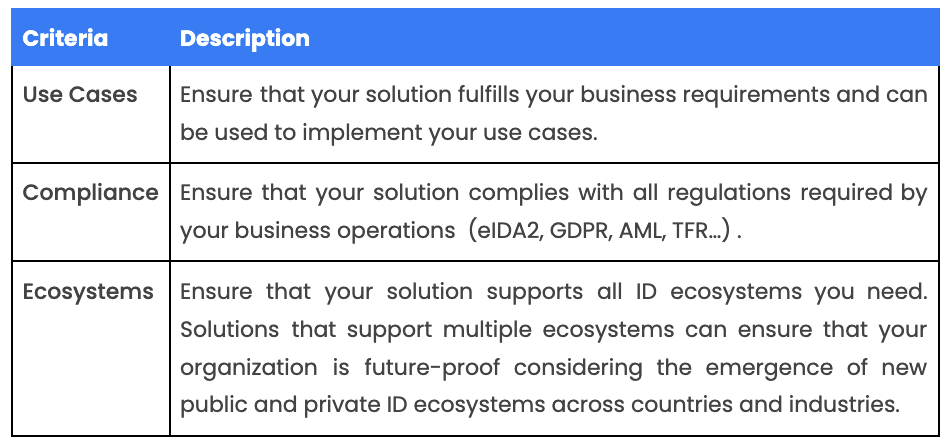
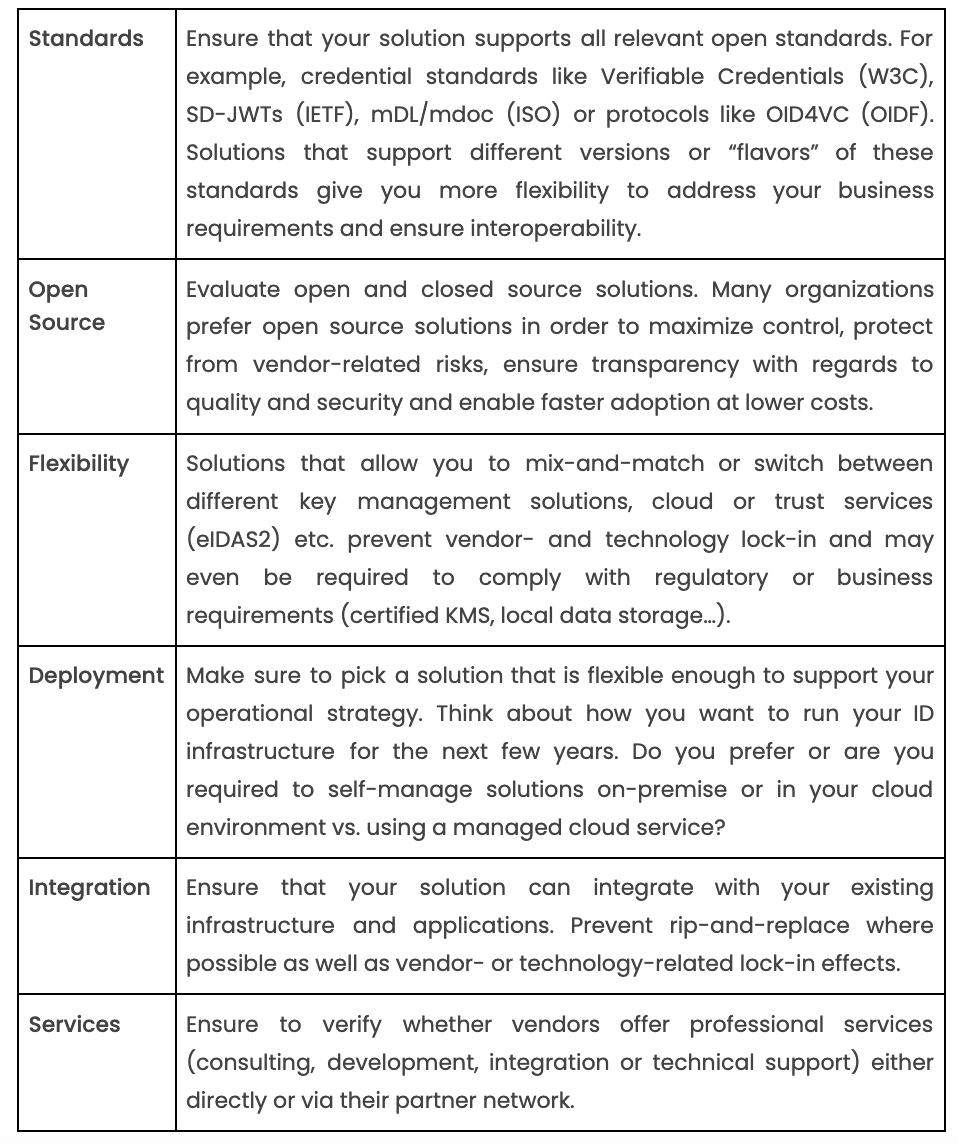
Da die Auswahl von Technologie und Anbietern komplex sein kann, haben wir einige Kriterien herausgearbeitet, anhand derer Organisationen verschiedener Branchen ihre Optionen bewerten:
Schritt 6: Starten und ausbauen
Nachdem Sie entschieden haben, ob Sie selbst entwickeln oder einkaufen, ist es Zeit, Use Cases umzusetzen.
Beginnen Sie mit den Quick Wins auf Basis Ihrer Priorisierung (Schritt 3). Wir empfehlen einen iterativen Ansatz: Sie starten mit einem Pilotprojekt und gehen in den Produktivbetrieb über, indem Sie je nach Geschäftsprioritäten und gewünschter Kundenkommunikation jeweils ein Produkt, eine Funktion oder einen Use Case einführen.
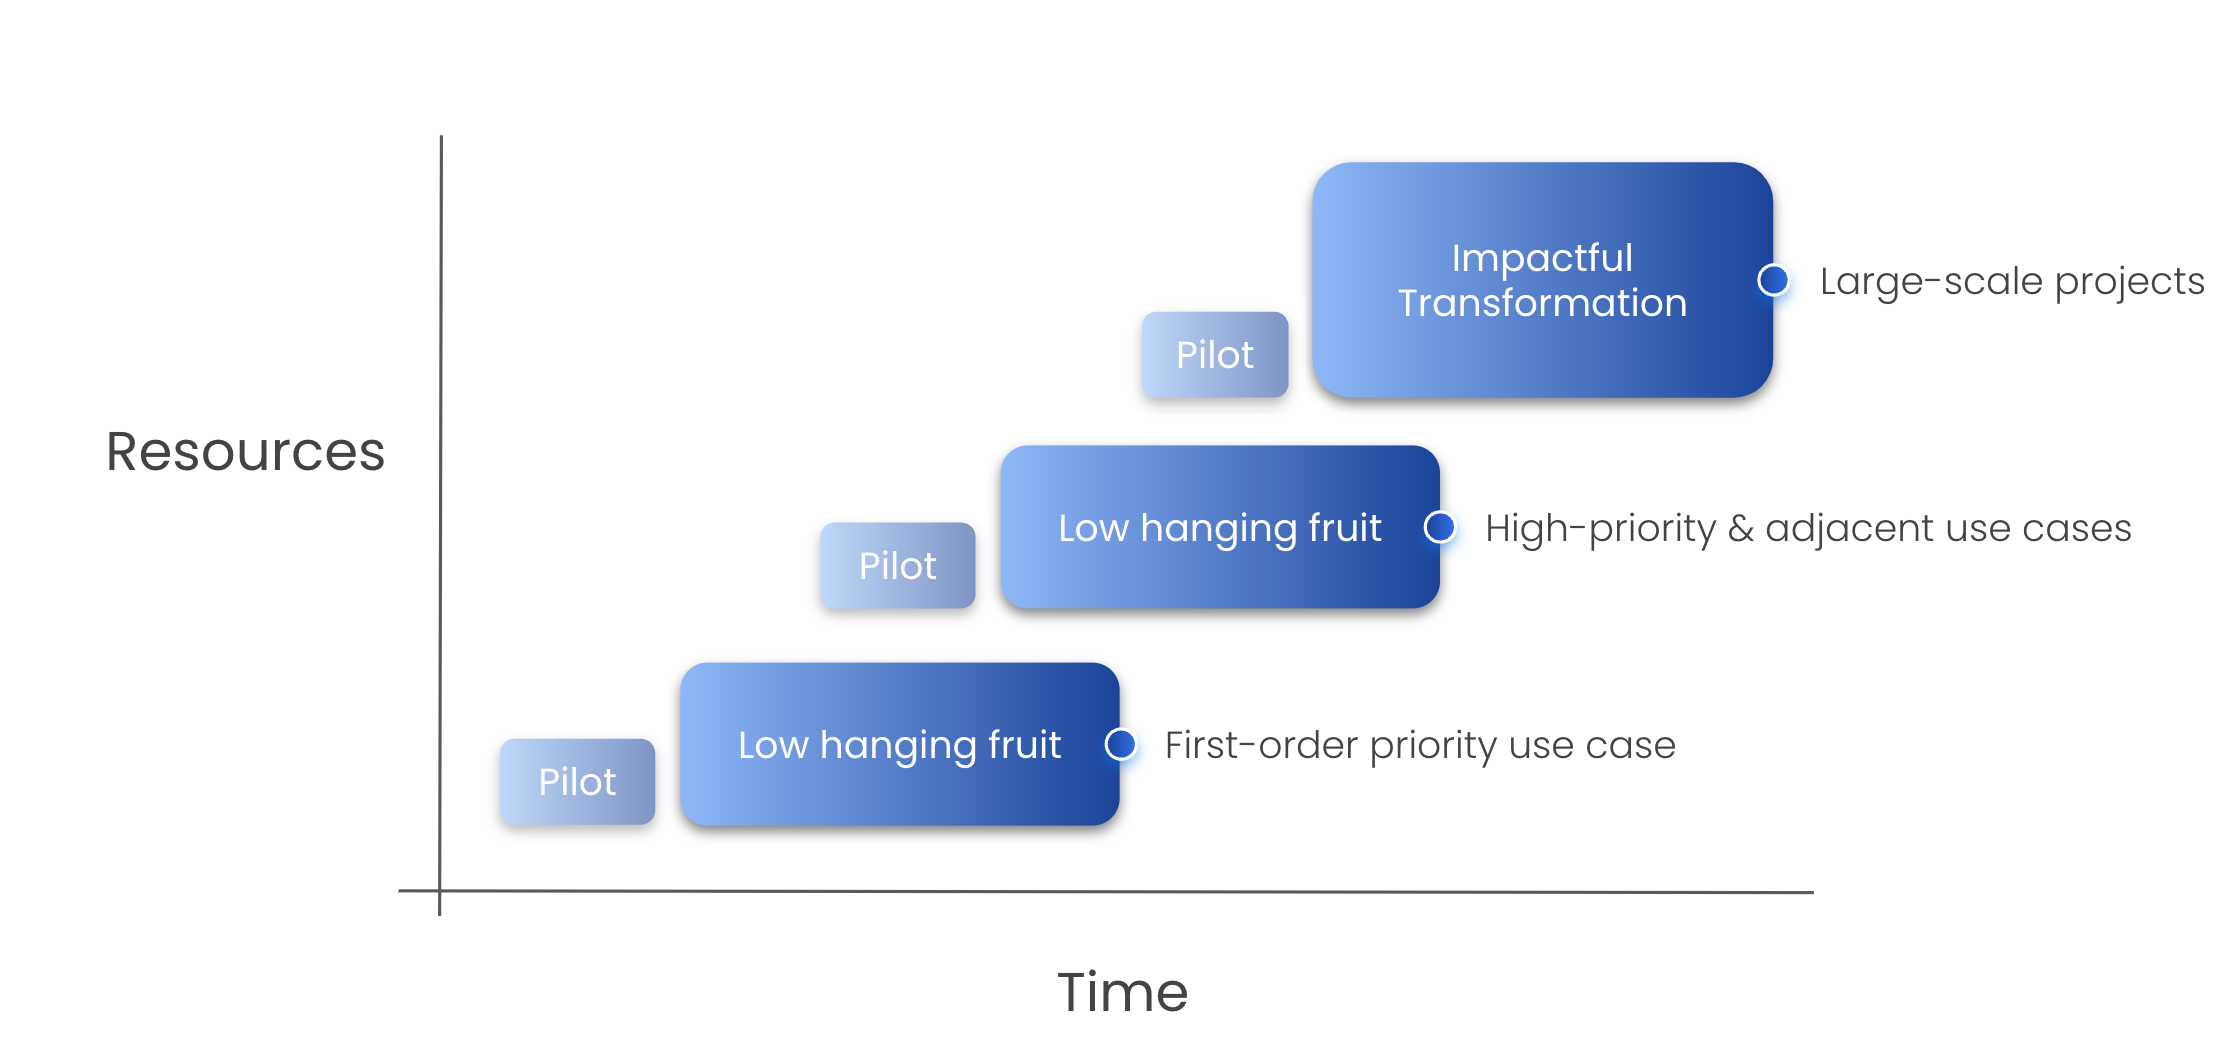
Wichtig: Wir empfehlen, mit Use Cases zu starten, die eine hohe Wirkung haben, aber relativ einfach umzusetzen sind („einfache Erfolge“) – sei es aufgrund einfacherer technischer Anforderungen, geringerer Risiken (Datenschutz, Compliance, Imageschaden), administrativer Gründe (bereits vorhandene Zustimmung des Managements, weniger beteiligte Abteilungen) oder anderer Faktoren. Häufig werden Sie feststellen, dass ein Use Case benachbarte Use Cases ermöglicht oder zumindest die Umsetzung anderer Use Cases erleichtert, etwa wenn sie ähnliche Muster aufweisen und technische Anforderungen teilen.
Sobald Sie Wissen aufgebaut, erste Use Cases erfolgreich umgesetzt und die Unterstützung der Führungsebene Ihres Unternehmens gesichert haben, können Sie sich an wirkungsstarke Projekte wagen, die schwer umzusetzen sind („wirkungsstarke Transformation“).
Kurz gesagt: Starten Sie mit Use Cases, die geringe Risiken und hohen Nutzen bieten. Gehen Sie vom Pilotprojekt in den Produktivbetrieb über und erweitern Sie die Use Cases, während Sie operative Kapazitäten und organisatorische Unterstützung aufbauen.
Über die Autoren
walt.id
walt.id bietet eine ganzheitliche Open-Source-Infrastruktur für digitale Identitäten und Wallets, die von Tausenden Entwicklern, Regierungen und Unternehmen branchenübergreifend genutzt wird. Alle Lösungen erfüllen die Anforderungen von eIDAS2, verschiedener Identitätsökosysteme wie EBSI sowie von Standards (W3C, ISO, IETF, OIDF).
Darüber hinaus hat walt.id umfangreich mit der EU und den Mitgliedstaaten zusammengearbeitet, etwa indem wir die neuen ID-Standards der EU (EBSI, eIDAS2) mitverfasst haben oder als Technologieanbieter in mehreren EU-Large-Scale-Pilots tätig waren.
- Website: https://walt.id
- Developer Hub: https://docs.walt.id
- Kontakt:
- Community: Discord — X/Twitter — LinkedIn — Youtube
TrustScape
TrustScape bietet fachkundige Beratung zu eIDAS Digital Identity & Trust Services und fungiert als vertrauenswürdiger Berater für öffentliche und private Organisationen. Wir beraten zu den rechtlichen und regulatorischen Anforderungen an eIDAS-Wallets, elektronische Identitäten und Vertrauensdienste sowie zu nationalen Programmen für digitale Identitäten für EU-Mitgliedstaaten und darüber hinaus.
Darüber hinaus unterstützt Trustscape bei der Entwicklung neuer rechtlicher und regulatorischer Anforderungen sowie der Standardentwicklung im Zusammenhang mit eIDAS.
- Website: https://trustscape.eu
- Kontakt: https://trustscape.eu/contact
- Ressourcen: https://trustscape.eu/resources
- Community: LinkedIn
Dieses eBook herunterladen
Das eBook als PDF erhalten Sie hier.
Weiterführende Lektüre
Zu Digital Identity, selbstbestimmter Identität (SSI); Non-Fungible Tokens (NFTs); SSI vs. NFTs