

Livre blanc
eIDAS2 est là !
Internet a été conçu sans couche d'identité. Par conséquent, les personnes n'ont aucun contrôle sur leurs données et l'on a assisté à une concentration du pouvoir entre les mains des grandes plateformes, ainsi qu'à une hausse de l'usurpation d'identité et de la fraude, que l'IA a démocratisées.
L'identité décentralisée promet de résoudre ces problèmes, et l'un de ses principaux moteurs est la réglementation, portée par l'Union européenne et sa nouvelle loi sur l'eID : « eIDAS2 ». Ce règlement change la donne, car il impose l'adoption de l'identité décentralisée et des portefeuilles d'identité dans l'une des plus grandes zones économiques du monde.
Ce document explique tout ce que vous devez savoir sur eIDAS2 et son impact sur les administrations et les entreprises de tous secteurs.
Plongeons dans le vif du sujet. (Vous pouvez poursuivre votre lecture ou télécharger l'ebook au format PDF ici.)
Une brève histoire de la loi sur l'eID (eIDAS)
Le règlement eIDAS (identification électronique, authentification et services de confiance) est un cadre juridique de l'UE qui vise à établir un système standardisé et sécurisé pour les transactions et interactions électroniques dans l'ensemble des États membres européens.
En vigueur depuis juillet 2016, eIDAS facilite la reconnaissance et l'acceptation de l'identification électronique (eID) et des signatures électroniques au-delà des frontières, en garantissant leur validité juridique et leur fiabilité. Le règlement promeut l'usage d'identités numériques et de signatures électroniques sécurisées, favorisant un environnement numérique fluide et digne de confiance pour les entreprises, les citoyens et les administrations publiques de l'UE, et renforçant in fine les services numériques transfrontaliers et le commerce en ligne.
Pourquoi eIDAS2 a été créé (pourquoi eIDAS ne suffisait pas)
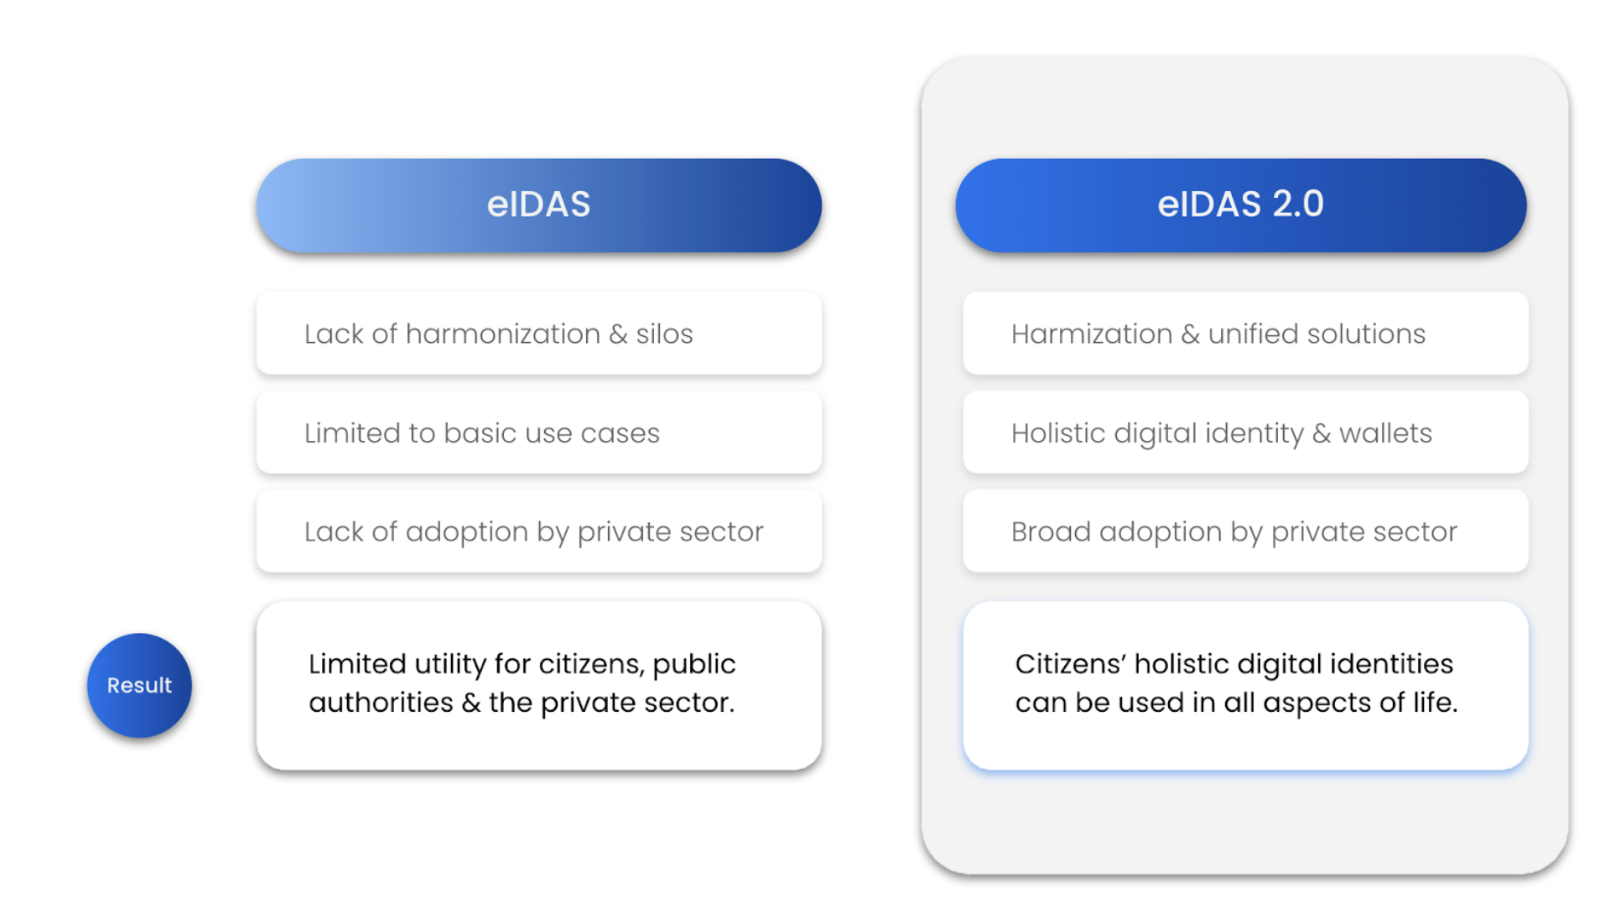
Trois lacunes d'eIDAS méritent d'être comprises :
Premièrement, eIDAS a donné lieu à des mises en œuvre nationales divergentes du règlement, entraînant des variations dans son application. De ce fait, l'adoption d'eIDAS pour des cas d'usage transfrontaliers, intersectoriels ou inter-organisationnels s'est révélée complexe et difficile, comme le montre l'étude d'impact sur la révision d'eIDAS de l'UE.
Deuxièmement, eIDAS était intrinsèquement limité à un certain nombre de services de confiance, axés principalement sur les signatures électroniques et construits autour d'elles. Le règlement ne fournissait pas de cadre pour des identités numériques holistiques, incluant par exemple des données liées à l'éducation, au travail, aux finances, à l'assurance ou à la santé. De ce fait, la valeur d'eIDAS pour les personnes ou les organisations se limitait essentiellement à faciliter les interactions entre citoyens et administrations (par exemple, la connexion aux portails de l'administration en ligne) et la signature électronique de documents.
Troisièmement, eIDAS reposait fortement sur la présence physique pour la vérification d'identité, ce qui n'était pas possible pendant la crise de la COVID et les confinements mondiaux. Les États membres de l'UE ont donc interprété les exigences applicables de manière différente, ce qui entrait en conflit avec l'harmonisation de l'identité et du socle de confiance, fondamental pour eIDAS.
En résumé, compte tenu du manque d'harmonisation et des limites intrinsèques d'eIDAS, celui-ci n'a jamais atteint une large adoption au sein de l'UE (même si la COVID a accéléré son adoption dans la plupart des pays), en particulier dans le secteur privé. Le règlement eIDAS2 a été créé pour résoudre ces problèmes.
Pourquoi eIDAS2 est important
Le règlement eIDAS2 est important parce qu'il constitue le premier cadre réglementaire à l'échelle mondiale à introduire des portefeuilles d'identité numérique pour les personnes et les organisations, leur donnant un contrôle total sur leurs données personnelles dans tous les aspects de leur vie. Le règlement eIDAS2 transforme donc le paysage numérique et est déjà copié dans le monde entier, ce qui lui confère une portée mondiale et même une pertinence pour les organisations opérant hors d'Europe.
Les principaux objectifs d'eIDAS2 sont de doter les citoyens et les organisations d'identités numériques holistiques et maîtrisées par l'utilisateur, sécurisées, respectueuses de la vie privée et dignes de confiance, afin de réduire la fraude et de permettre des interactions numériques transfrontalières, inter-organisationnelles et inter-applicatives. Pour ce faire, il :
- dote les citoyens de portefeuilles d'identité numérique pour collecter, stocker, gérer et partager leurs données avec des tiers (par exemple, les administrations, les entreprises)
- oblige les administrations à fournir des portefeuilles d'identité numérique (avec un soi-disant « PID » fondé sur ISO 18013 et W3C VC) et à délivrer des attestations d'identité numérique aux citoyens (par exemple, passeport, permis de conduire, justificatif de domicile, …)
- oblige les entreprises à accepter les attestations d'identité numérique pour authentifier et vérifier les utilisateurs (par exemple, l'onboarding, le paiement).
- exige un niveau élevé de sécurité et de protection de la vie privée pour garantir que les informations des citoyens sont traitées de manière sécurisée, confirmé par un audit externe obligatoire.
eIDAS2 a été adopté par le Parlement européen le 29 février 2024. Par conséquent, les administrations et de nombreuses entreprises ont déjà entamé la préparation et la mise en œuvre pour se conformer au règlement.
eIDAS2 et identité décentralisée
Le principal lien entre eIDAS2 et l'identité décentralisée est que les deux approches s'appuient sur des portefeuilles d'identité, qui permettent aux utilisateurs de collecter, gérer et partager leurs données, en les plaçant au centre de leurs interactions numériques.
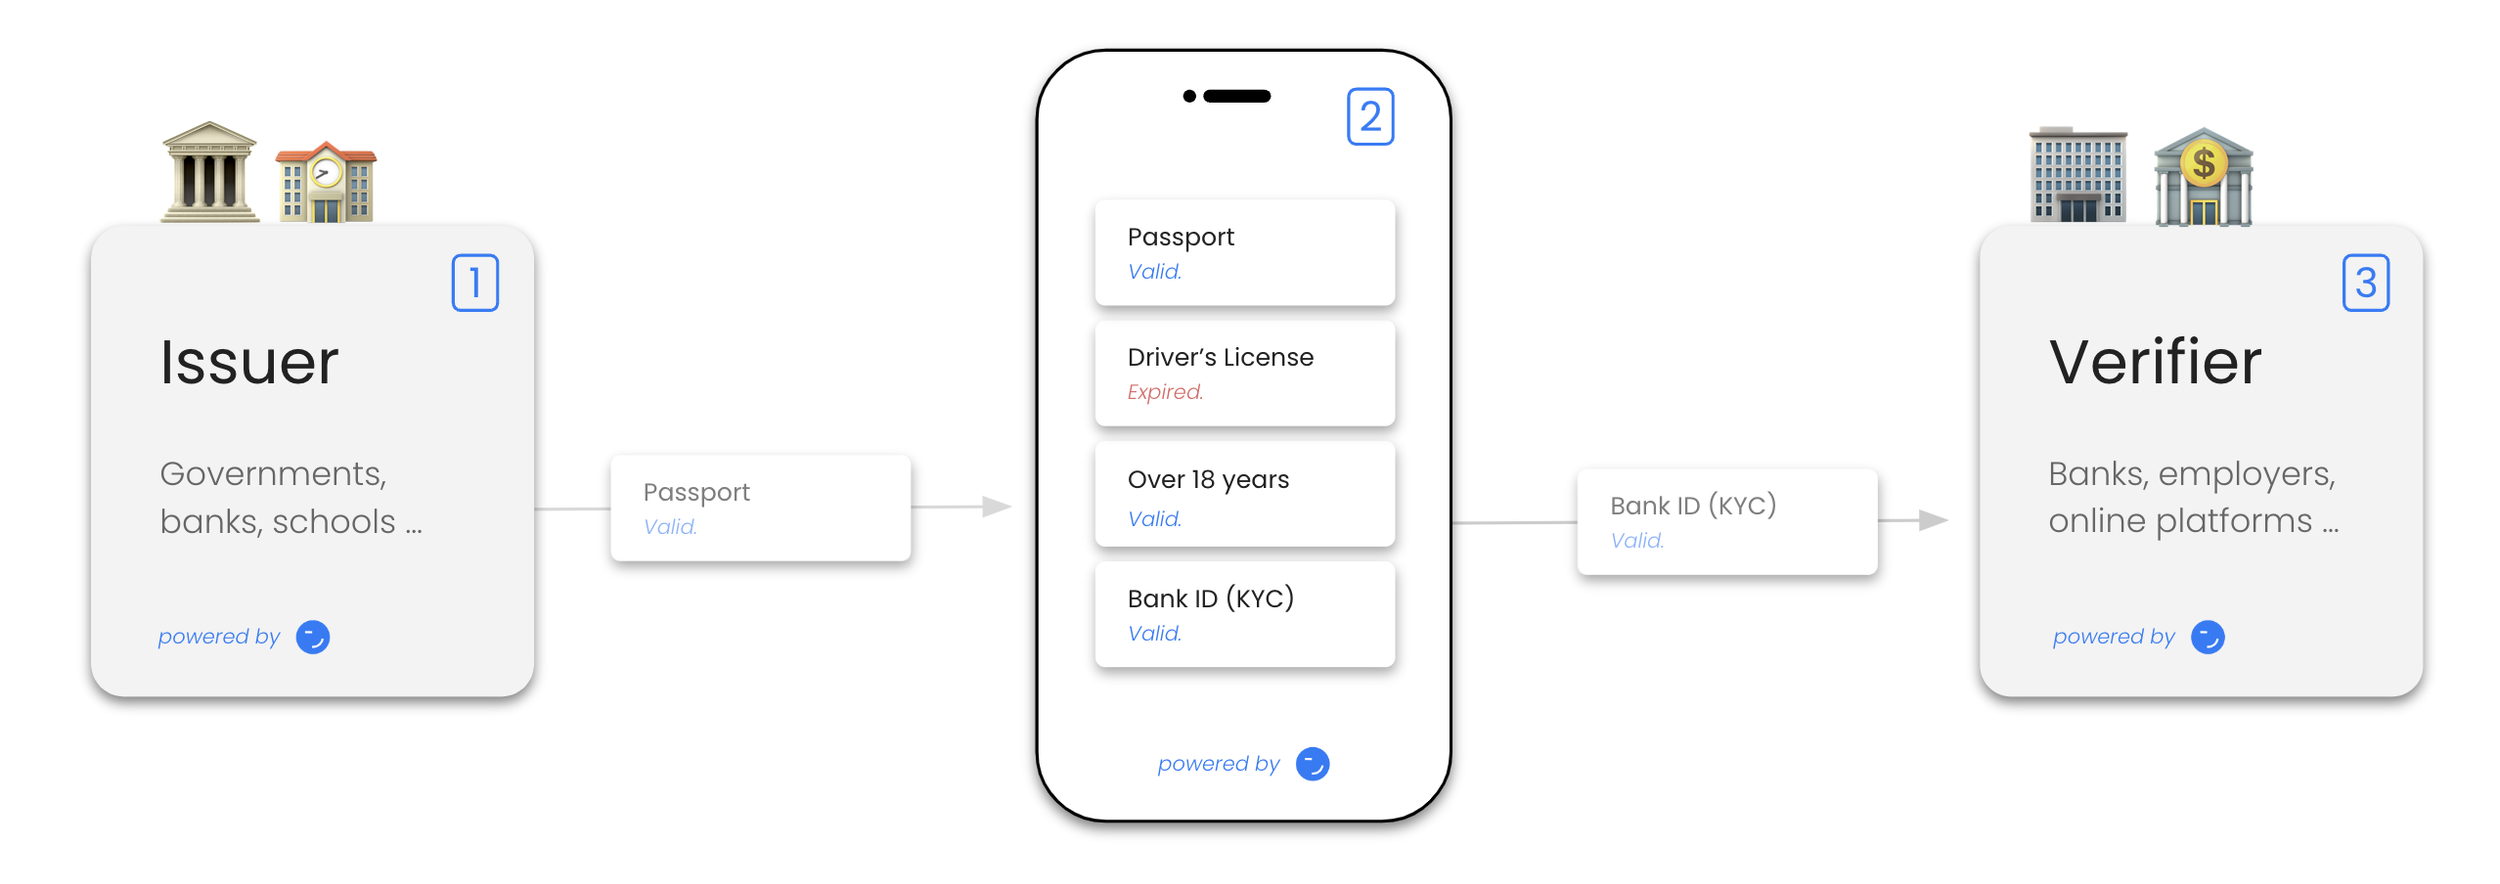
D'un point de vue économique, eIDAS2 crée le marché des solutions d'identité décentralisée en obligeant les États membres à fournir des attestations d'identité numérique et des portefeuilles aux citoyens et, en parallèle, en exigeant du secteur privé qu'il accepte ces attestations pour l'onboarding des utilisateurs, l'authentification et la vérification d'identité. Autrement dit, eIDAS2 résout le « problème du démarrage à froid » du secteur en débloquant le côté offre du marché (émetteurs d'attestations d'identité) et en créant un cadre et une sécurité juridique pour l'adoption à grande échelle des portefeuilles d'identité et des solutions de vérification d'attestations correspondantes.
D'un point de vue technique, eIDAS2 utilise les mêmes nouveaux concepts (portefeuilles d'identité, Trust Registries…), technologies et standards (W3C Verifiable Credentials, SD-JWT de l'IETF, permis de conduire mobile ISO, OpenID Connect…) que ceux utilisés par le secteur de l'identité décentralisée. Autrement dit, eIDAS2 impose l'adoption d'une identité numérique mobile alignée sur les standards mondiaux et sectoriels.
Ce qu'eIDAS2 signifie pour les personnes
En bref
Le règlement eIDAS2 oblige tous les États membres de l'UE à fournir des portefeuilles d'identité à leurs citoyens. Par conséquent, chaque citoyen de l'UE disposera d'un portefeuille d'identité contenant des attestations d'identité numérique délivrées par les administrations et le secteur privé d'ici 2026. Cela transformera la vie des citoyens en rendant les interactions numériques (en ligne et hors ligne) plus fluides, plus sûres et plus fiables.
En plus d'une identité numérique mobile, le portefeuille permettra aux citoyens de stocker en toute sécurité des attestations telles qu'un permis de conduire, un passeport ou un justificatif de domicile, qui pourront ensuite être utilisés en voyage ou pour demander une subvention publique.
Étant donné que le portefeuille stockera l'identité numérique des utilisateurs et, facultativement, d'autres documents liés à l'identité, la sécurité et la protection de la vie privée sont primordiales. Pour répondre à des exigences strictes en matière de sécurité et de protection de la vie privée, les portefeuilles numériques doivent respecter les principes de protection de la vie privée dès la conception, de preuve à divulgation nulle de connaissance et de divulgation sélective, ce qui sera confirmé par des audits et certifications formels obligatoires.
En complément des capacités d'identité numérique, le portefeuille permettra aux utilisateurs de signer électroniquement des documents à l'aide d'une signature électronique qualifiée. Les personnes et les organisations pourront ainsi signer électroniquement des documents ayant la même valeur juridique qu'une signature manuscrite, depuis leur téléphone mobile.
Cas d'usage
Les cas d'usage sélectionnés ci-dessous illustrent l'impact d'eIDAS2 sur les personnes :
- Administrations
De nombreuses administrations fournissent déjà des services en ligne à leurs citoyens, par exemple pour les déclarations fiscales ou pour demander des documents officiels attestés par l'administration, comme un justificatif de domicile ou un extrait de casier judiciaire. Ces services sont souvent dispersés, si bien qu'un citoyen doit contacter la municipalité locale pour un service mais recourir aux services nationaux d'administration en ligne pour d'autres (comme les déclarations fiscales). Ces processus et expériences utilisateur fastidieux créent confusion et frustration chez les citoyens.
Le portefeuille numérique pourra résoudre ces difficultés en offrant aux citoyens une expérience fluide et sereine d'accès aux applications des administrations, grâce à leur portefeuille numérique. En outre, les citoyens peuvent demander, stocker et gérer leurs documents délivrés par l'administration ou renouveler leur permis de conduire à l'aide de leur portefeuille numérique, dans des interactions en ligne comme hors ligne.
Les capacités du portefeuille numérique peuvent également être combinées pour offrir une expérience utilisateur fluide. Par exemple, lorsqu'un citoyen fait l'objet d'un contrôle routier et d'une demande d'identification et fait l'objet d'une demande d'identification, il peut utiliser le portefeuille pour fournir électroniquement au policier ses informations d'identité, son permis de conduire, sa carte grise et ses informations d'assurance. Pour garantir que les informations des citoyens restent sécurisées et protégées, le portefeuille ne divulguera que le minimum d'informations requises après obtention du consentement. De plus, le policier est identifié avant que la moindre information ne soit divulguée. - Éducation et emploi
Un autre excellent exemple de la façon dont les portefeuilles d'identité numérique bénéficient à chaque personne est le parcours d'éducation et d'emploi. Par exemple, les étudiants peuvent collecter dans leur portefeuille des attestations d'éducation telles que des diplômes, des microcertifications et des certifications délivrées par des écoles, des universités ou d'autres établissements de formation. Ils peuvent aussi collecter et utiliser des cartes étudiantes numériques pour accéder à des portails d'apprentissage, réclamer des services spéciaux ou des réductions proposés par des tiers comme des musées ou des banques. Les étudiants peuvent également utiliser ces attestations pour faciliter la mobilité étudiante, par exemple lorsqu'ils candidatent à de nouveaux programmes d'études ou à des semestres à l'étranger.
Une fois les personnes prêtes à entrer sur le marché du travail, toutes les étapes du processus d'embauche - comme les candidatures, les entretiens ou la signature des contrats de travail - exigent généralement des personnes qu'elles divulguent (une partie de) qui elles sont.
À chaque étape du processus de candidature, les utilisateurs peuvent divulguer sélectivement leur identité grâce au portefeuille numérique, en ne fournissant que les informations requises pour cette étape précise du parcours. Par exemple, les utilisateurs peuvent divulguer leur nom et leur lieu de résidence via le portefeuille numérique et y ajouter les informations relatives à leur plaque d'immatriculation lorsqu'ils sont invités à un entretien.
Lorsque l'employeur prépare un contrat de travail, des informations supplémentaires peuvent être partagées, comme l'adresse exacte, le numéro de sécurité sociale ou le permis de conduire.
Enfin, les utilisateurs peuvent utiliser le portefeuille pour signer le contrat de travail dans une expérience fluide et sans friction, sans avoir à divulguer immédiatement toutes leurs informations d'identité ni à remplir de multiples documents ou formulaires. - Services numériques dans tous les secteurs
Outre les interactions avec les administrations ou dans le cadre de l'éducation et de l'emploi, les portefeuilles d'identité numérique peuvent faciliter l'accès à potentiellement tout produit ou service numérique : les personnes peuvent utiliser leur portefeuille pour créer sans effort des comptes et partager leurs informations avec des plateformes en ligne, ouvrir des comptes bancaires et demander des prêts, ou même voyager à travers le monde en présentant des documents de voyage numériques, des visas ou des confirmations de réservation.
Valeur et avantages
Comme l'illustrent les cas d'usage, les citoyens pourront
- accéder de manière fluide aux services publics et privés sans mots de passe, sans formulaires ni processus fastidieux de vérification d'identité traditionnels.
- garder la maîtrise de leurs données dans les différents domaines de leur vie (par exemple l'éducation, l'emploi, la finance, l'assurance, les soins de santé, etc.).
- partager facilement leurs données selon leurs propres règles et d'une manière qui préserve la vie privée, sans avoir à manipuler de documents papier ni de cartes d'identité.
- s'appuyer sur des interactions numériques plus sûres et plus fiables, le risque d'usurpation d'identité, de falsification de documents et d'autres formes de fraude, qui causent déjà des milliards de dommages chaque année, étant considérablement réduit.
Ce que eIDAS2 signifie pour les entreprises
TL;DR
Le règlement eIDAS2 impose l'adoption de l'identité décentralisée et des portefeuilles d'identité aux entreprises opérant en Europe d'ici 2026. Toutes les organisations, dans tous les secteurs, seront concernées, notamment les services bancaires et financiers, l'assurance, le commerce en ligne, les soins de santé, les télécoms, les services technologiques et cloud, la logistique et la chaîne d'approvisionnement, l'éducation, l'emploi, l'hôtellerie et l'aviation, entre autres.
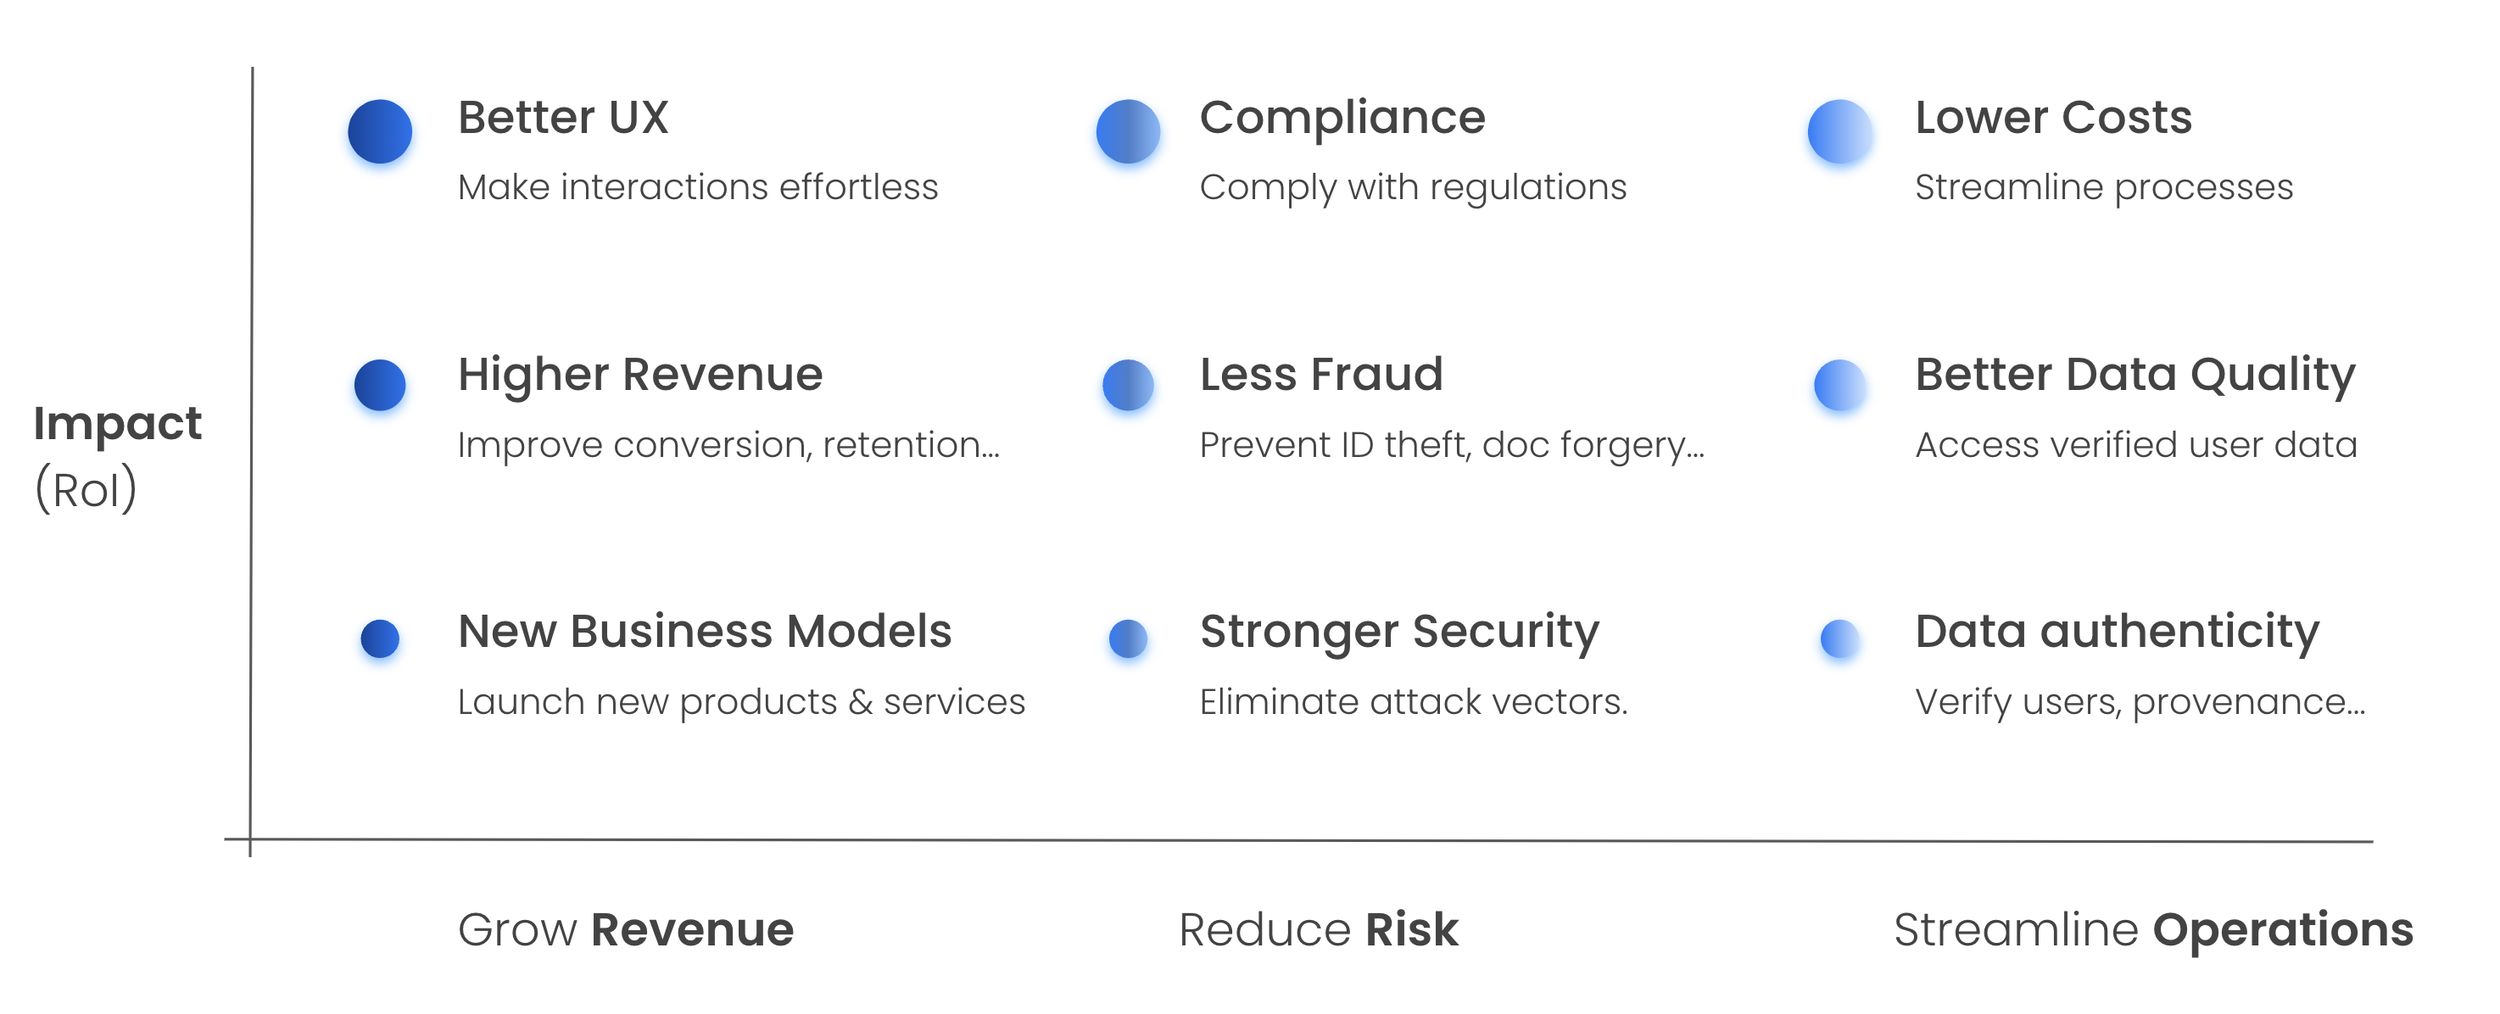
Cela étant dit, la conformité réglementaire (eIDAS2, AMLR, TFR) n'est que l'une des nombreuses raisons pour lesquelles les entreprises adoptent l'identité décentralisée :
Une meilleure expérience utilisateur : proposer un parcours d'inscription et un accès aux produits ou services plus fluides.
- Plus de revenus : augmenter la conversion, la fidélisation et la satisfaction des utilisateurs en leur permettant de partager leurs données en toute simplicité et en toute sérénité.
- De nouveaux modèles économiques : lancer de nouveaux produits ou services (portefeuilles d'identité, délivrance/vérification d'attestations) pour ouvrir de nouvelles opportunités de revenus.
- Des coûts réduits : rationaliser les processus (avec les employés, les clients, les fournisseurs…), réduire les demandes au support et les coûts des services d'identité (l'identité décentralisée consolidant les solutions d'identité).
- Prévenir la fraude : prévenir le SPAM et les fraudes comme l'usurpation d'identité ou la falsification de documents.
- Vérifier l'authenticité : vérifier les utilisateurs ou prouver l'authenticité et la provenance d'un contenu afin d'identifier les contenus générés par IA et de prévenir les problèmes de propriété intellectuelle.
- Une meilleure qualité des données : améliorer la qualité des données en permettant aux parties prenantes de fournir des attestations numériques vérifiées et signées par des tiers de confiance.
- Une sécurité renforcée : atténuer le risque de violations de données et d'autres problèmes de sécurité en éliminant les facteurs de risque tels que les mots de passe ou le stockage agrégé des données.
La proposition de valeur de l'identité décentralisée et des portefeuilles d'identité fondés sur eIDAS2 :
Pour illustrer l'importance et l'impact de eIDAS2 et de l'identité décentralisée, les sections suivantes proposent de brèves analyses de différents secteurs, avec de courtes présentations de divers cas d'usage et de leur proposition de valeur pour les entreprises et leurs parties prenantes.
Banque et services financiers
Les banques et les autres prestataires de services financiers figurent parmi les acteurs les plus concernés et doivent se conformer à eIDAS2 pour les transactions numériques, la banque en ligne et l'identification des clients en ligne.
En conséquence, nous voyons des banques, des prestataires de paiement, des gestionnaires d'actifs, des fintechs, etc. se lancer dans l'identité décentralisée pour construire de nouvelles applications et de nouveaux cas d'usage.
- Inscription des utilisateurs : les entreprises offrent à leurs clients des expériences plus fluides lors de l'inscription ou d'autres interactions numériques.
- KYC/B (AML) : les entreprises offrent à leurs clients une vérification d'identité plus rapide, plus simple, moins coûteuse et plus fiable.
- Portefeuilles d'identité : les entreprises proposent des portefeuilles d'identité à leurs clients (via leurs applications existantes) pour rester « dans l'esprit » de leurs utilisateurs, prévenir la désintermédiation par la concurrence et s'approprier (ce qui sera bientôt) l'application la plus importante des utilisateurs.
- Prêt : les entreprises offrent à leurs clients un accès plus rapide et plus simple à des produits financiers comme les prêts, en permettant à leurs clients de partager toutes les informations requises en quelques secondes grâce à des attestations d'identité réutilisables.
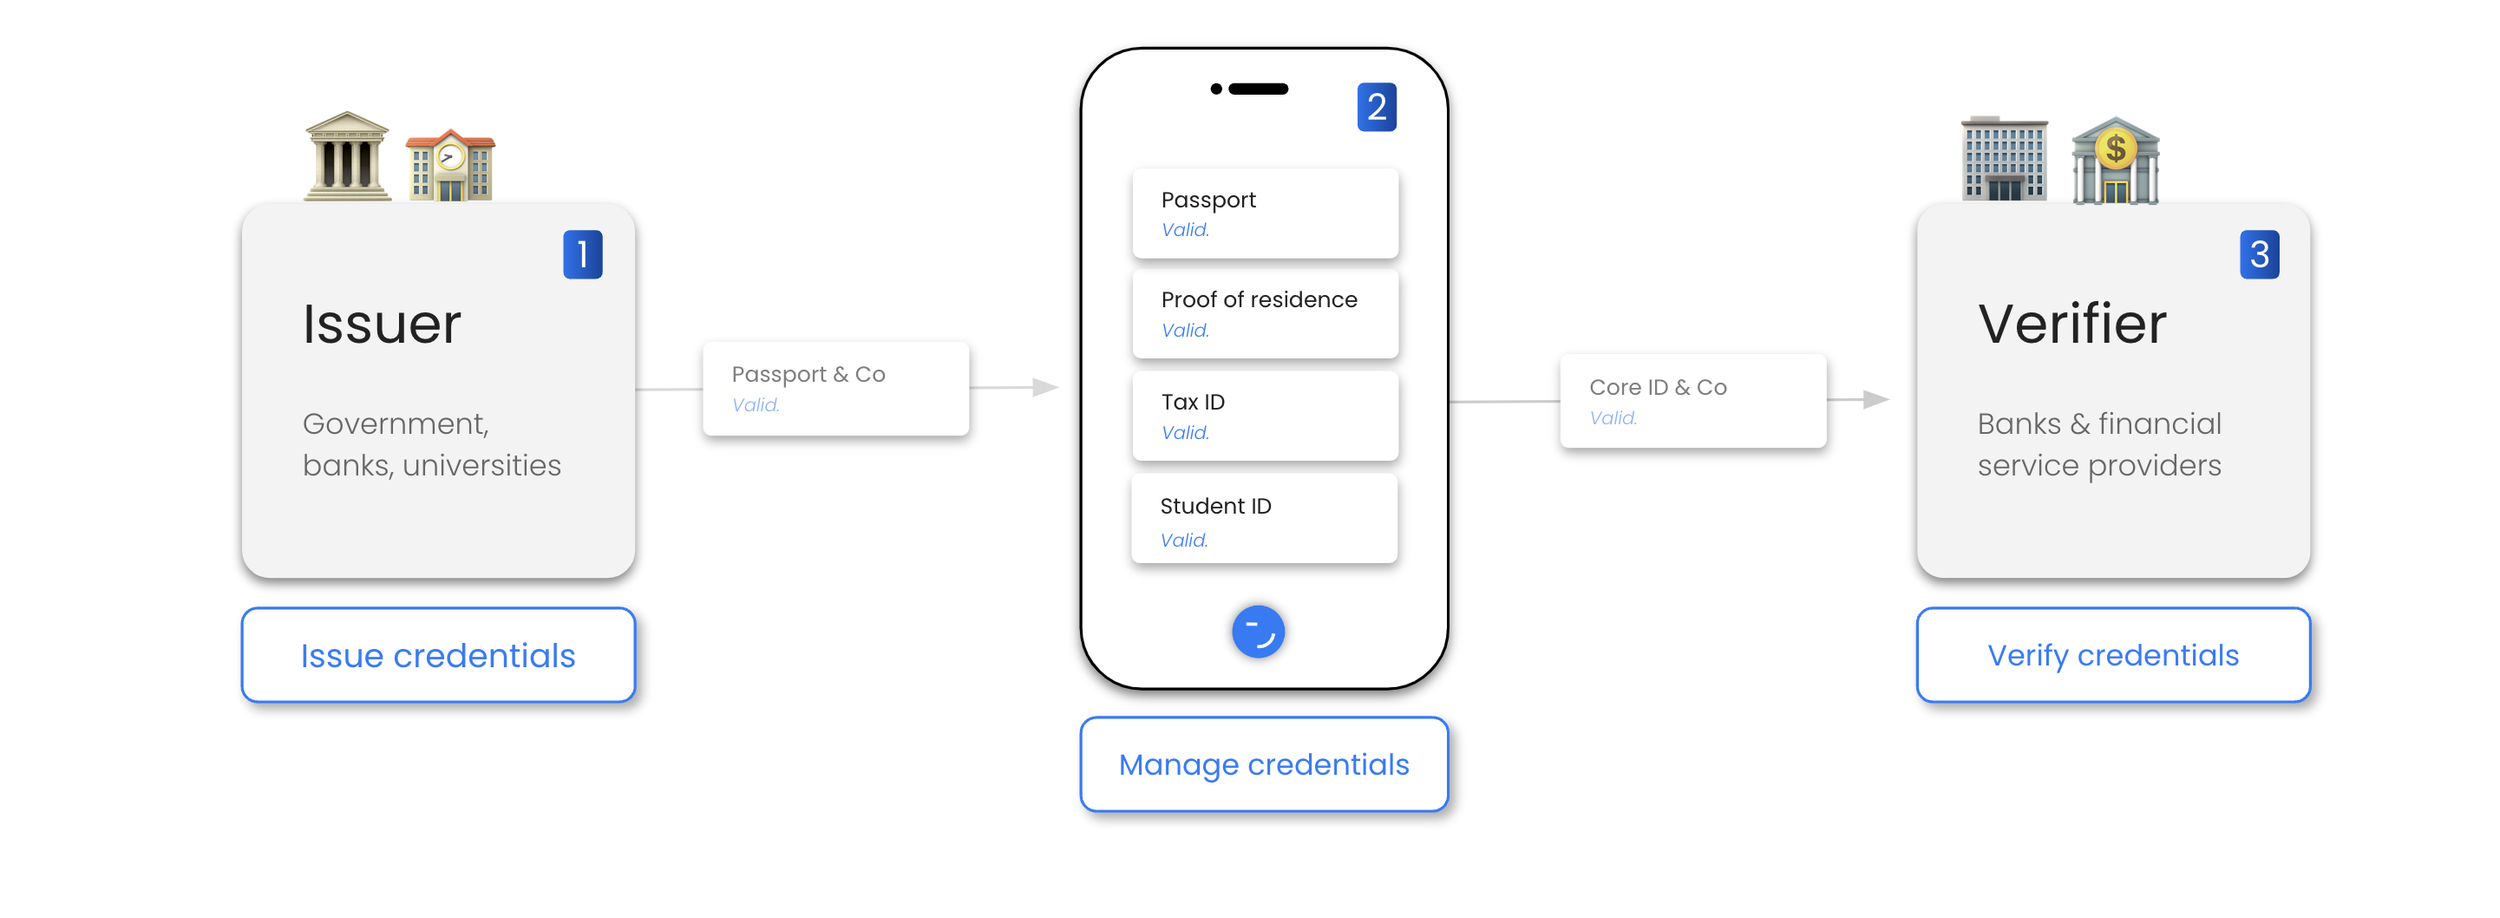
L'identité décentralisée et eIDAS2 permettent la circulation de données telles que le nom, la date de naissance, l'adresse, le justificatif de domicile, les identifiants fiscaux ou étudiants. Les données sont délivrées par des sources de confiance (par exemple les administrations, les banques) à des personnes ou des organisations, qui peuvent les partager (via des portefeuilles) avec des banques et des prestataires de services financiers pour des cas d'usage comme l'inscription des utilisateurs, la vérification d'identité (KYC/KYB), la fourniture de produits financiers comme le prêt ou la conformité aux nouvelles lois (eIDAS2, TFR pour les CASP).
En conséquence, les opportunités sont considérables pour les entreprises de ce secteur :
- Une meilleure UX : proposer une inscription et un accès aux produits ou services plus fluides.
- Plus de revenus : augmenter la conversion, la fidélisation et la satisfaction des utilisateurs en leur permettant de partager leurs données en toute simplicité et en toute sérénité.
- De nouveaux modèles économiques : lancer de nouveaux produits ou services (portefeuilles d'identité, délivrance/vérification d'attestations) pour ouvrir de nouvelles opportunités de revenus.
- Des coûts réduits : rationaliser les processus (avec les employés, les clients, les investisseurs) et réduire les coûts des services liés à l'identité comme l'authentification ou la vérification d'identité.
- Prévenir la fraude : prévenir le SPAM et les fraudes comme l'usurpation d'identité ou la falsification de documents.
- Une meilleure qualité des données : améliorer la qualité des données grâce à des attestations numériques préalablement vérifiées.
- Une sécurité renforcée : atténuer le risque de violations de données en éliminant les facteurs de risque tels que les mots de passe ou le stockage agrégé des données.
Assurance
Les assureurs figurent parmi les acteurs les plus concernés et doivent se conformer à eIDAS2 pour les transactions numériques, la banque en ligne et l'identification des clients en ligne.
En conséquence, nous voyons des compagnies d'assurance et des startups se lancer dans l'identité décentralisée pour construire de nouvelles applications et de nouveaux cas d'usage.
- Inscription des utilisateurs : les entreprises offrent à leurs clients des expériences plus fluides lors de l'inscription ou d'autres interactions numériques.
- Portefeuilles d'identité : les entreprises proposent des portefeuilles d'identité à leurs clients (via leurs applications existantes) pour rester « dans l'esprit » de leurs utilisateurs, prévenir la désintermédiation par la concurrence et s'approprier (ce qui sera bientôt) l'application d'assurance la plus importante des utilisateurs.
- Produits d'assurance : les entreprises offrent à leurs clients un accès plus rapide et plus simple à des produits d'assurance, en permettant à leurs clients de partager toutes les informations requises en quelques secondes grâce à des attestations d'identité réutilisables.
- Cartes d'assurance : délivrer des cartes d'assurance ou des justificatifs numériques à vos clients afin qu'ils puissent facilement prouver leur statut d'assuré auprès de tiers.
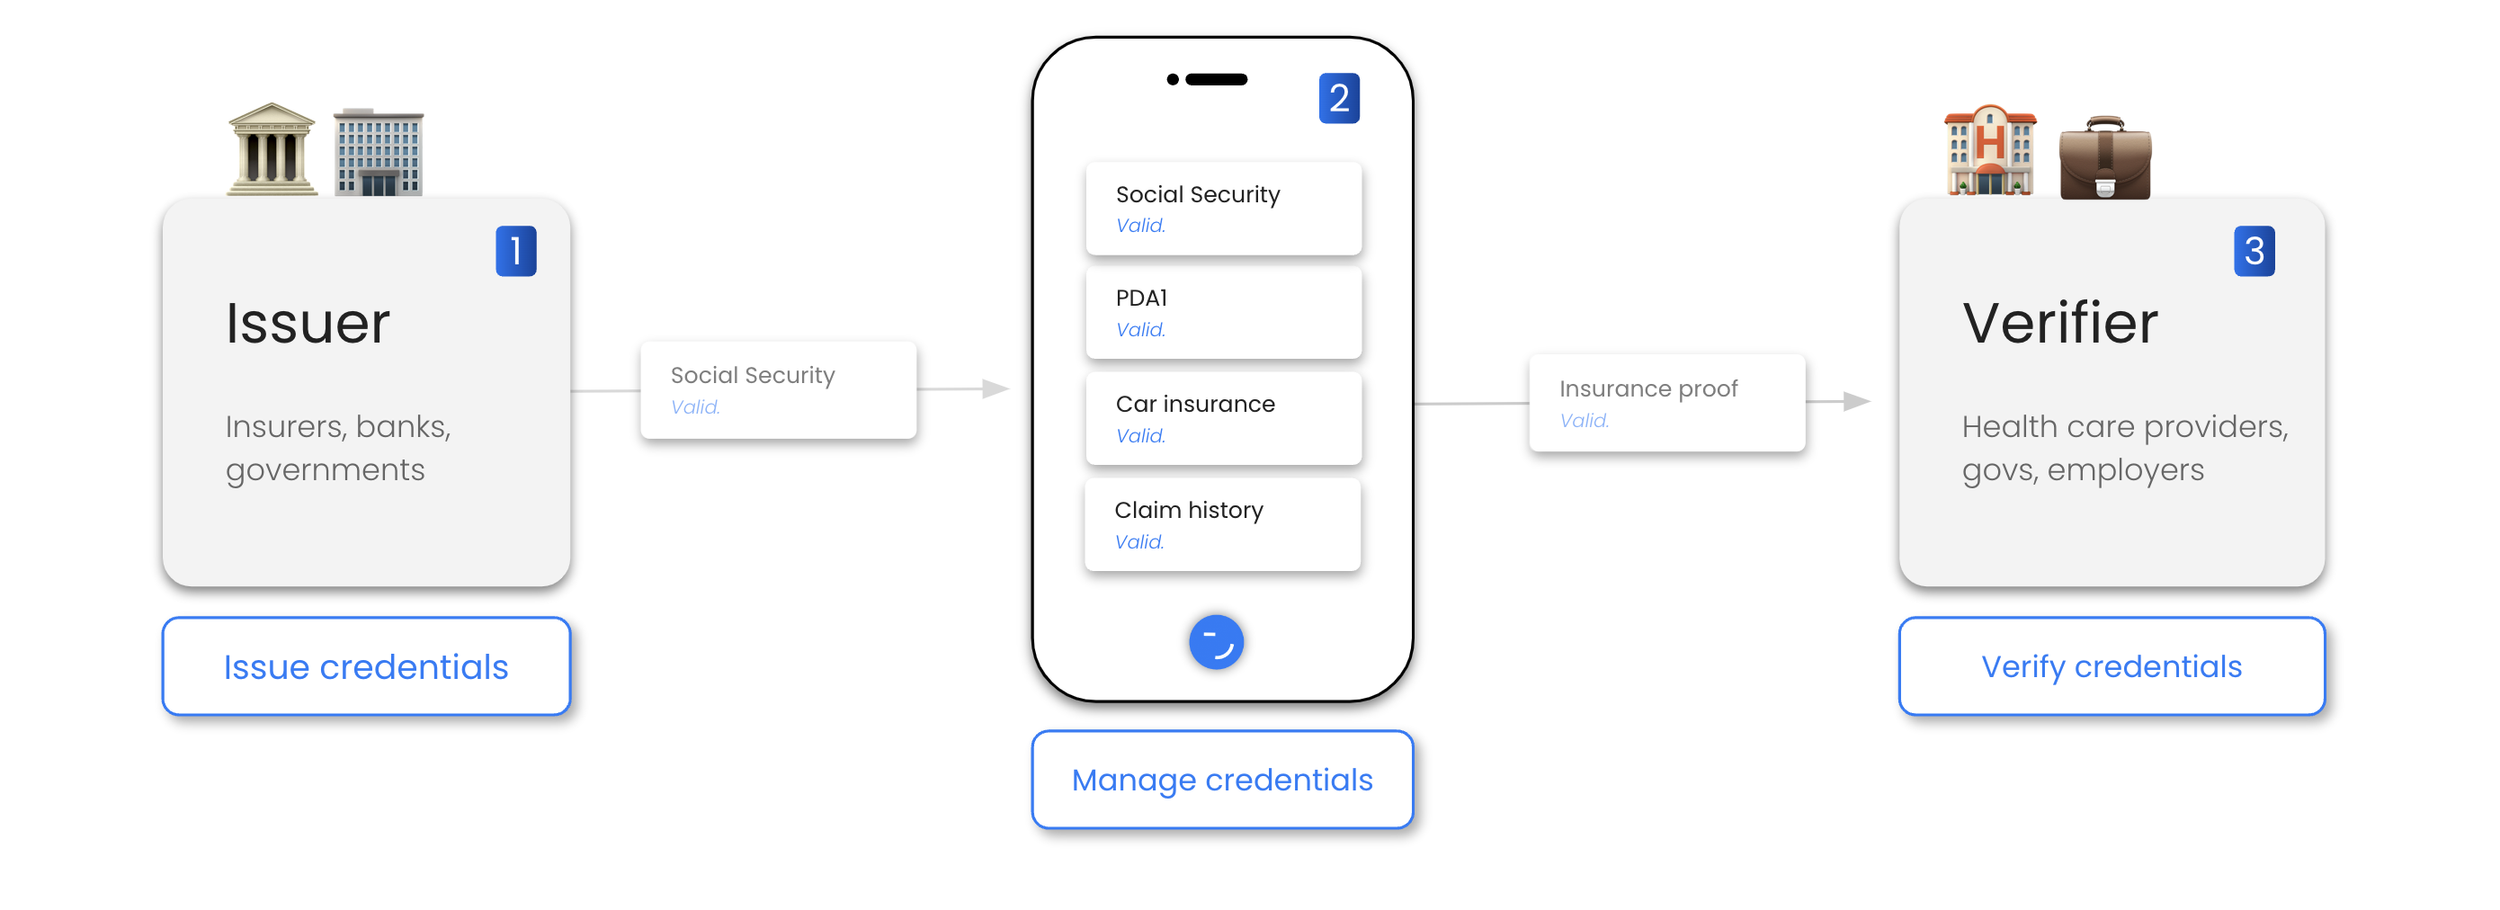
En conséquence, les opportunités sont considérables pour les entreprises de ce secteur :
- Une meilleure UX : proposer une inscription et un accès aux produits ou services plus fluides.
- Plus de revenus : augmenter la conversion, la fidélisation et la satisfaction des utilisateurs en leur permettant de partager leurs données en toute simplicité et en toute sérénité.
- De nouveaux modèles économiques : lancer de nouveaux produits ou services (portefeuilles d'identité, délivrance/vérification d'attestations) pour ouvrir de nouvelles opportunités de revenus.
- Des coûts réduits : rationaliser les processus (avec les patients, les médecins…) et réduire les coûts des services de vérification d'identité ou de données.
- Prévenir la fraude : prévenir les fraudes comme l'usurpation d'identité ou la falsification de documents.
- Une meilleure qualité des données : améliorer la qualité des données grâce à des attestations numériques préalablement vérifiées.
- Une sécurité renforcée : atténuer le risque de violations de données en éliminant les facteurs de risque tels que les mots de passe ou le stockage agrégé des données.
Éducation et emploi
Les acteurs de l'éducation, comme les universités, et les employeurs doivent se conformer à eIDAS2 s'ils veulent tirer parti des avantages et des garanties légales de ce règlement en matière d'authentification et d'identification.
En conséquence, nous voyons des acteurs de l'éducation comme les universités ou les écoles, des edtechs, des éditeurs de logiciels RH et des prestataires de vérification des antécédents se lancer dans l'identité décentralisée pour construire de nouvelles applications et de nouveaux cas d'usage.
- Identités numériques : les organisations délivrent des identités numériques aux étudiants, aux employés et à d'autres personnes pour des expériences d'inscription plus fluides ou l'accès à des services numériques.
- Inscription : les organisations facilitent la mobilité des étudiants et l'intégration des employés en rendant simple le partage ou la collecte de tous les documents requis.
- Portefeuilles d'identité : les organisations lancent des portefeuilles d'identité pour les étudiants et les professionnels afin de s'approprier (ce qui sera bientôt) l'application d'éducation/d'emploi la plus importante des utilisateurs.
- Diplômes : les acteurs de l'éducation délivrent des attestations numériques de formation comme les diplômes à leurs étudiants et diplômés.
- Candidature à un emploi : les employeurs offrent aux candidats un processus de candidature en un clic et peuvent vérifier de manière fiable et en quelques secondes les informations fournies.
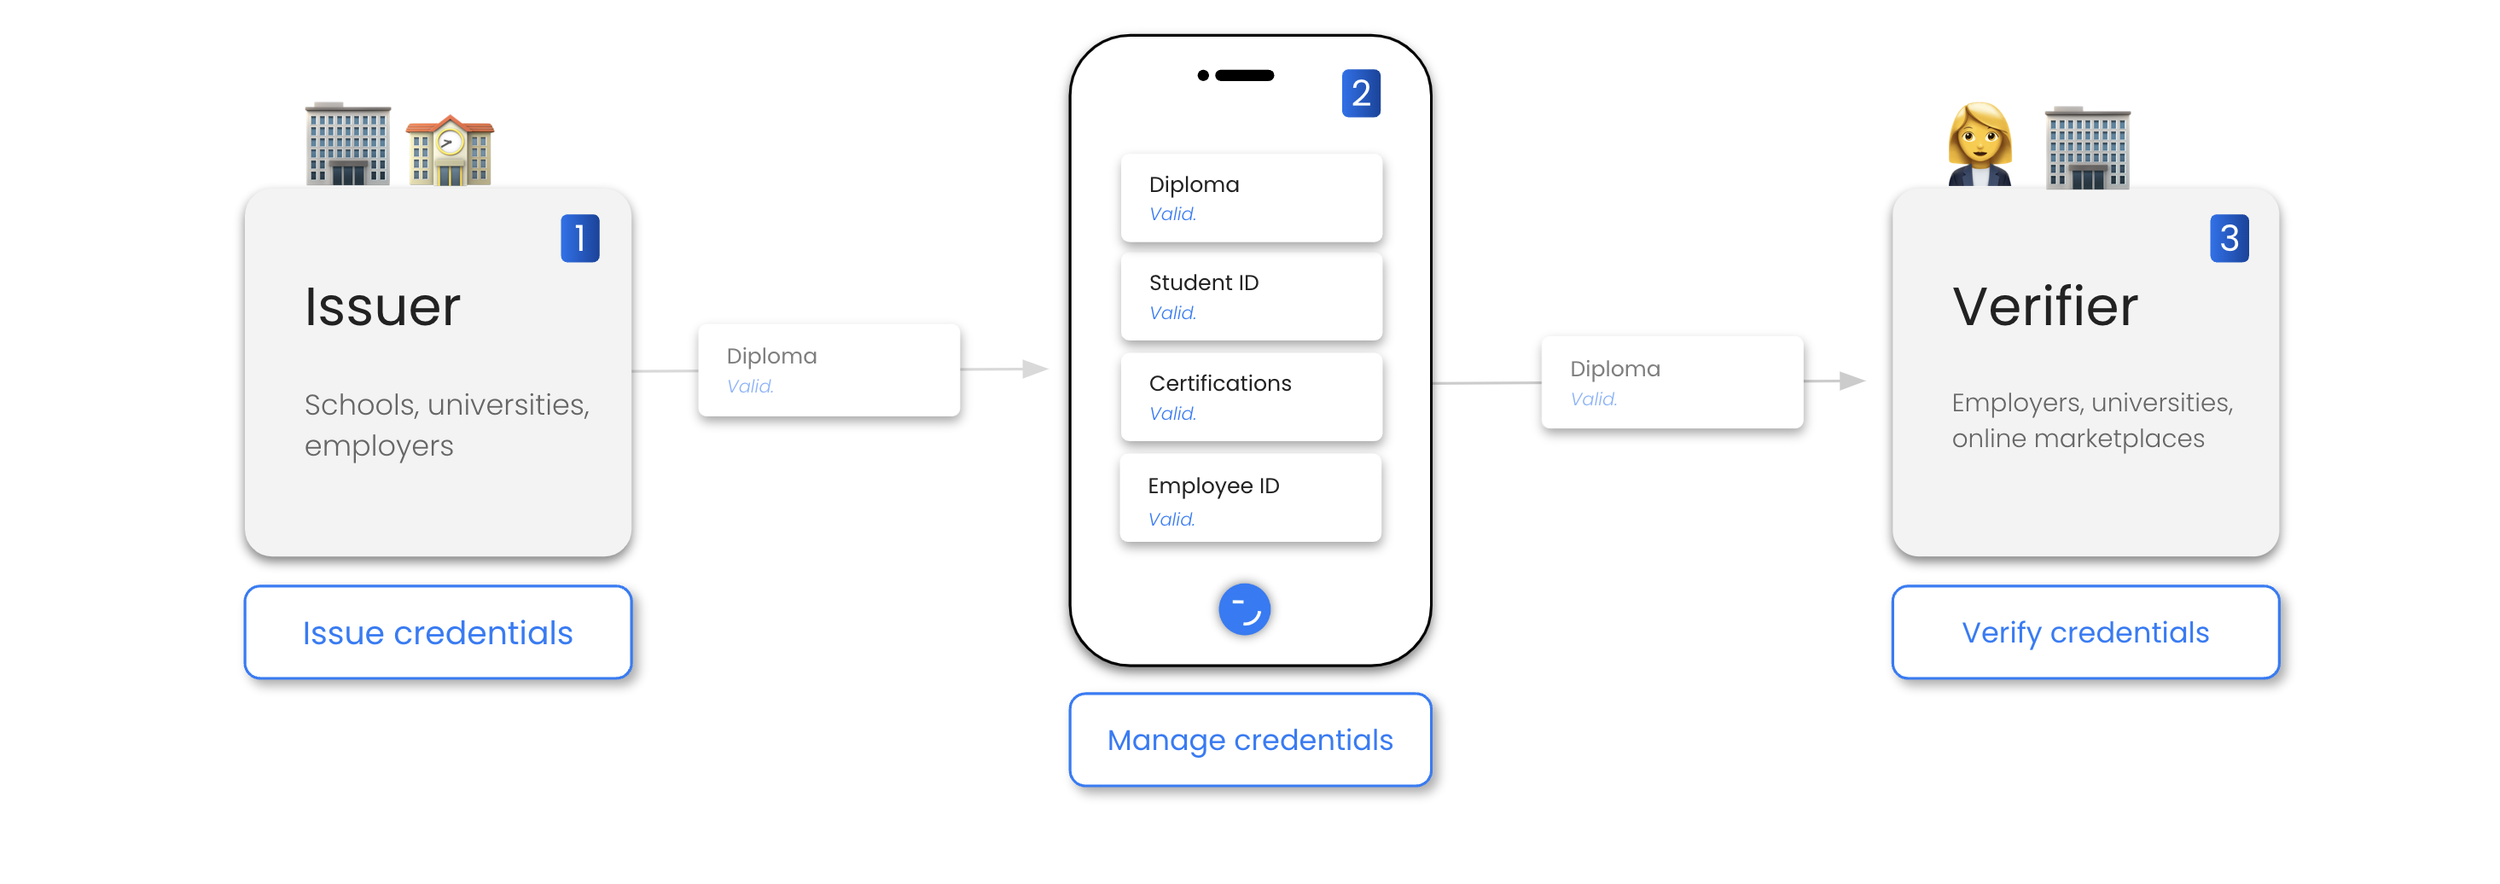
En conséquence, les opportunités sont considérables pour les entreprises de ce secteur :
- Une meilleure UX : une inscription sans effort, un accès simplifié aux services numériques ou aux candidatures.
- Des coûts réduits : rationaliser les processus (avec les employés, les clients, les investisseurs) et réduire les coûts des services liés à l'identité comme l'authentification ou la vérification d'identité.
- Une meilleure qualité des données : améliorer la qualité des données grâce à des attestations numériques préalablement vérifiées.
- Prévenir la fraude : prévenir le SPAM et les fraudes comme l'usurpation d'identité ou la falsification de documents.
- La satisfaction des utilisateurs : augmenter la conversion, la fidélisation et la satisfaction des utilisateurs.
- De nouveaux modèles économiques : lancer de nouveaux produits ou services (portefeuilles d'identité, délivrance/vérification d'attestations) pour ouvrir de nouvelles opportunités de revenus.
- Une sécurité renforcée : atténuer le risque de violations de données en éliminant les facteurs de risque tels que les mots de passe ou le stockage agrégé des données.
Soins de santé
Les prestataires de soins de santé, y compris les services de santé en ligne comme la télémédecine, doivent se conformer à eIDAS2 pour la protection des données des patients et une communication numérique sécurisée.
En conséquence, nous voyons des prestataires de soins de santé et de télémédecine se lancer dans l'identité décentralisée pour construire de nouvelles applications et de nouveaux cas d'usage.
- Inscription des utilisateurs : les organisations offrent une inscription plus fluide aux patients, aux médecins et à d'autres personnes en rendant simple le partage ou la collecte des documents requis.
- Portefeuilles d'identité : les organisations lancent des portefeuilles d'identité pour les patients et les professionnels de santé afin de s'approprier (ce qui sera bientôt) l'application de santé en ligne la plus importante des utilisateurs.
- Ordonnances électroniques : les organisations délivrent et vérifient des ordonnances numériques.
- Données des patients : les organisations délivrent des données de santé aux patients et permettent à ceux-ci de partager facilement leurs données avec les médecins et les prestataires de services de santé.
- Cartes d'assurance : les organisations délivrent ou vérifient le statut d'assuré des patients.
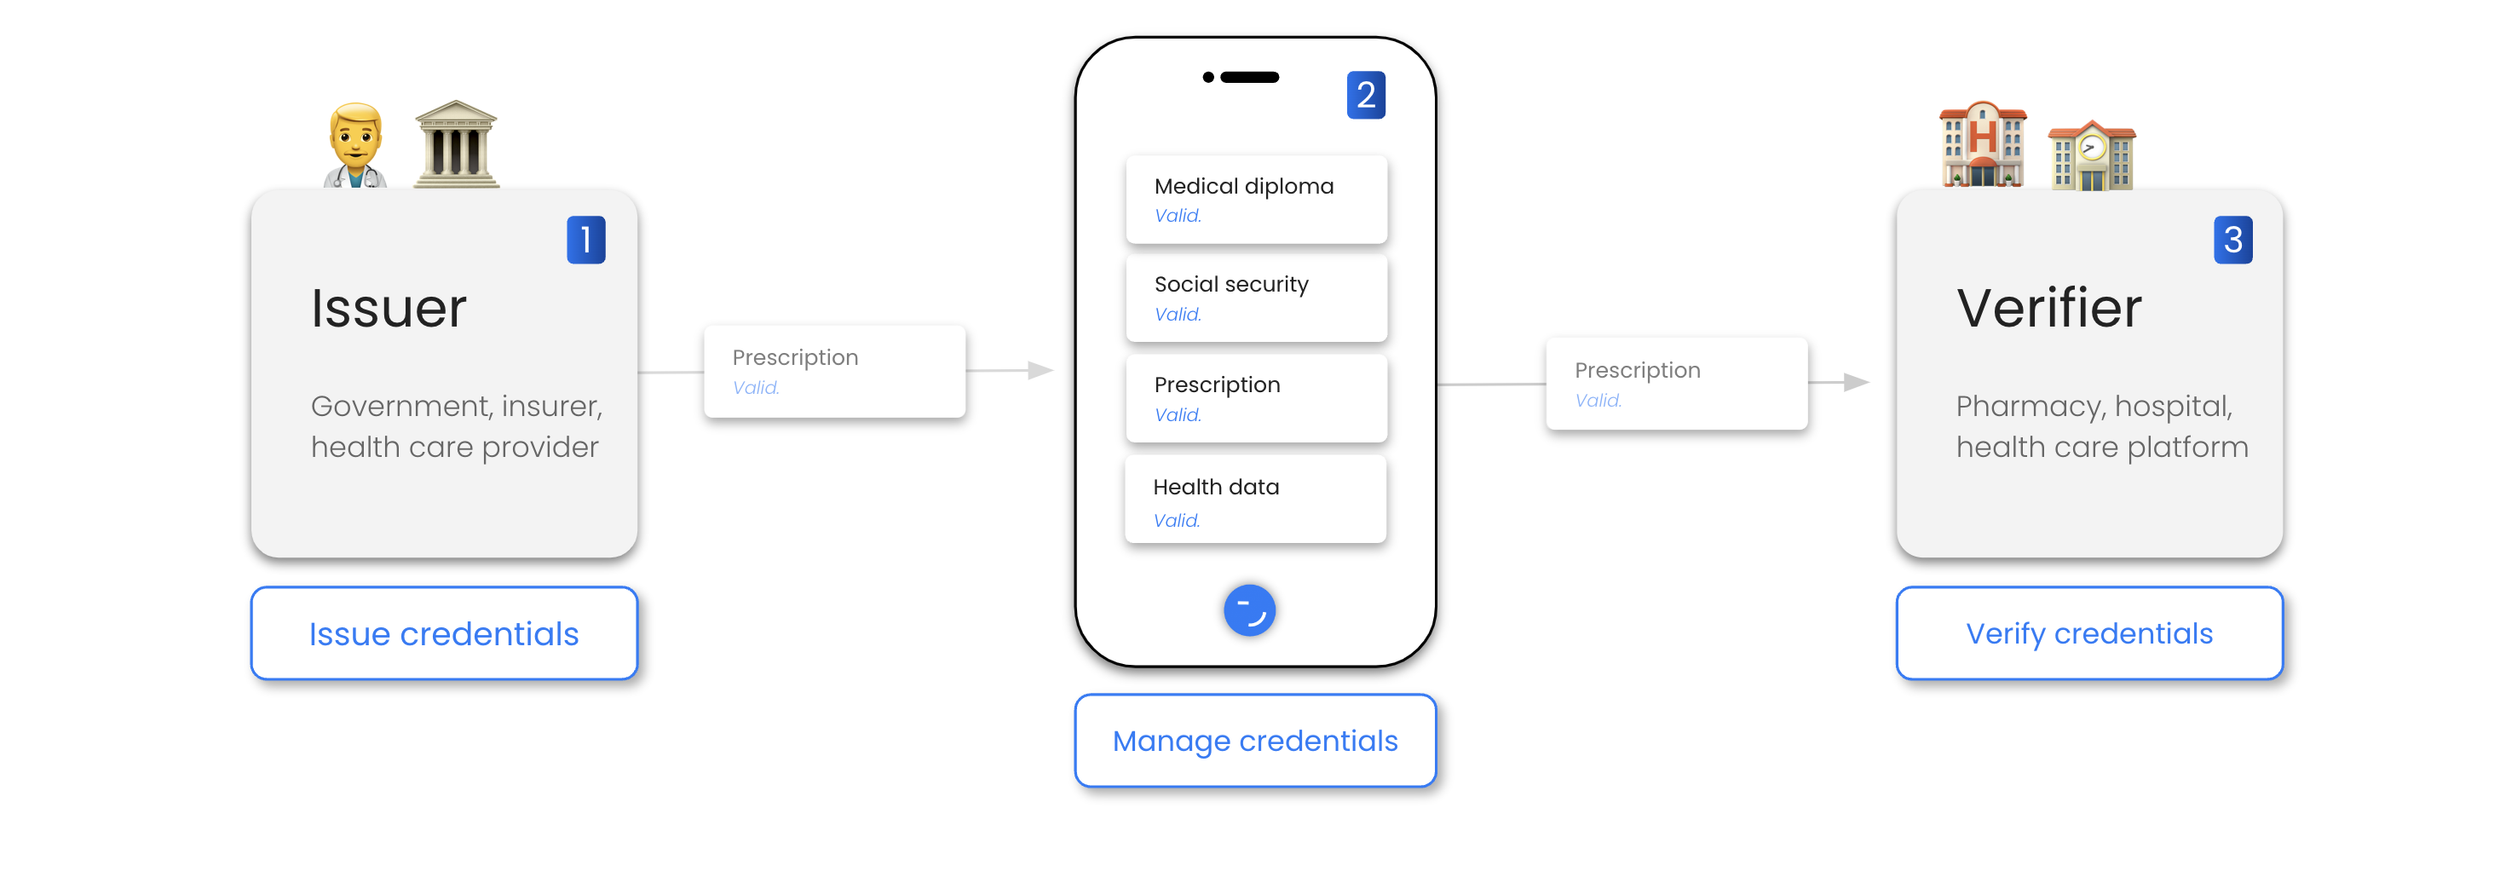
En conséquence, les opportunités sont considérables pour les entreprises de ce secteur :
- Une meilleure UX : une inscription sans effort, un accès simplifié aux services numériques ou aux candidatures.
- Des coûts réduits : rationaliser les processus (avec les employés, les clients, les investisseurs) et réduire les coûts des services liés à l'identité comme l'authentification ou la vérification d'identité.
- Une meilleure qualité des données : améliorer la qualité des données grâce à des attestations numériques préalablement vérifiées.
- Prévenir la fraude : prévenir le SPAM et les fraudes comme l'usurpation d'identité ou la falsification de documents.
- La satisfaction des utilisateurs : augmenter la conversion, la fidélisation et la satisfaction des utilisateurs.
- De nouveaux modèles économiques : lancer de nouveaux produits ou services (portefeuilles d'identité, délivrance/vérification d'attestations) pour ouvrir de nouvelles opportunités de revenus.
- Une sécurité renforcée : atténuer le risque de violations de données en éliminant les facteurs de risque tels que les mots de passe ou le stockage agrégé des données.
Aviation
Le secteur de l'aviation bénéficie d'un portefeuille d'identité numérique unifié et d'attestations unifiées. Les compagnies aériennes et les aéroports sont tenus de valider et de confirmer l'identité des passagers dans le cadre des exigences de vérification d'identité avant le vol. Aujourd'hui, ce processus est complexe étant donné que chaque pays peut disposer d'une source d'identité propre.
Comme le portefeuille contient des attestations d'identité standardisées, attestées par le gouvernement émetteur, les compagnies aériennes et les aéroports peuvent s'y appuyer pour effectuer la vérification d'identité des passagers.
- Réservation de vol : l'attestation d'identité du portefeuille peut être utilisée pour confirmer les informations d'identité lors de la réservation d'un vol. Le passager peut ainsi fournir une identité numérique attestée par le gouvernement dans le cadre du processus de réservation.
- Délivrance du billet : le billet d'avion peut être délivré électroniquement et directement dans le portefeuille numérique, ce qui le rend facilement accessible tout en bénéficiant des fonctionnalités de sécurité et de confidentialité du portefeuille.
- Contrôle avant le vol : comme le portefeuille fournit une attestation d'identité certifiée par le gouvernement, utilisable lors de la réservation du vol, les compagnies aériennes et les autorités aéroportuaires peuvent s'y appuyer pour la vérification d'identité avant le vol et la validation de l'identité lors de la réservation.
- Digital Travel Credential (DTC) : le portefeuille peut stocker un DTC, qui fait partie des normes de l'Organisation de l'aviation civile internationale et constitue l'équivalent numérique d'un passeport, permettant aux citoyens de l'UE de présenter le DTC lors du contrôle aux frontières à l'entrée, même lorsqu'ils entrent dans un pays non membre de l'UE.
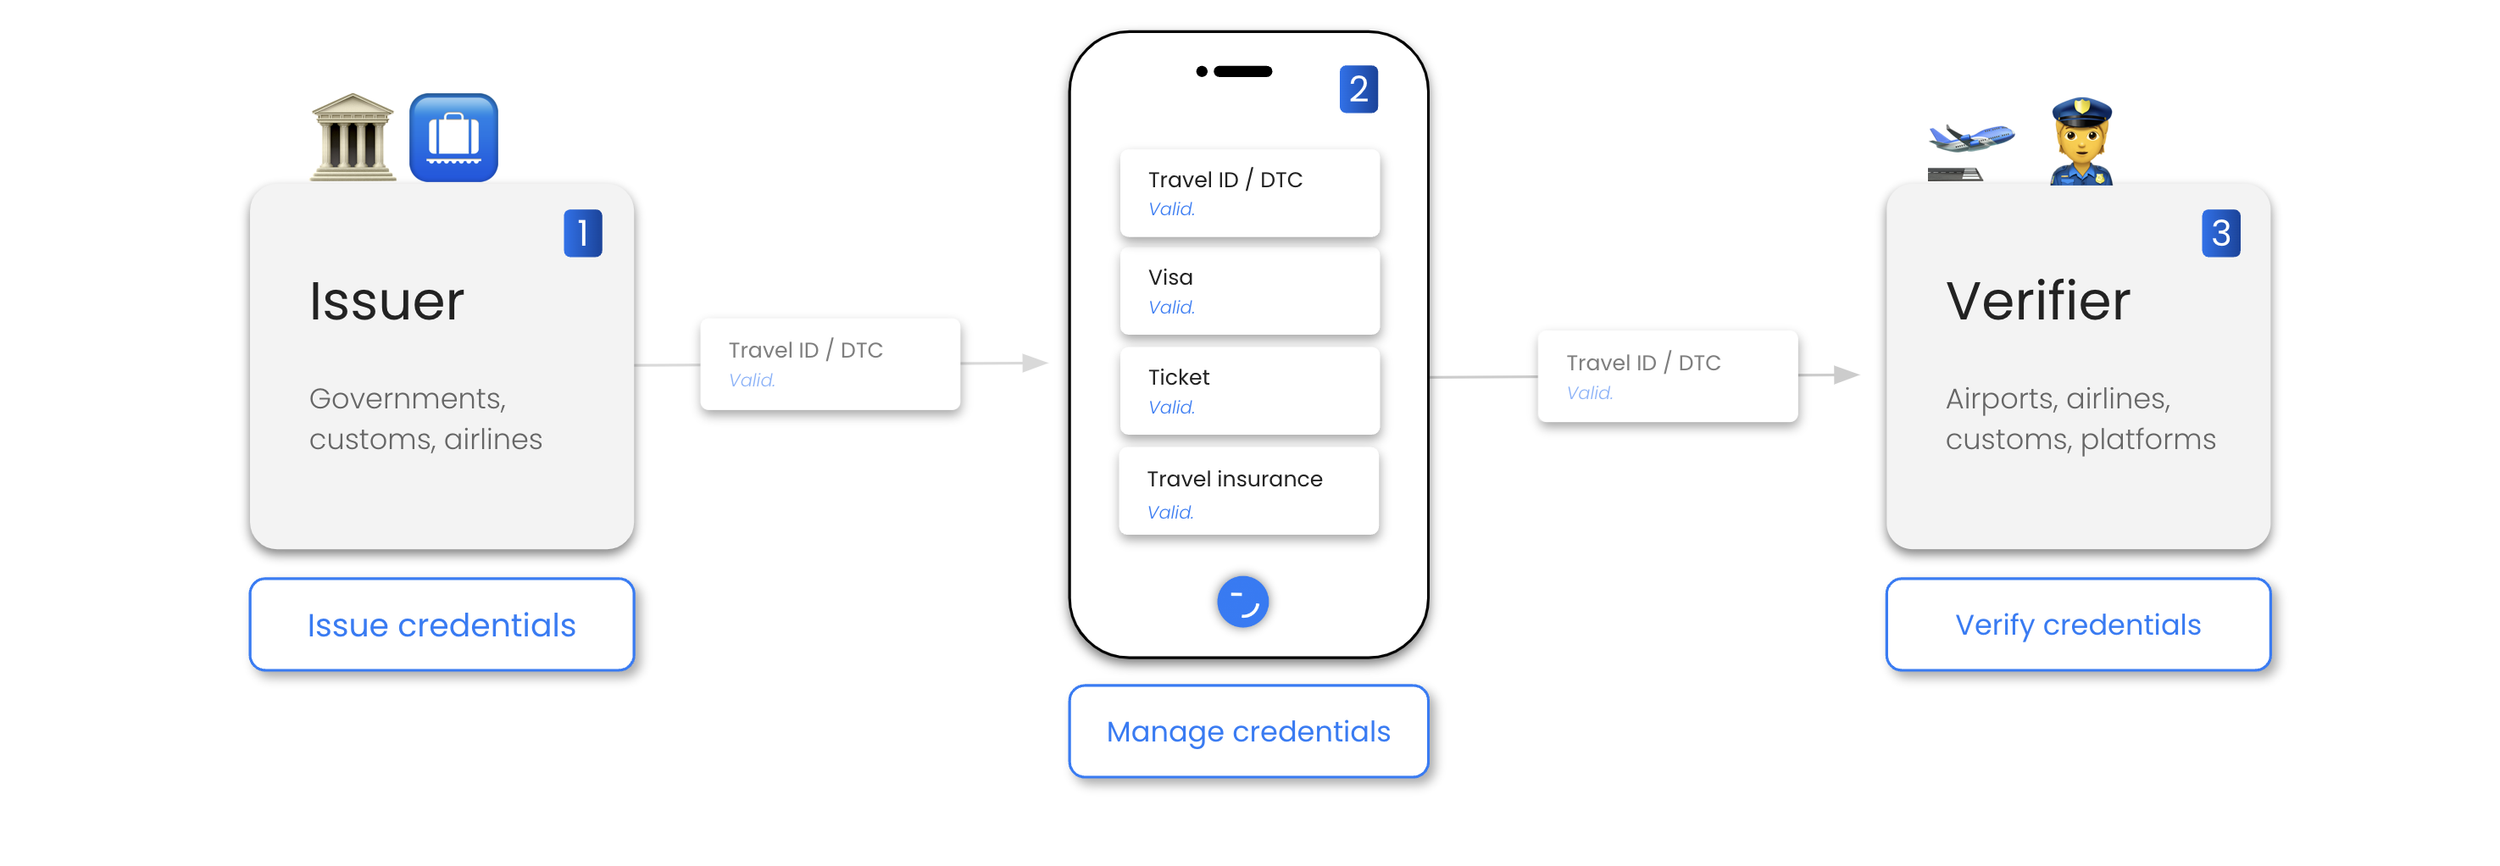
Il en résulte d'immenses opportunités pour les entreprises de ce secteur :
- Meilleure expérience utilisateur : réservation et embarquement sans effort, avec une carte d'embarquement numérique et une attestation de passeport numérique (DTC).
- Coûts réduits : rationalisez les processus (avec les compagnies aériennes, les systèmes de réservation de vols, les systèmes de vérification d'identité avant le vol, les autorités aéroportuaires) et réduisez les coûts de vérification d'identité des passagers et de contrôle aux frontières à l'entrée.
- Meilleure qualité des données : améliorez la qualité des données grâce à des attestations numériques attestées par le gouvernement.
- Réduction de la fraude : réduisez les risques de fraude à l'identité en vous appuyant sur l'identité numérique attestée par le gouvernement.
- Satisfaction des utilisateurs : éliminez la saisie manuelle des données d'identité et offrez une expérience de réservation et d'embarquement rationalisée.
- Nouveaux modèles économiques : lancez de nouveaux produits ou services (portefeuilles d'identité, délivrance/vérification d'attestations) pour ouvrir de nouvelles sources de revenus.
- Sécurité et confidentialité renforcées : atténuez le risque de violations de données en éliminant les facteurs de risque tels que les mots de passe, le stockage agrégé des données et la saisie manuelle.
eCommerce
Les plateformes eCommerce et les détaillants en ligne opérant dans l'UE doivent se conformer à eIDAS2 pour les transactions électroniques et la protection des consommateurs.
En conséquence, nous constatons que le secteur de l'eCommerce s'initie à l'identité décentralisée pour créer de nouvelles applications et de nouveaux cas d'usage.
- Onboarding et paiement : les entreprises offrent à leurs clients des expériences d'onboarding et de paiement plus fluides.
- Vérification des utilisateurs : les entreprises offrent à leurs clients une vérification d'identité ou d'âge plus rapide, plus simple, moins coûteuse et plus fiable lorsque cela est requis.
- Accès : les entreprises offrent aux utilisateurs un accès plus rapide et plus simple aux produits, services ou communautés exclusives en leur permettant de partager facilement des données pré-vérifiées.
- Portefeuilles d'identité : les entreprises offrent des portefeuilles d'identité à leurs clients - souvent via leurs applications existantes - pour qu'elles possèdent (ce qui deviendra bientôt) l'application d'achat la plus importante des utilisateurs.
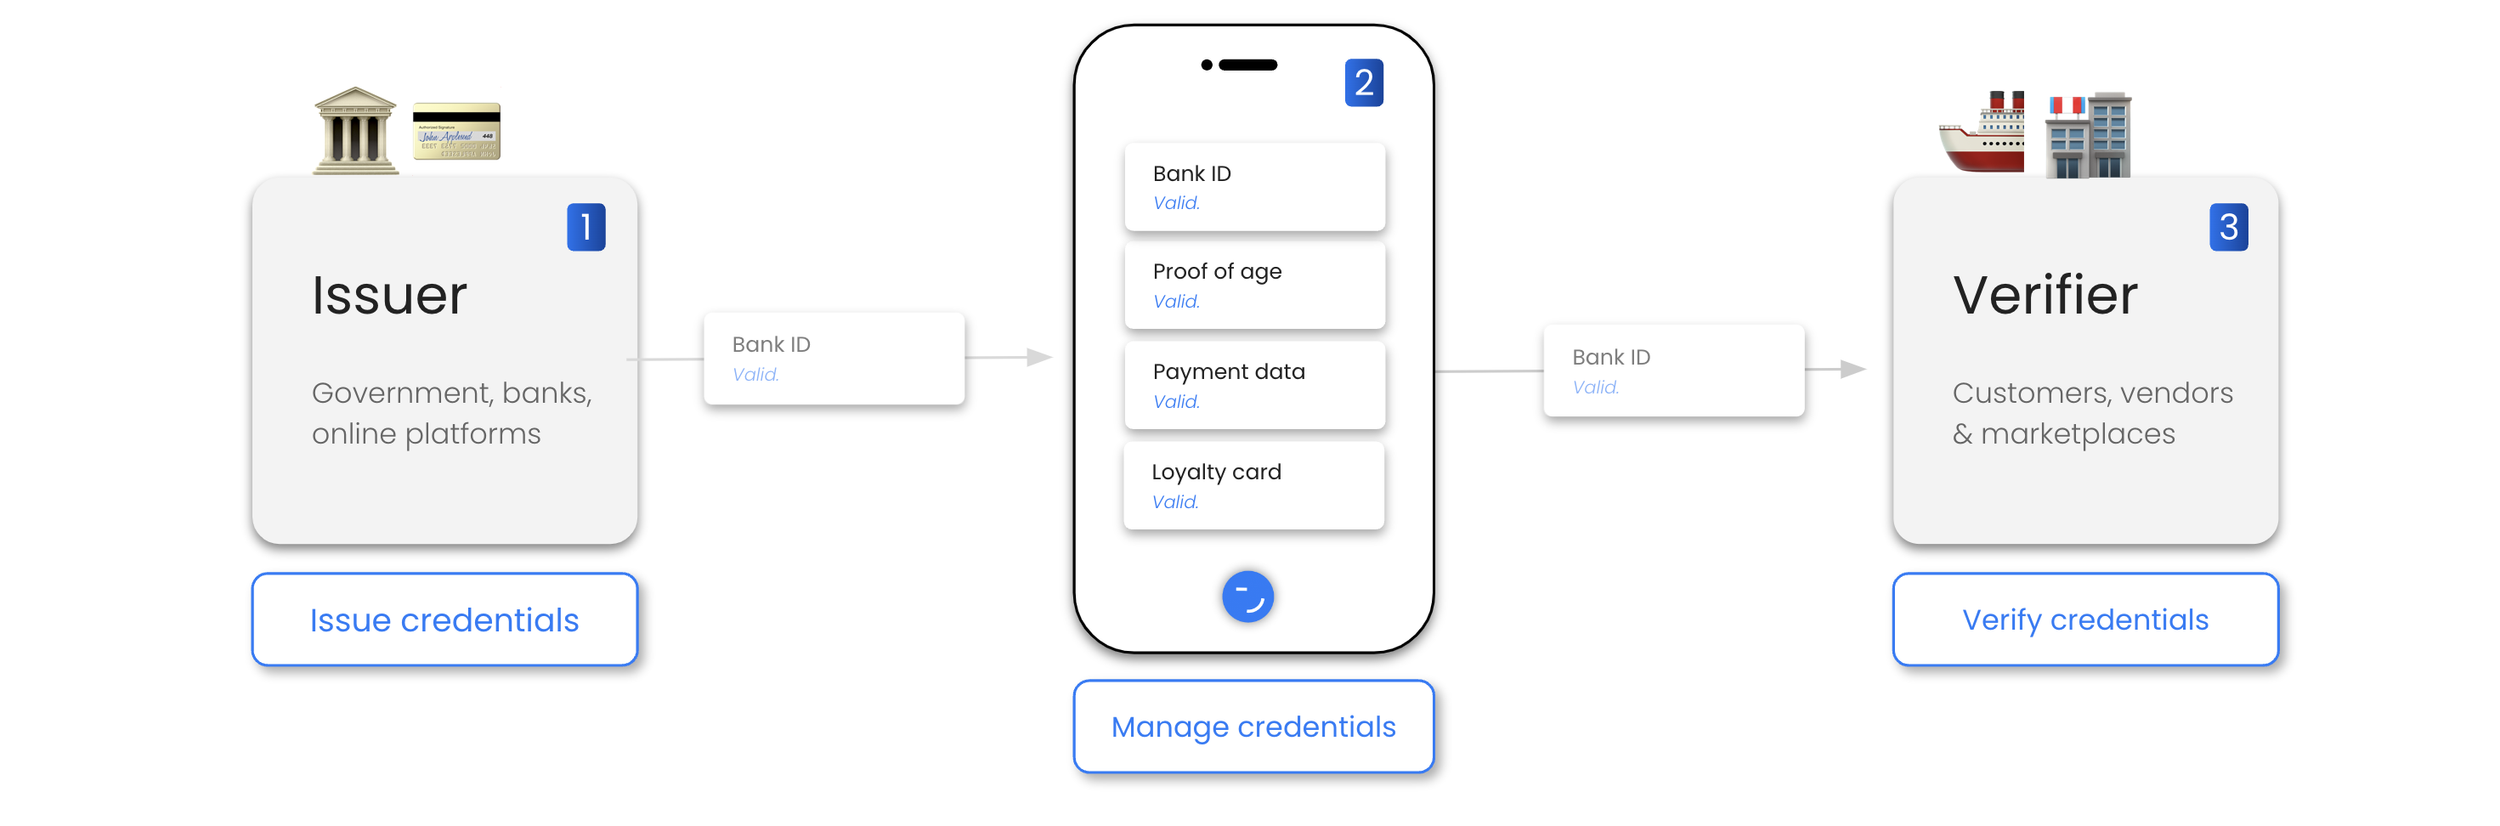
Il en résulte d'immenses opportunités pour les entreprises de ce secteur :
- Meilleure expérience utilisateur : offrez un onboarding et un accès aux produits ou services plus fluides.
- Revenus plus élevés : augmentez la conversion, la fidélisation et la satisfaction des utilisateurs en leur permettant de partager leurs données en toute simplicité et en toute sérénité.
- Nouveaux modèles économiques : lancez de nouveaux produits ou services (portefeuilles d'identité, délivrance/vérification d'attestations) pour ouvrir de nouvelles sources de revenus.
- Coûts réduits : rationalisez les processus avec les utilisateurs et réduisez les coûts des services liés à l'identité, comme l'authentification ou la vérification d'identité.
- Prévention de la fraude : prévenez le SPAM et les fraudes telles que le vol d'identité ou la falsification de documents.
- Meilleure qualité des données : améliorez la qualité des données grâce à des attestations numériques pré-vérifiées.
- Vérification de l'authenticité : face à l'essor de l'IA, les entreprises peuvent vérifier les utilisateurs (leur caractère humain) ou prouver l'authenticité et la provenance d'un contenu.
- Sécurité renforcée : atténuez le risque de violations de données en éliminant les facteurs de risque tels que les mots de passe ou le stockage agrégé des données.
Plateformes en ligne et fournisseurs de services numériques
Les fournisseurs de services numériques, comme les fournisseurs de services cloud et les (grandes) plateformes en ligne, sont fortement concernés et doivent se conformer à eIDAS2 pour la vérification d'identité numérique et les transactions numériques.
En conséquence, nous constatons que les fournisseurs de services numériques et les plateformes de tous secteurs s'initient à l'identité décentralisée pour créer de nouvelles applications et de nouveaux cas d'usage.
- Onboarding des utilisateurs : les entreprises offrent à leurs clients des expériences plus fluides dans le cadre de l'onboarding des utilisateurs ou d'autres interactions numériques.
- Vérification des utilisateurs : les entreprises offrent à leurs clients une vérification d'identité ou d'âge plus rapide, plus simple, moins coûteuse et plus fiable lorsque cela est requis.
- Accès : les entreprises offrent aux utilisateurs un accès plus rapide et plus simple aux produits, services ou communautés exclusives en leur permettant de partager facilement des données pré-vérifiées.
- Portefeuilles d'identité : les entreprises offrent des portefeuilles d'identité à leurs clients - souvent via leurs applications existantes - pour qu'elles possèdent (ce qui deviendra bientôt) l'application la plus importante des utilisateurs.
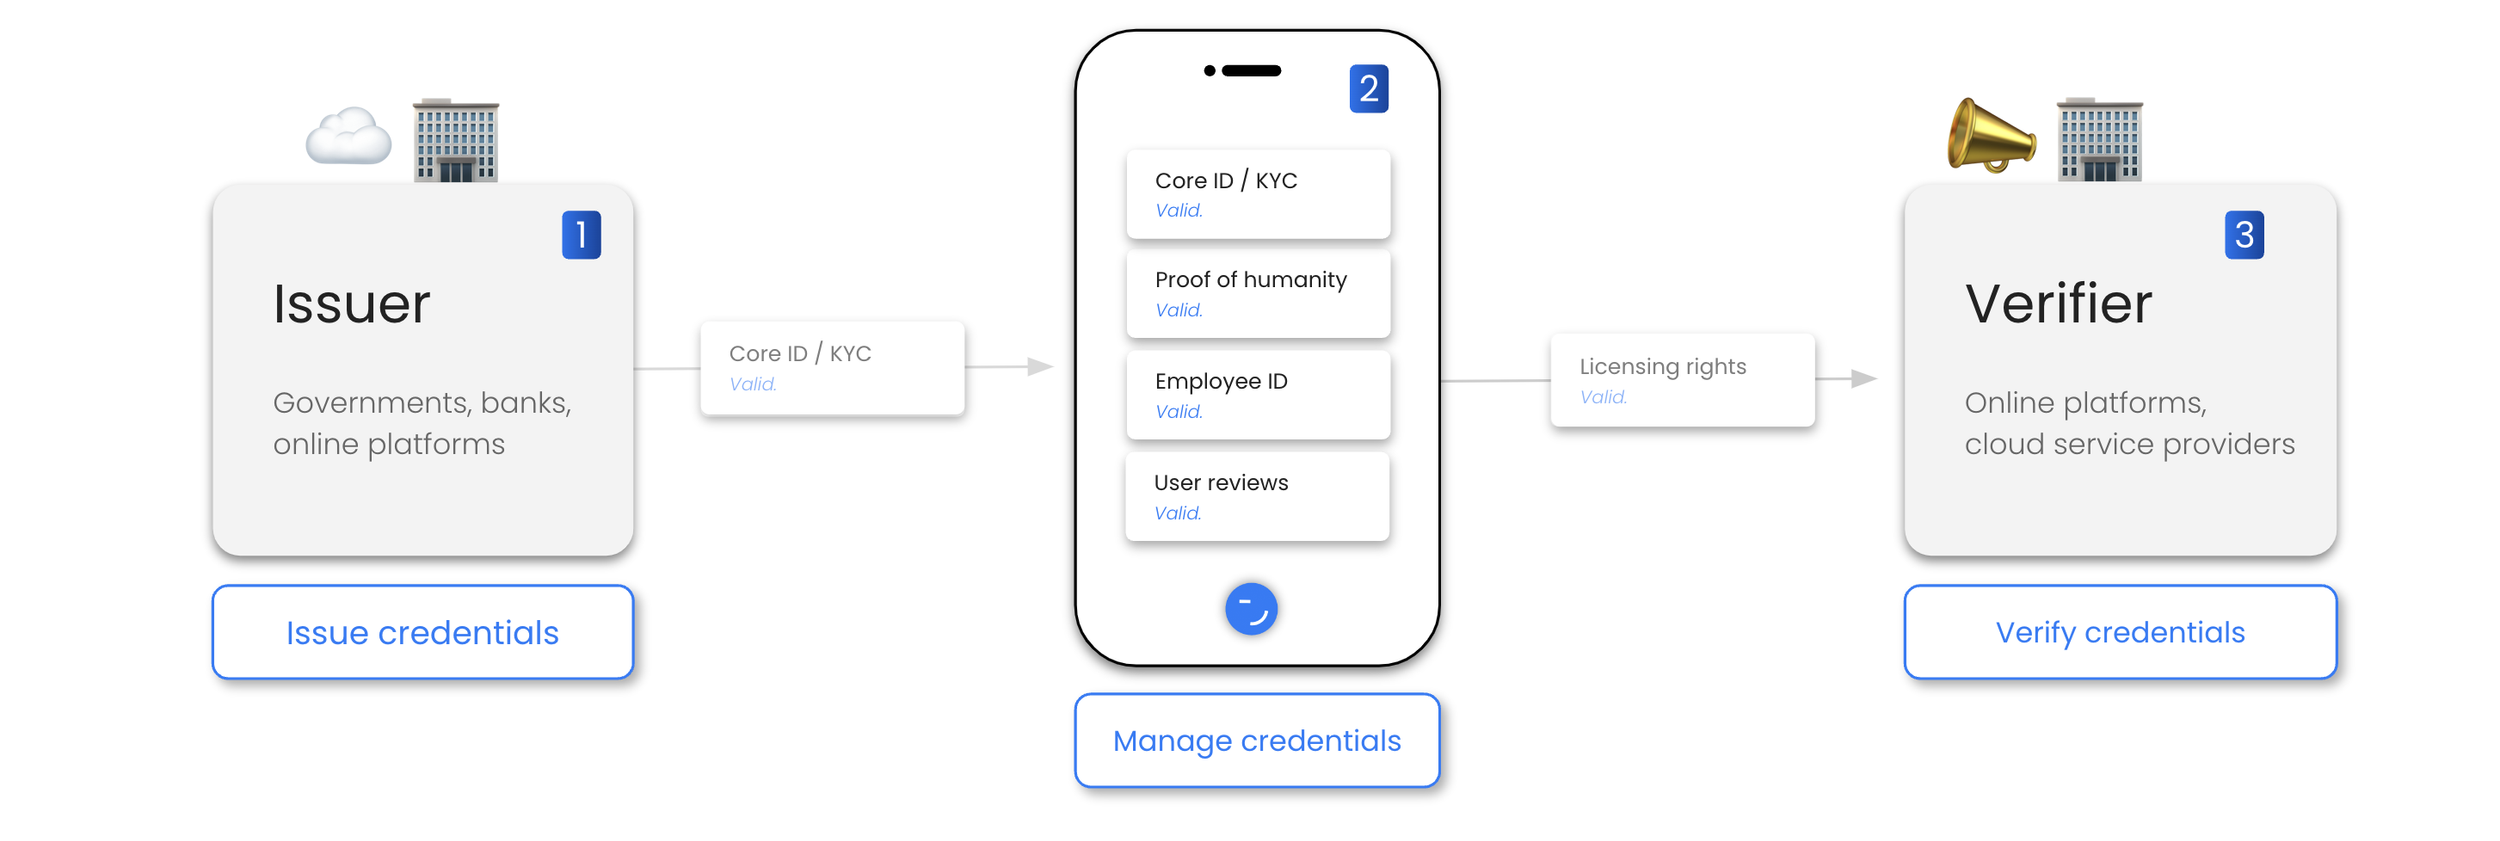
Il en résulte d'immenses opportunités pour les entreprises de ce secteur :
- Meilleure expérience utilisateur : offrez un onboarding et un accès aux produits ou services plus fluides.
- Revenus plus élevés : augmentez la conversion, la fidélisation et la satisfaction des utilisateurs en leur permettant de partager leurs données en toute simplicité et en toute sérénité.
- Nouveaux modèles économiques : lancez de nouveaux produits ou services (portefeuilles d'identité, délivrance/vérification d'attestations) pour ouvrir de nouvelles sources de revenus.
- Coûts réduits : rationalisez les processus avec les utilisateurs et réduisez les coûts des services liés à l'identité, comme l'authentification ou la vérification d'identité.
- Prévention de la fraude : prévenez le SPAM et les fraudes telles que le vol d'identité ou la falsification de documents.
- Meilleure qualité des données : améliorez la qualité des données grâce à des attestations numériques pré-vérifiées.
- Vérification de l'authenticité : face à l'essor de l'IA, les entreprises peuvent vérifier les utilisateurs (leur caractère humain) ou prouver l'authenticité et la provenance d'un contenu.
- Sécurité renforcée : atténuez le risque de violations de données en éliminant les facteurs de risque tels que les mots de passe ou le stockage agrégé des données.
Télécoms
Les entreprises de télécommunication doivent se conformer à eIDAS2 pour la communication numérique sécurisée et les services de vérification d'identité.
En conséquence, nous constatons que les entreprises de télécommunication s'initient à l'identité décentralisée pour créer de nouvelles applications et de nouveaux cas d'usage.
- Onboarding des utilisateurs : les opérateurs télécoms offrent des expériences plus fluides dans le cadre de l'onboarding des utilisateurs ou d'autres interactions numériques.
- Vérification des utilisateurs : les opérateurs télécoms offrent une vérification d'identité ou d'âge plus rapide, plus simple, moins coûteuse et plus fiable.
- Accès : les opérateurs télécoms offrent aux utilisateurs un accès plus rapide et plus simple à leurs produits et services en leur permettant de partager facilement des données pré-vérifiées.
- Portefeuilles d'identité : les opérateurs télécoms offrent des portefeuilles d'identité à leurs clients (via leurs applications existantes) pour qu'ils possèdent (ce qui deviendra bientôt) l'application la plus importante des utilisateurs.
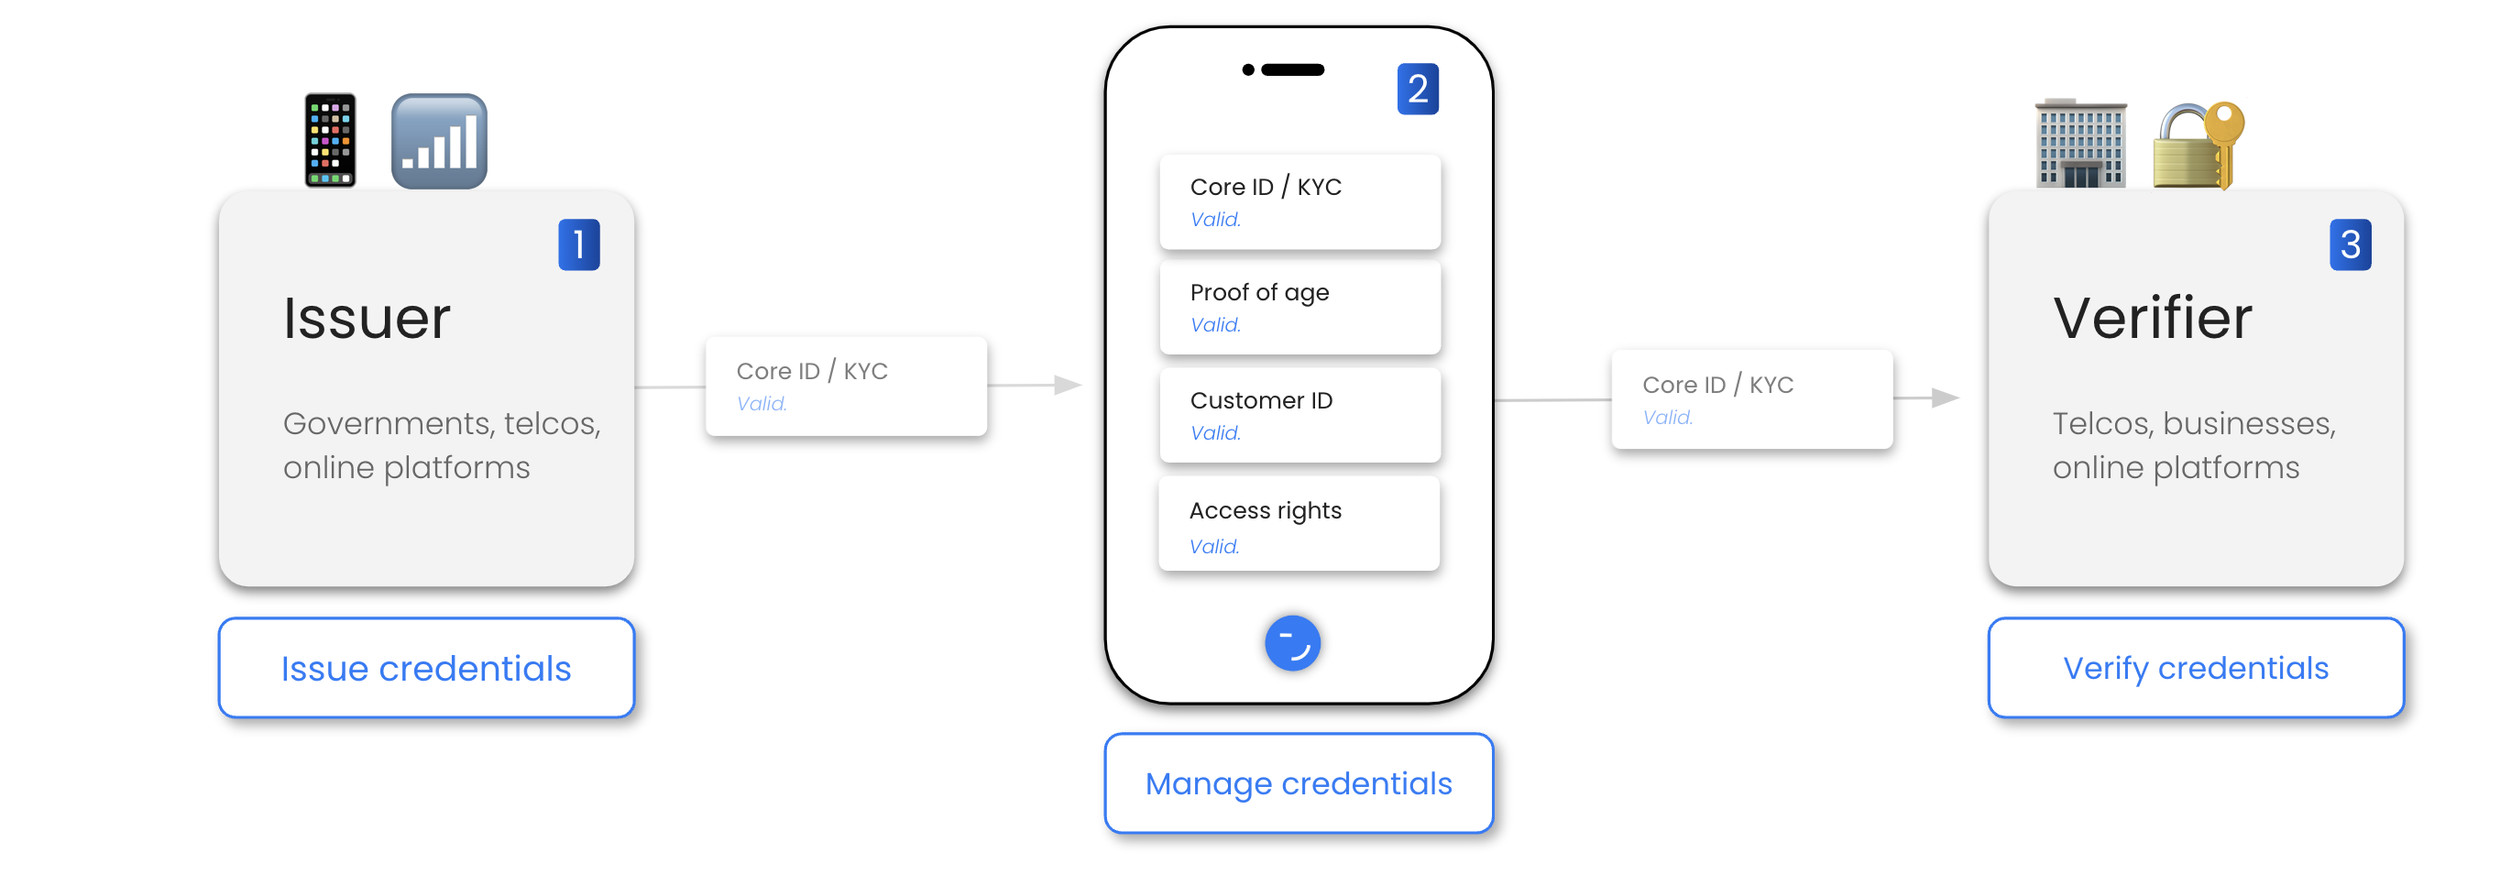
Il en résulte d'immenses opportunités pour les entreprises de ce secteur :
- Meilleure expérience utilisateur : offrez un onboarding et un accès aux produits ou services plus fluides.
- Revenus plus élevés : augmentez la conversion, la fidélisation et la satisfaction des utilisateurs en leur permettant de partager leurs données en toute simplicité et en toute sérénité.
- Nouveaux modèles économiques : lancez de nouveaux produits ou services (portefeuilles d'identité, délivrance/vérification d'attestations) pour ouvrir de nouvelles sources de revenus.
- Coûts réduits : rationalisez les processus avec les utilisateurs et réduisez les coûts des services liés à l'identité, comme l'authentification ou la vérification d'identité.
- Prévention de la fraude : prévenez le SPAM et les fraudes telles que le vol d'identité ou la falsification de documents.
- Meilleure qualité des données : améliorez la qualité des données grâce à des attestations numériques pré-vérifiées.
- Sécurité renforcée : atténuez le risque de violations de données en éliminant les facteurs de risque tels que les mots de passe ou le stockage agrégé des données.
Ce que eIDAS2 implique pour les administrations
En bref
Le règlement eIDAS2 impose l'adoption de l'identité décentralisée et des portefeuilles d'identité par les administrations en Europe. Autrement dit, les administrations et les autorités publiques seront tenues de :
- fournir des portefeuilles d'identité aux citoyens
- délivrer des attestations d'identité numérique aux citoyens (portefeuilles d'identité)
- permettre les signatures électroniques ayant une valeur juridique équivalente à celle des signatures manuscrites
- accepter les attestations d'identité numérique et les portefeuilles pour l'authentification et l'identification
Cela étant dit, la conformité réglementaire (eIDAS2) n'est que l'une des nombreuses raisons pour lesquelles les administrations adoptent une identité décentralisée alignée sur eIDAS2. En voici quelques autres :
- Meilleure expérience des citoyens : les administrations peuvent offrir des interactions citoyen-administration plus fluides.
- Satisfaction accrue des citoyens : les administrations peuvent augmenter la satisfaction des citoyens en leur permettant de collecter, gérer et partager facilement leurs données en toute sérénité.
- Interopérabilité : combiné au principe « une seule fois », le portefeuille et l'attestation d'identité fournis permettent aux administrations de disposer d'une preuve d'identité solide du citoyen et de réutiliser les informations connues à son sujet.
- Coûts réduits : les administrations peuvent rationaliser les processus et réduire les coûts de fourniture des services.
- Moins de fraude : les administrations peuvent réduire le vol d'identité, la falsification de documents et d'autres formes de fraude.
- Qualité des données : les administrations peuvent améliorer la qualité des données au sein de différentes organisations et applications (qui sont actuellement des « silos de données »).
En conséquence, les portefeuilles d'identité deviendront le principal moyen pour les citoyens d'interagir avec les administrations et les autorités publiques.
Favoriser l'innovation dans le secteur public
eIDAS2, les portefeuilles d'identité et l'identité décentralisée sont des leviers essentiels de l'innovation dans le secteur public. Par exemple :
- Accès : les administrations offrent aux citoyens un accès fluide aux services d'administration électronique en leur permettant de s'authentifier en un clic via leur portefeuille.
- Documents d'identité numériques : les administrations délivrent des attestations d'identité numérique - comme des passeports, des permis de conduire, des justificatifs de domicile ou des visas (entre autres) - que les citoyens peuvent facilement gérer et partager via des portefeuilles d'identité.
- Portefeuilles d'identité : les administrations offrent des portefeuilles d'identité aux citoyens, qu'ils peuvent utiliser pour collecter, gérer, stocker et partager des données d'identité de manière sécurisée et confidentielle.
- Échange de données : les citoyens peuvent facilement partager des attestations délivrées par les administrations avec d'autres administrations (par exemple pour voyager ou s'installer), des autorités publiques (par exemple la police, les administrations locales) ou des entreprises (par exemple banques, assurances, opérateurs télécoms, fournisseurs de services publics, plateformes en ligne…) afin d'accéder à des produits ou services.
- Consentement et signature de contenu : le portefeuille d'identité numérique fourni permettra au citoyen de signer électroniquement des documents. Le citoyen pourra ainsi non seulement utiliser le portefeuille à des fins d'identification et d'authentification lors de ses interactions avec les administrations, mais aussi signer formellement des documents ou des formulaires.
Les sections suivantes présentent les implications de eIDAS2 pour une sélection de cas d'usage.
Déclaration fiscale
La déclaration et le recouvrement fiscaux figurent parmi les processus les plus complexes et concernent une part substantielle de la population d'un pays. Les administrations peuvent s'appuyer sur les portefeuilles d'identité numérique pour dématérialiser, optimiser ou interconnecter les systèmes publics existants.
Le portefeuille d'identité numérique offre de solides capacités d'authentification des utilisateurs, permettant une vérification fiable de leur identité. Il offre ainsi aux citoyens un accès plus rapide et plus simple à leurs informations et à leurs obligations de déclaration fiscale, grâce à des données préalablement vérifiées et à une interface utilisateur mobile.
Sécurité sociale
La sécurité sociale est une mission essentielle des administrations qui concerne chaque citoyen. Les portefeuilles d'identité numérique peuvent servir à stocker les preuves numériques du statut et de l'étendue de la couverture sociale des citoyens.
Les administrations et les organismes de sécurité sociale peuvent utiliser le portefeuille d'identité numérique pour délivrer des documents de sécurité sociale aux citoyens et à leurs enfants. Le portefeuille d'identité numérique fournit une authentification forte des utilisateurs, qui peut être associée aux documents attestant du statut de sécurité sociale. Il constitue ainsi une preuve sécurisée et facilement accessible, pour tout organisme public, de la couverture sociale du citoyen et de ses enfants.
Forces de l'ordre
Les forces de l'ordre traitent quotidiennement de l'identité des citoyens et doivent pouvoir confirmer celle-ci. Les cas de fraude à l'identité en ligne et hors ligne augmentent sensiblement, une tendance que le portefeuille d'identité numérique permet d'atténuer.
Les forces de l'ordre peuvent s'appuyer sur les attestations d'identité numérique stockées dans le portefeuille pour vérifier l'identité des citoyens. Le vol du portefeuille ou la validité des attestations peuvent en outre être vérifiés de manière sécurisée afin de confirmer l'attestation d'identité fournie.
Le portefeuille ne divulgue aux forces de l'ordre que les informations requises, relatives par exemple à l'identité du citoyen, au permis de conduire, à la carte grise du véhicule et aux documents d'assurance. Étant donné que le portefeuille intègre et applique de solides mécanismes de sécurité et de protection de la vie privée, les informations demandées ne sont communiquées qu'après confirmation que la demande d'identité provient bien des forces de l'ordre.
Que faire maintenant ?
Le chapitre suivant présente une approche éprouvée en six étapes.
Étape 1 : se familiariser avec eIDAS2
En matière d'identité numérique et de services de confiance, eIDAS constitue le cadre juridique et réglementaire de référence pour les organisations et les administrations opérant dans l'UE. Associé aux normes et standards européens applicables (par exemple ETSI et CEN/CENELEC), eIDAS offre une boîte à outils de services permettant une approche normalisée par-delà les frontières, tout en fournissant le fondement juridique et la reconnaissance de ces services dans tous les États membres.
Grâce à son approche pragmatique, qui combine un cadre juridique et un cadre technologique normalisé, eIDAS s'impose comme le cadre de référence en matière d'identité numérique et de services de confiance au-delà des frontières de l'UE. Des organisations et des administrations du monde entier adoptent les principes et les normes eIDAS pour pérenniser leur vision et leur stratégie économiques.
Pour tirer parti d'eIDAS, il est essentiel de bien comprendre ce qu'implique eIDAS, comment il peut être exploité et mis en œuvre.
Un bon point de départ est la documentation de la Commission européenne, qui donne un aperçu des briques de l'identité électronique et de la signature électronique définies dans eIDAS. Pour approfondir le sujet, un inventaire des documents juridiques et de normalisation pertinents est disponible ici.
Deuxièmement, il est essentiel de faire appel à des experts du domaine pour réussir la mise en œuvre de vos projets eIDAS d'identité numérique et de services de confiance. eIDAS est un cadre juridique qui s'accompagne d'exigences légales et réglementaires. Il exige une compréhension approfondie de ce que recouvrent les cadres juridiques et réglementaires et de la manière dont ils peuvent être traduits et appliqués aux besoins de votre organisation. Obtenir les conseils et le soutien d'un expert expérimenté du domaine réduira les délais de mise en œuvre et permettra d'éviter d'éventuels conflits juridiques ou de conformité aux normes lors de la mise en œuvre ou de l'exploitation de vos services.
Étape 2 : identifier les opportunités et les risques de conformité
Commencez par définir vos opportunités et vos objectifs commerciaux. Pour ce faire, il est utile de se concentrer sur des catégories ou des domaines spécifiques de vos activités.
Le cadre suivant vous guide dans cette démarche.
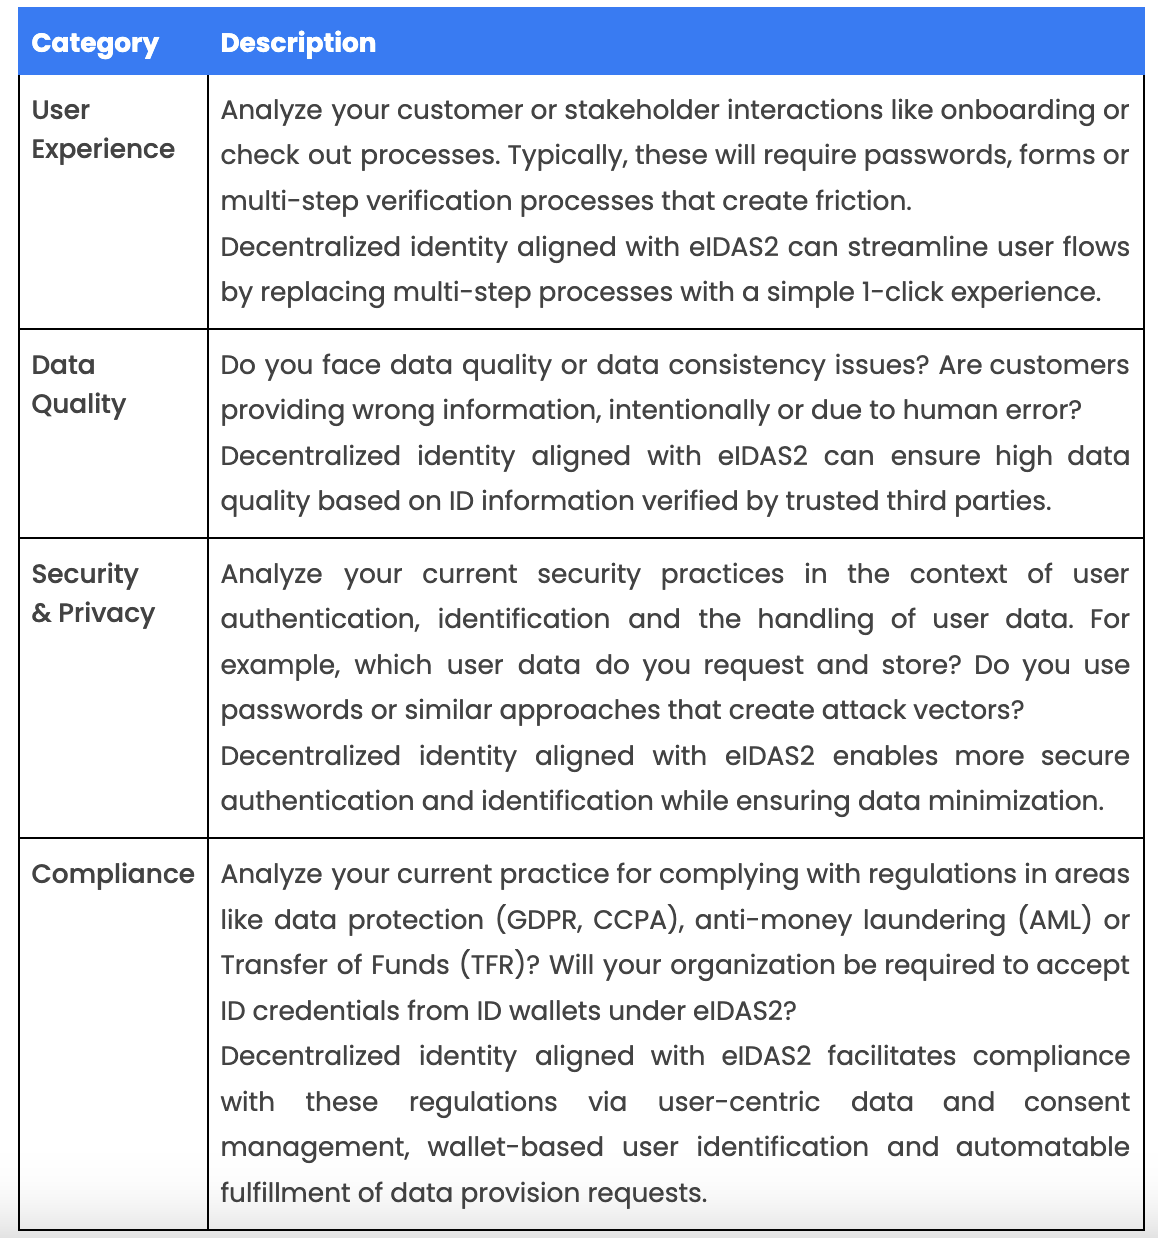 caption id="" align="alignnone" width="1156"
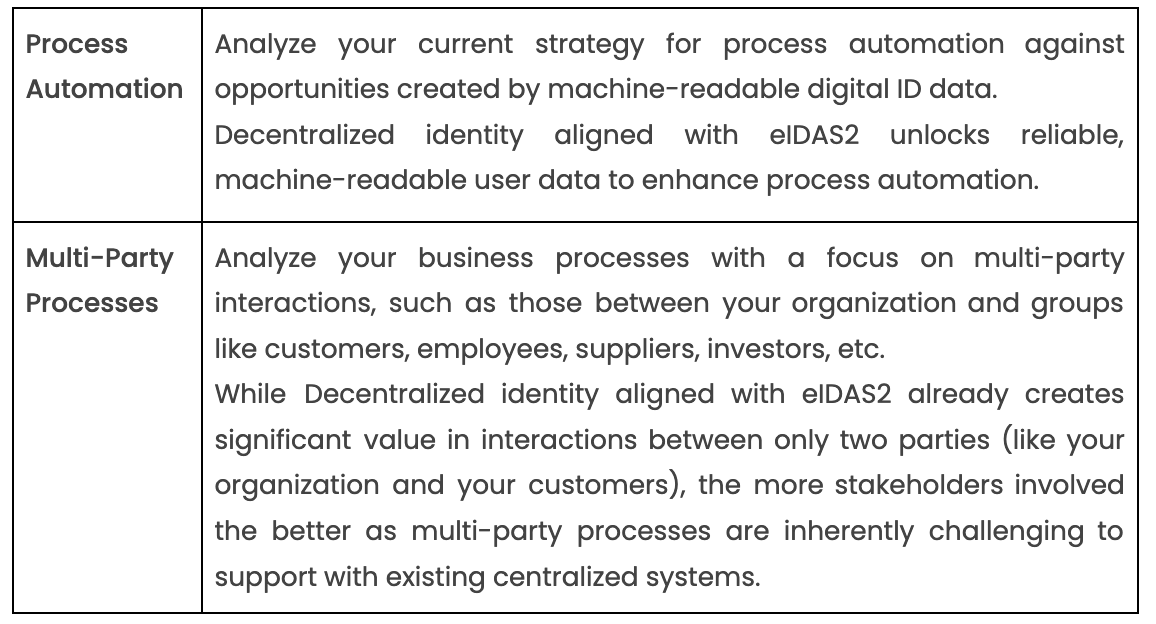 Ce cadre ne fournit pas une liste exhaustive des catégories, vous découvrirez donc probablement d'autres domaines propres à votre organisation ou à votre secteur. /caption
Étape 3 : sélectionner et hiérarchiser les cas d'usage
Sur la base des opportunités et des risques que vous avez identifiés, dressez la liste de tous les cas d'usage pertinents pour votre organisation. (Les cas d'usage présentés dans les sections précédentes peuvent vous inspirer.)
Une fois que vous disposez de la liste de tous les cas d'usage, hiérarchisez-les en fonction de la stratégie, des défis et du portefeuille de produits ou de services de votre organisation.
La matrice 2x2 suivante offre un moyen simple de hiérarchiser vos cas d'usage en fonction de leur impact sur votre organisation (retour sur investissement) et de la facilité de mise en œuvre (ressources, temps).
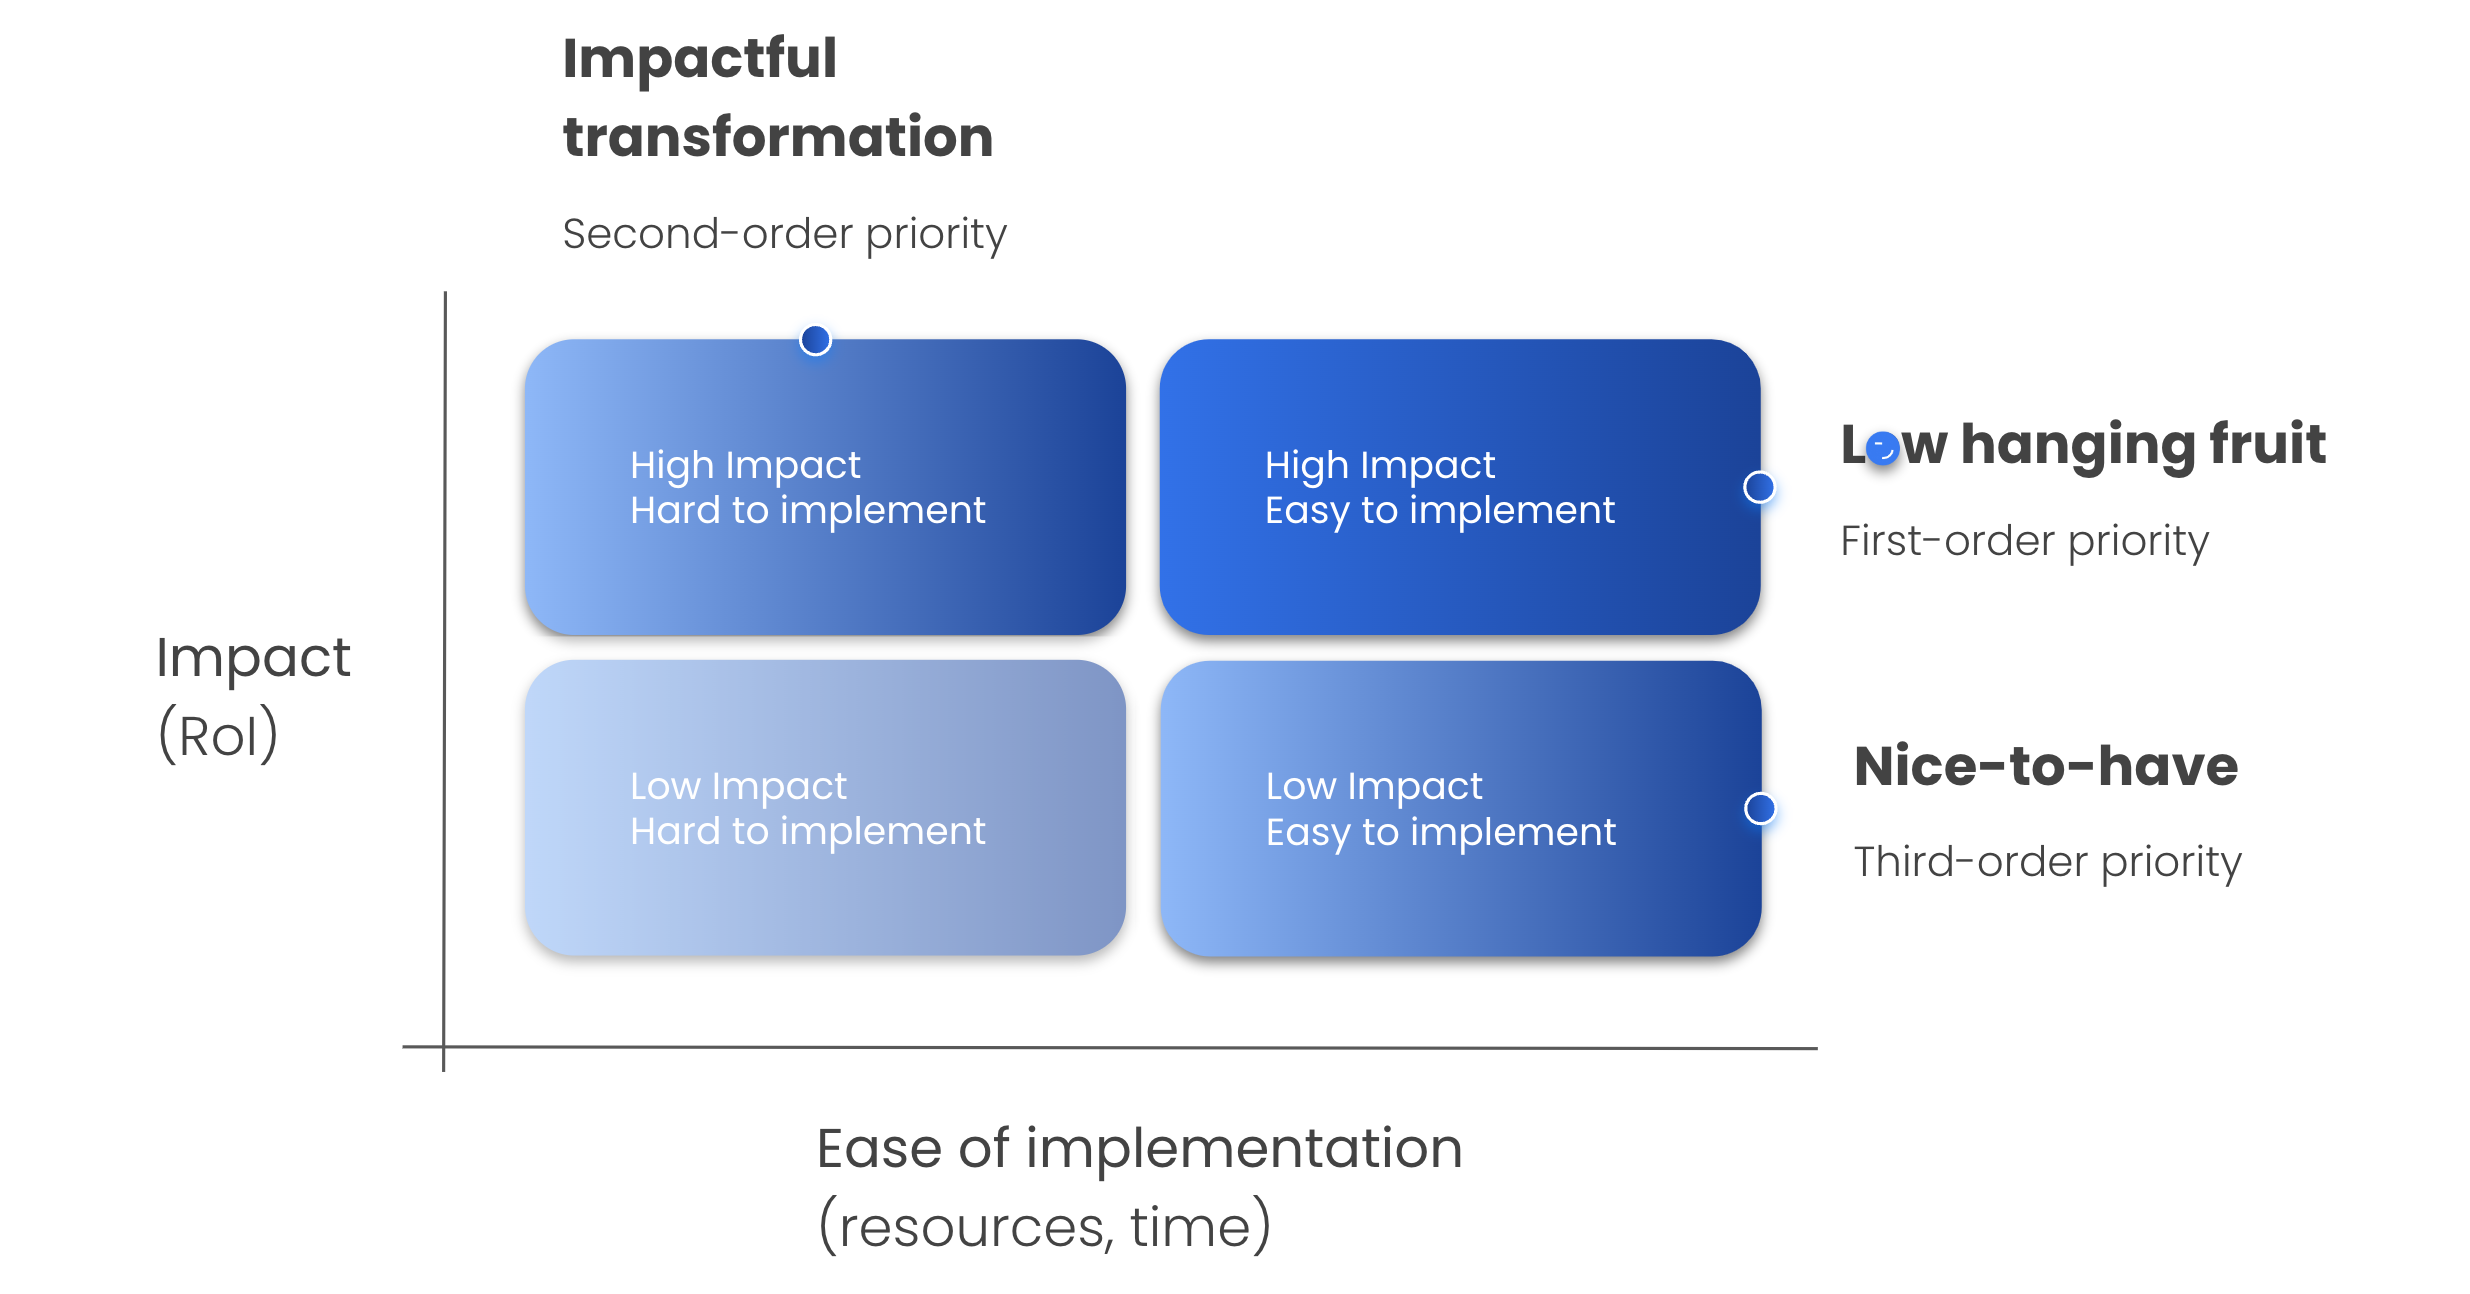
Voici quelques conseils pour utiliser cette matrice :
- Impact
Le critère le plus important pour le choix de votre cas d'usage est son impact potentiel sur votre organisation. Tenez compte des types de bénéfices suivants :
Augmenter les revenus : rationalisez les parcours utilisateurs, par exemple en supprimant les mots de passe, les formulaires ou les processus d'identification en plusieurs étapes lors de l'inscription ou du paiement, afin d'augmenter la conversion ou de réduire les taux d'abandon.
Réduire les coûts : permettez des interactions en ligne qui exigeaient traditionnellement des rendez-vous en personne, ou automatisez les processus métier pour économiser des coûts et des ressources (par exemple pour le traitement manuel des données), voire remplacez les services tiers que vous utilisez actuellement pour résoudre des problématiques connexes par une solution unique et unifiée.
Prévenir les problèmes de conformité : facilitez la conformité réglementaire, notamment en matière de traitement des données personnelles (par exemple au titre du règlement général sur la protection des données de l'UE, RGPD), afin d'éviter de lourdes sanctions et de porter atteinte à votre image de marque.
Prévenir la fraude : assurez une vérification fiable des parties prenantes et introduisez des documents numériques infalsifiables pour prévenir l'usurpation d'identité ou la falsification de documents.
Atténuer les risques de sécurité : éliminez les principaux facteurs de risque à l'origine des violations de données, tels que les mots de passe ou le stockage agrégé des données.
Renforcer votre image de marque : offrez des expériences utilisateurs plus fluides, renforcez la sécurité et améliorez la protection de la vie privée en donnant aux parties prenantes le contrôle de leurs données.
Éviter de vous laisser distancer par la concurrence : tenez enfin compte de l'impact sur votre activité si vos concurrents adoptent la SSI avant vous. - Facilité de mise en œuvre
L'effort requis pour mettre en œuvre votre cas d'usage variera selon plusieurs facteurs, notamment :
UI/UX : évaluez la manière dont les différents acteurs d'un cas d'usage interagissent et ce qu'il faudrait pour offrir aux utilisateurs une expérience fluide avec de nouveaux produits ou fonctionnalités.
Données : identifiez le type de données que vous utiliserez, où et comment ces données sont actuellement stockées et traitées, et si elles doivent être anonymisées.
Déploiement : évaluez la manière dont les solutions doivent être déployées, les environnements utilisés et les exigences système pour la préproduction, les tests et la production.
Intégration : évaluez la complexité des processus métier et de l'infrastructure informatique ou des applications existantes impliqués dans les cas d'usage.
Responsabilité : identifiez les services concernés par vos cas d'usage et la manière dont ils prennent leurs décisions, en particulier si vous avez besoin d'une adhésion interne pour les mises en œuvre.
Acheter ou développer : évaluez si vous allez acheter ou développer, éventuellement à l'aide de solutions open source, et comment la charge de travail sera répartie entre les équipes internes ou externes.
Étape 4 : définir les exigences
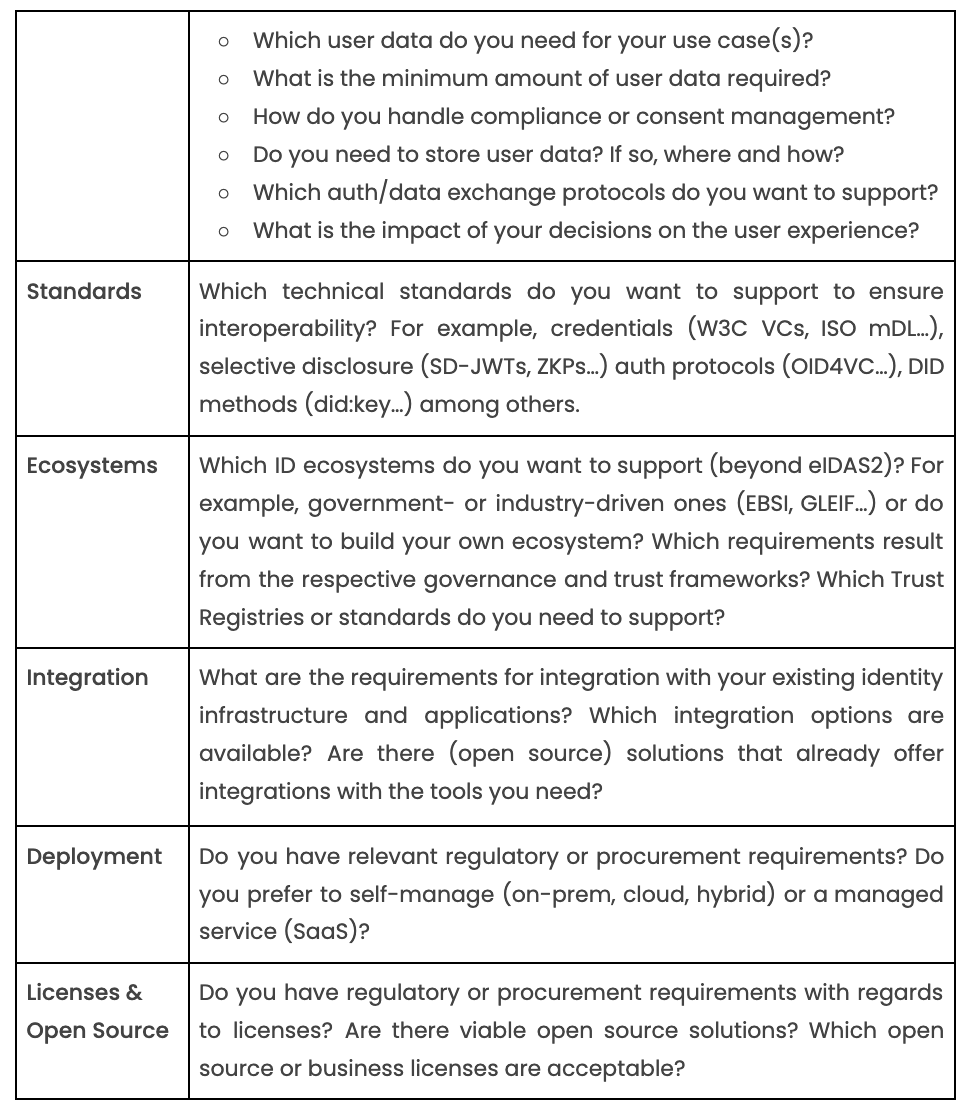
Une fois vos cas d'usage sélectionnés, il est temps de définir les exigences. La liste suivante vous guide à travers les principaux points à prendre en compte :
- Cas d'usage
Vos exigences varieront selon vos cas d'usage. De plus, les cas d'usage différeront en complexité, allant de modèles simples et réutilisables à des modèles hautement personnalisés. La définition des parcours utilisateurs, jusqu'aux user stories, est un moyen utile de formaliser vos cas d'usage et de définir vos exigences métier. - Rôles
Vos exigences varieront selon que votre organisation agit comme- Émetteur : les organisations qui délivrent des attestations d'identité dans les portefeuilles des utilisateurs,
- Fournisseur de portefeuille : les organisations qui fournissent des portefeuilles aux utilisateurs,
- Vérificateur : l'organisation qui vérifie les attestations d'identité issues des portefeuilles des utilisateurs,
- ou une combinaison de ces trois rôles.
Si la plupart des organisations adopteront deux ou les trois rôles décrits ci-dessus, certaines se concentreront davantage sur la délivrance (administrations, universités), d'autres sur les portefeuilles d'identité (administrations, banques, acteurs de la technologie) ou sur la vérification (banques, e-commerce).
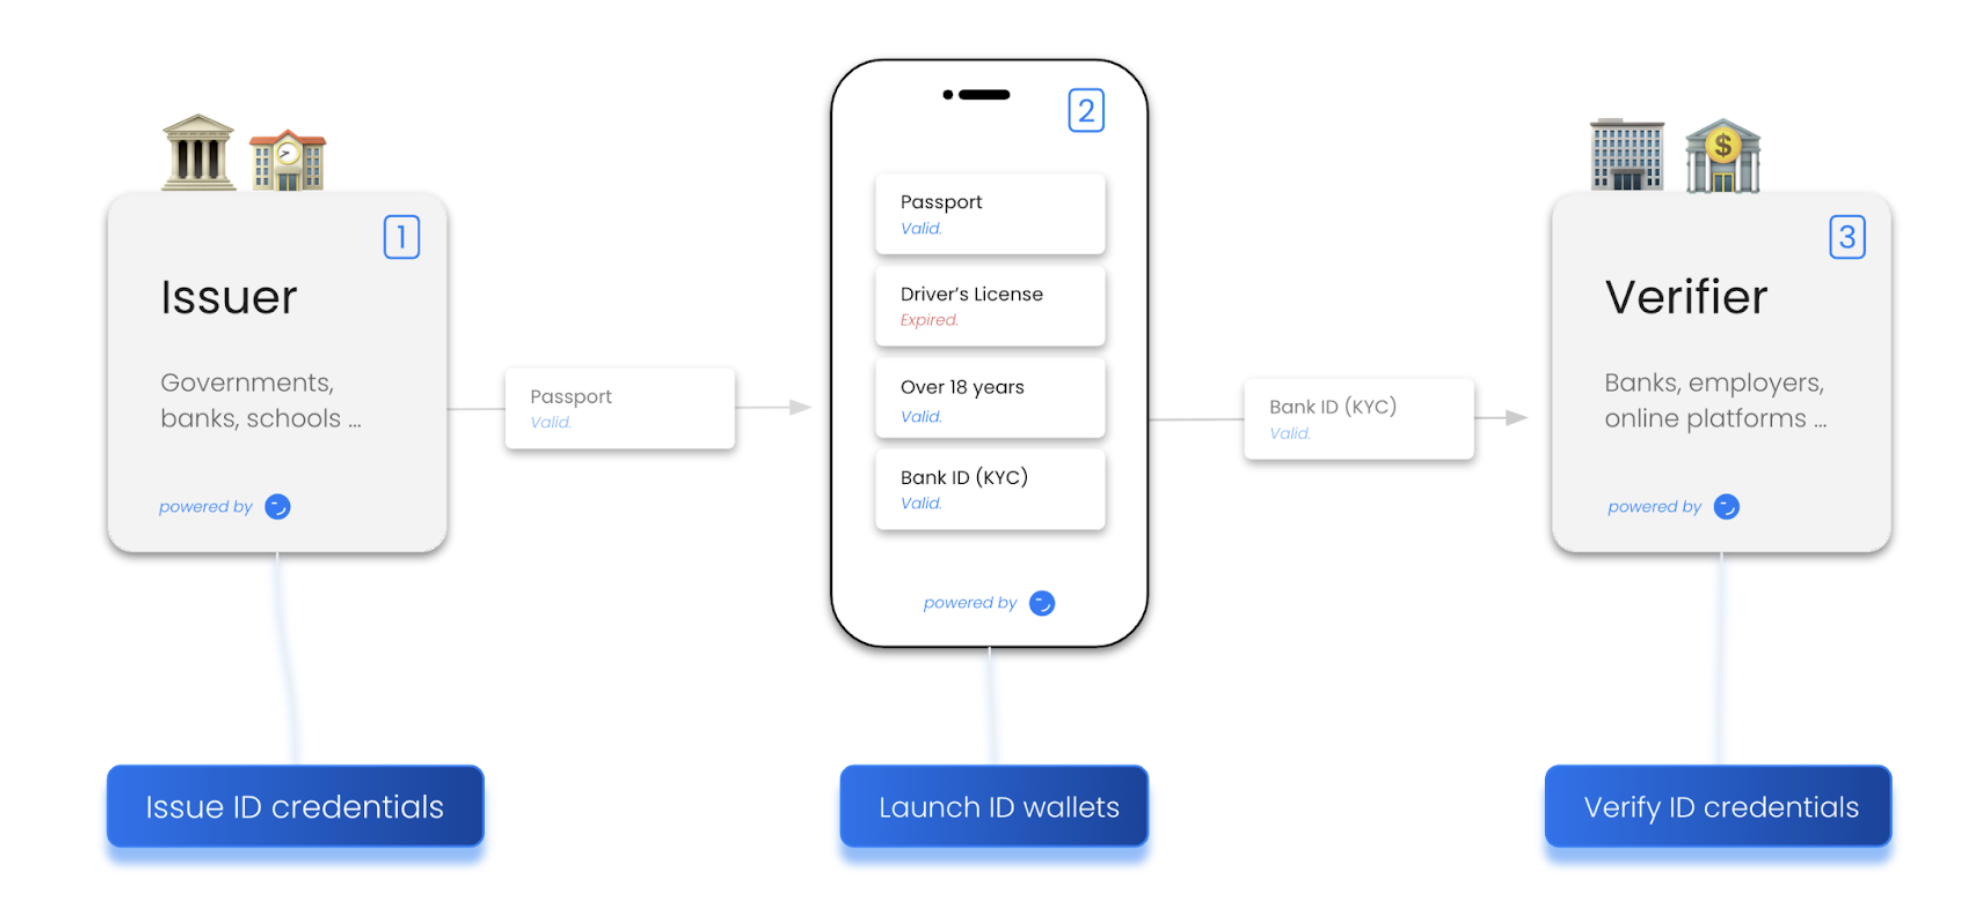
3. Technologie
Une fois vos exigences métier déterminées, il est temps de définir les exigences techniques permettant de concrétiser vos cas d'usage ou vos applications.
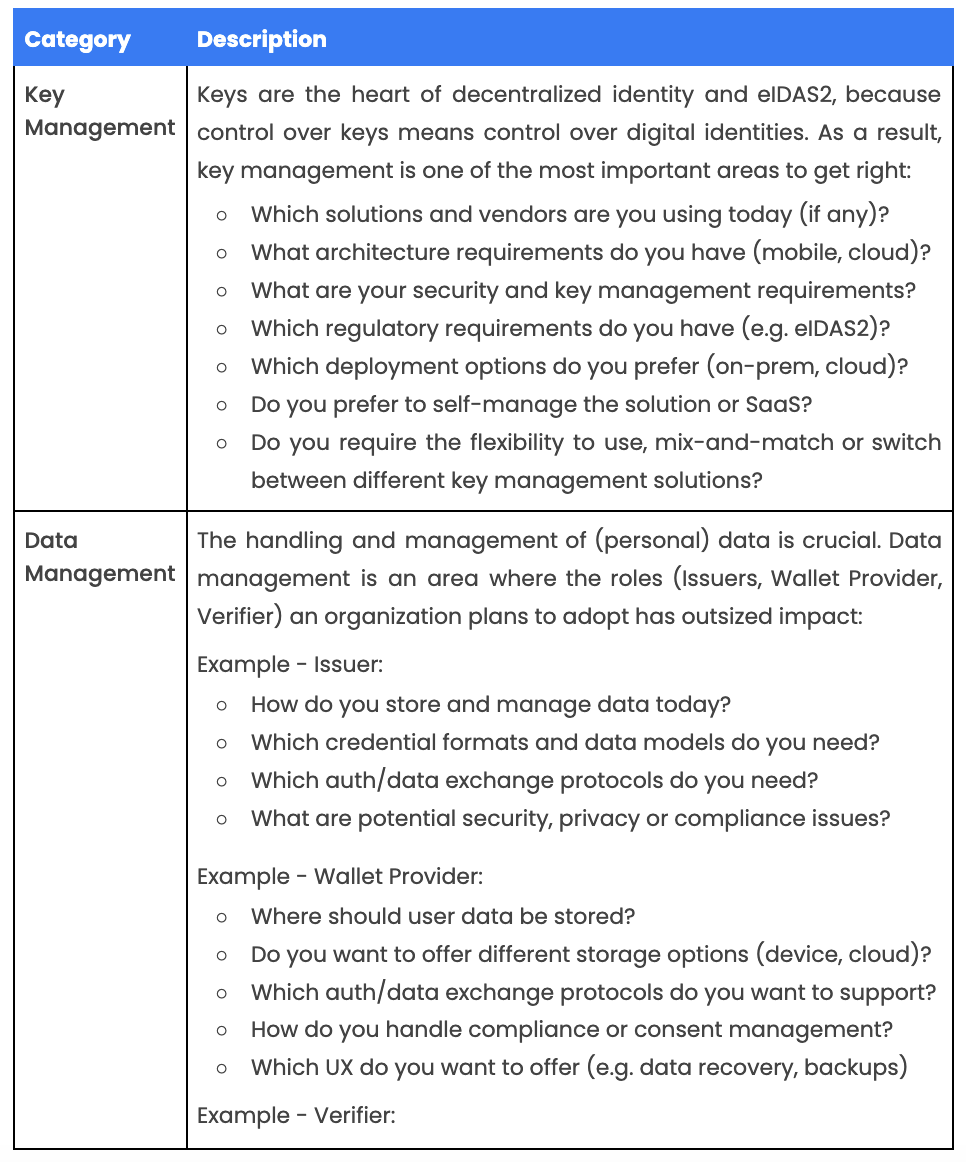
Étape 5 : acheter ou développer
Une fois vos exigences comprises, il est temps de répondre à la question : faut-il développer votre propre solution (en interne) ou acheter une solution existante ?
En fin de compte, tout dépend de vos ressources et de vos délais. Développer en interne des solutions d'identité décentralisée exige une connaissance approfondie d'un ensemble de réglementations émergentes, de technologies complexes et de normes en évolution, ainsi qu'une solide équipe technique capable de les mettre en œuvre, de les maintenir et de les enrichir en continu. De plus, développer votre propre solution retardera considérablement votre mise sur le marché.
Commencez par étudier le marché à la recherche de solutions répondant à vos exigences, éventuellement avec l'aide d'experts. Les solutions open source sont un excellent moyen d'apprendre et d'expérimenter rapidement et sans lourdeur. Elles vous permettent en outre de développer votre propre solution plus rapidement et à moindre coût (par rapport à un développement à partir de zéro). C'est pourquoi de nombreuses organisations adoptent l'approche consistant à acheter une infrastructure (bibliothèques, SDK, API) - open source ou propriétaire - et à développer des applications personnalisées par-dessus (en interne ou avec des partenaires).
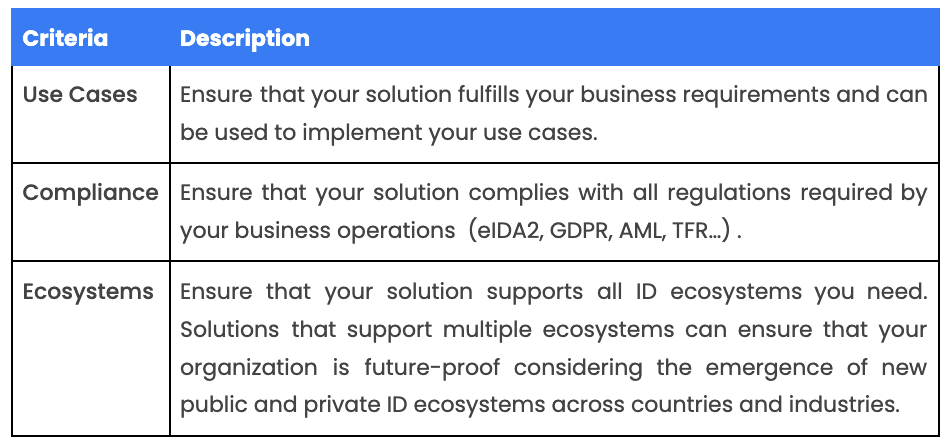
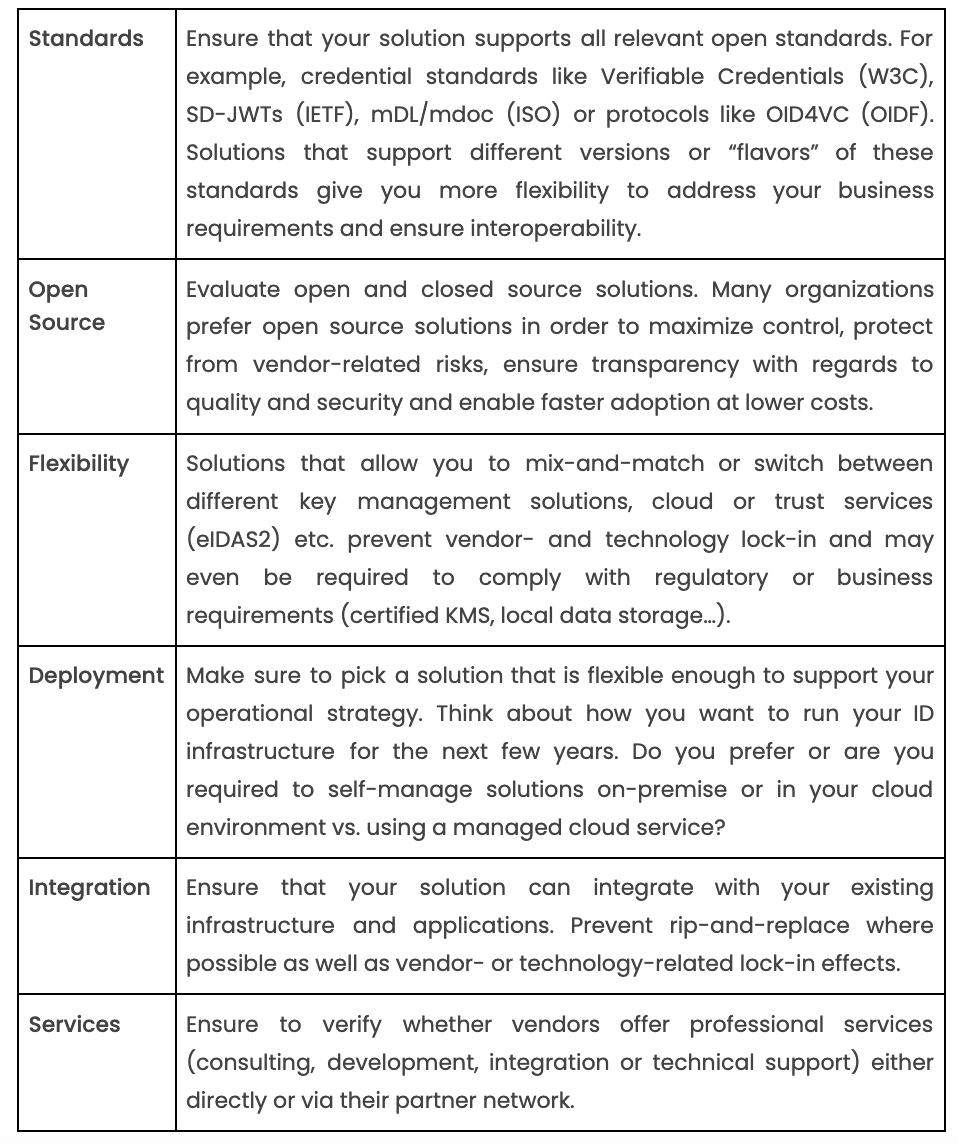
La sélection des technologies et des fournisseurs pouvant s'avérer complexe, nous avons synthétisé quelques critères selon lesquels les organisations de tous secteurs évaluent leurs options :
Étape 6 : Lancer et étendre
Une fois que vous avez décidé de développer ou d'acheter, il est temps de mettre en œuvre des cas d'usage.
Commencez par les gains rapides en vous appuyant sur votre priorisation (étape 3). Nous recommandons une approche itérative : démarrez par un pilote, puis passez en production en introduisant un produit, une fonctionnalité ou un cas d'usage à la fois, selon vos priorités métier et la manière dont vous souhaitez communiquer avec vos clients.
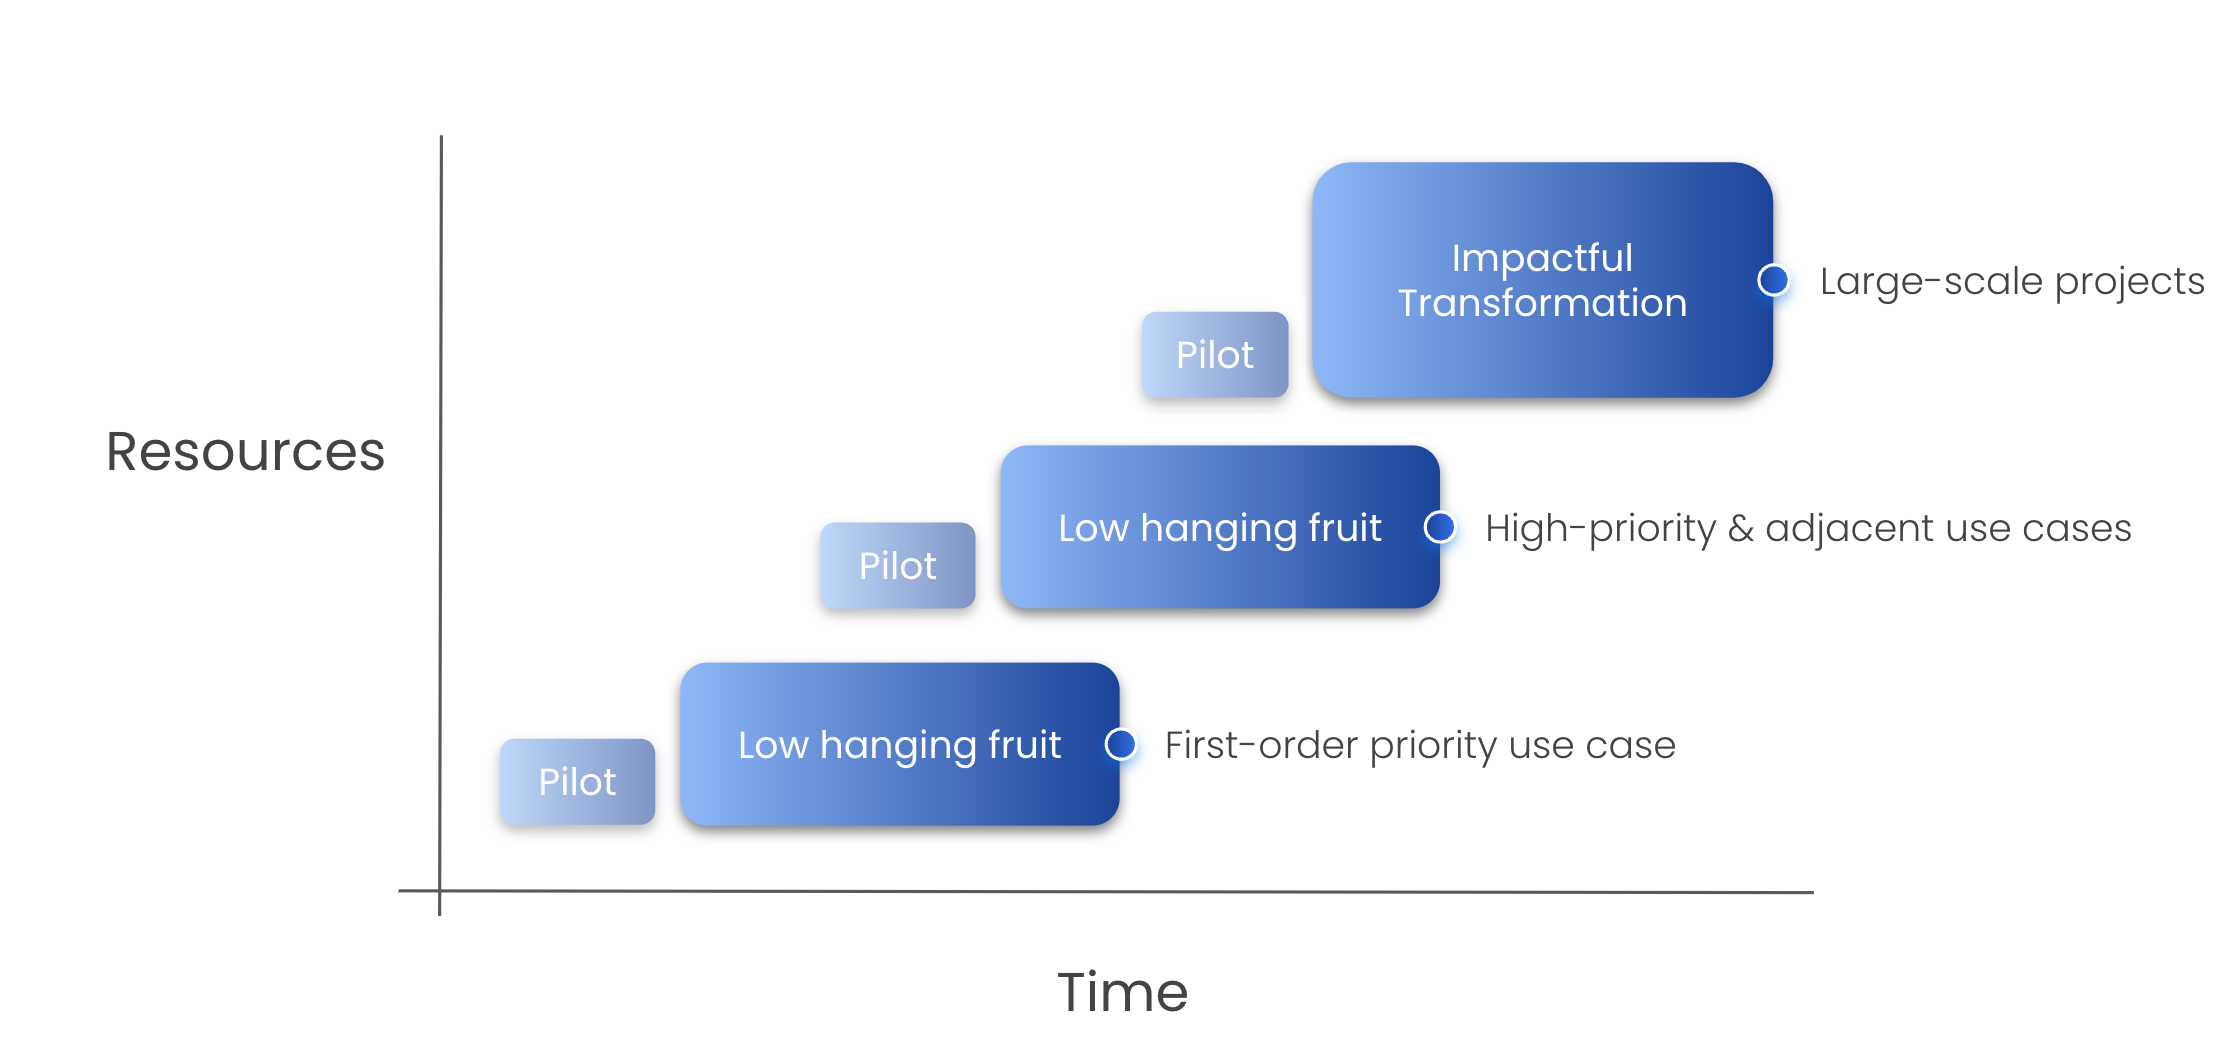
Surtout, nous recommandons de commencer par des cas d'usage à fort impact mais relativement faciles à mettre en œuvre (« gains rapides »), que ce soit en raison d'exigences techniques plus simples, de risques moindres (confidentialité, conformité, atteinte à l'image), de raisons administratives (adhésion de la direction déjà acquise, moins de services impliqués) ou d'autres facteurs. Vous constaterez souvent qu'un cas d'usage en rend d'autres possibles, ou du moins facilite la mise en œuvre d'autres cas d'usage, par exemple lorsqu'ils suivent des schémas similaires et partagent des exigences technologiques.
Une fois que vous avez acquis des connaissances, livré avec succès vos premiers cas d'usage et obtenu l'adhésion de la direction de votre organisation, vous pouvez vous attaquer aux projets à fort impact difficiles à mettre en œuvre (« transformation à fort impact »).
En bref : lancez des cas d'usage à faible risque et à fort rendement. Passez du pilote à la production et étendez vos cas d'usage au fur et à mesure que vous acquérez des capacités opérationnelles et l'adhésion de votre organisation.
À propos des auteurs
walt.id
walt.id propose une infrastructure open source holistique d'identité numérique et de portefeuilles utilisée par des milliers de développeurs, d'administrations et d'entreprises de tous secteurs. Toutes les solutions garantissent la conformité avec eIDAS2, avec divers écosystèmes d'identité comme EBSI et avec les normes (W3C, ISO, IETF, OIDF).
En outre, walt.id a travaillé intensivement avec l'UE et les États membres, en contribuant à la rédaction des nouvelles normes d'identité de l'UE (EBSI, eIDAS2) ou en tant que fournisseur de technologie dans plusieurs grands projets pilotes de l'UE.
- Site web : https://walt.id
- Espace développeurs : https://docs.walt.id
- Contact :
- Communauté : Discord — X/Twitter — LinkedIn — Youtube
TrustScape
TrustScape fournit des conseils d'experts sur l'identité numérique et les services de confiance eIDAS et accompagne les organisations publiques et privées en tant que conseiller de confiance. Nous conseillons sur les exigences légales et réglementaires relatives aux portefeuilles eIDAS, à l'identité électronique et aux services de confiance, ainsi que sur les programmes nationaux d'identité numérique des États membres de l'UE et au-delà.
En outre, Trustscape contribue à l'élaboration de nouvelles exigences légales et réglementaires et au développement de normes liées à eIDAS.
- Site web : https://trustscape.eu
- Contact : https://trustscape.eu/contact
- Ressources : https://trustscape.eu/resources
- Communauté : LinkedIn
Télécharger cet eBook
Obtenez l'eBook au format PDF ici.
Pour aller plus loin
Sur l'identité numérique, l'identité souveraine (SSI) ; les jetons non fongibles (NFT) ; SSI vs NFT