

White Paper
Dezentrale Identität und Datenmonetarisierung.
Zusammenfassung | TL;DR
Was ist dezentrale Identität?
Die Idee hinter dezentraler Identität ist es, Menschen und Organisationen zu ermöglichen, „ihre eigene Identität mitzubringen“ und ihre Daten zu kontrollieren. Heute werden verschiedene Ansätze genutzt, um solche Systeme aufzubauen, etwa selbstbestimmte Identität (SSI) oder Non-Fungible Tokens (NFTs). Beide Ansätze haben ihre eigenen Stärken, doch eine Faustregel lautet: SSI eignet sich für den Nachweis, wer Sie sind (z. B. Identitätsprüfung), und NFTs für den Nachweis, was Sie besitzen (z. B. eigentumsbasiertes Zugangsmanagement).
Warum Identitätsdaten monetarisieren?
Letztlich erfordert dezentrale Identität den Aufbau dezentraler Datenökosysteme, die stark an dreiseitige Marktplätze erinnern – bestehend aus „Issuern“ (Datenquellen), „Holdern“ (Dateneigentümern) und „Verifiern“ (Datenkonsumenten). Wie der Erfolg von Marktplätzen hängt auch der Erfolg von Ökosystemen von Anreizstrukturen ab, die auf ihr Wachstum abgestimmt sind und dieses fördern. Hier kommen Zahlungen ins Spiel. Sie sind ein Weg, die wichtigsten frühen Teilnehmer von Identitätsökosystemen – also den Issuer bzw. die Angebotsseite des Marktplatzes – dazu zu bewegen, beizutreten, Nutzer zu gewinnen und ihnen wiederverwendbare Identitäts-Credentials bereitzustellen.
Wie lassen sich Daten monetarisieren?
Wir können drei verschiedene Ansätze zur Monetarisierung von Identitätsdaten unterscheiden:
- Direkte Monetarisierung auf Basis von Peer-to-Peer-Transaktionen;
- Indirekte Monetarisierung über eine Abwicklungsebene, die über ein Wallet-basiertes oder ein registerbasiertes Modell umgesetzt werden kann;
- Hybride Modelle, die Peer-to-Peer-Zahlungen mit einer Abwicklungsebene kombinieren.
Vergleich der verschiedenen Monetarisierungsmodelle.
Direkte Monetarisierungsmodelle bieten starke Datenschutzfunktionen, sind hoch skalierbar und unabhängig von Dritten oder externer technischer Infrastruktur. Dieser Ansatz bringt jedoch bestimmte Nachteile mit sich: Er ist suboptimal, um Issuer zur Pflege des Credential-Lebenszyklus zu motivieren, und verlangt von Konsumenten, für ihre Daten zu zahlen, was Hürden für die Adoption schafft. Indirekte Monetarisierungsansätze bieten dagegen starke Anreizstrukturen, bringen aber Herausforderungen in Bezug auf Datenschutz, Sicherheit und Abhängigkeiten mit sich.
Weiterführende Lektüre
Zu digitaler Identität, selbstbestimmter Identität (SSI); Non-Fungible Tokens (NFTs); SSI vs. NFTs
Was ist dezentrale Identität?
Es gibt viele verschiedene Ausprägungen und Umsetzungswege für digitale Identität, doch wir können mindestens zwei dezentrale Ansätze unterscheiden, die breite Aufmerksamkeit erhalten haben: selbstbestimmte Identität (SSI) und Non-Fungible Tokens (NFTs).
Selbstbestimmte Identität (SSI)
Selbstbestimmte Identität (SSI) ist ein nutzerzentrierter Ansatz für digitale Identität, der Menschen und Organisationen die volle Kontrolle über ihre Daten gibt. Dadurch ermöglicht SSI jedem, seine Daten einfach zu teilen und seine Identität zuverlässig nachzuweisen (also wer er ist und alles über ihn), ohne dabei Sicherheit oder Datenschutz zu opfern.

Mit anderen Worten: SSI ermöglicht es Ihnen, „Ihre eigene Identität mitzubringen“ – und das gilt potenziell für jede Art von Information, von Ihrer Kernidentität (z. B. Name, Alter, Adresse) über Bildungs- und Arbeitsnachweise, Gesundheits- und Versicherungsdaten bis hin zu Bankkonto- und Finanzinformationen.
Darüber hinaus lässt sich SSI nicht nur für die Modellierung der digitalen Identitäten von Menschen nutzen, sondern auch von Organisationen und Dingen (IoT).
Letztlich verspricht SSI eine digitale Welt, in der Interaktionen mühelos und sorgenfrei sind. Es ist einfach der nächste evolutionäre Schritt im Identitätsmanagement – ein neues Paradigma, in dem unsere digitalen Identitäten nicht länger fragmentiert und in Silos eingeschlossen sind, die unter der Kontrolle anderer stehen, sondern allein uns zur Verfügung stehen, um sicher und privat geteilt zu werden.
Wenn Sie mehr über die Evolution der digitalen Identität erfahren möchten und verstehen wollen, wie sich SSI von traditionellen Ansätzen wie der föderierten Identität („Login mit Google & Co“) unterscheidet, lesen Sie unsere Einführung in die digitale Identität.
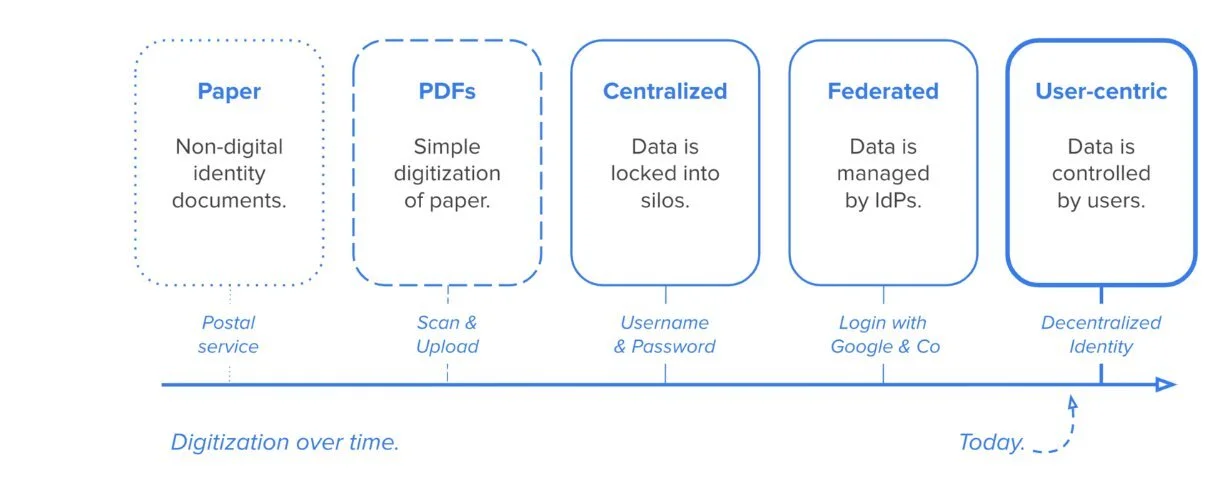
Digitale Identität ist für jede Regierung und jedes Unternehmen wichtig. Es gibt keinen Sektor und keine Branche, die sie nicht benötigen würde. Daher sind die Anwendungsfälle endlos.
Die Beispiele reichen von offiziellen Identitätsdokumenten, die für Reisen oder KYC („Know Your Customer“) erforderlich sind, bis hin zu Diplomen und Zertifizierungen, die für das Angebot bestimmter Dienste benötigt werden, oder sozialen Informationen, um individuellere und einzigartigere Erlebnisse zu schaffen.
Lesen Sie mehr über die Evolution der digitalen Identität und selbstbestimmte Identität (SSI)
Non-Fungible Tokens (NFTs)
Kurz gesagt: Ein Non-Fungible Token (NFT) repräsentiert das Eigentum an etwas. Schauen wir uns das genauer an:
Erstens bedeutet non-fungible, dass ein Token in dem Sinne einzigartig ist, dass es nichts anderes gibt, das genauso ist. Das heißt, jedes NFT ist einzigartig, so wie es nur ein Gemälde gibt, das die echte Mona Lisa ist. Ein fungibler Token hingegen ist nicht einzigartig. Es würde keinen Unterschied machen, wenn ein fungibler Token gegen einen anderen Token derselben Art wie einen Bitcoin getauscht würde.
Zweitens bedeutet die Repräsentation von Eigentum, dass ein NFT als die tatsächliche Sache behandelt wird, für die es steht – wer ein NFT verkauft, verkauft also auch „die echte Sache“, die es repräsentiert.
Drittens können NFTs alles repräsentieren, von physischen Dingen (wie einem Haus) über native digitale Assets (wie einen Crypto Punk) bis hin zu Ideen (man denke an geistiges Eigentum).
Wenn man diese Eigenschaften zusammenbringt, versteht man, warum NFTs für Begeisterung sorgen: Bis vor Kurzem ging jeder davon aus, dass digitale Assets zwangsläufig fungibel sind, weil jedes digitale Asset einfach kopiert werden kann. Mit anderen Worten: Die vorherrschende Annahme war, dass digitale Assets von Natur aus im Überfluss vorhanden sind und nicht knapp sein können. Folglich konnten digitale Assets nicht wirklich jemandem „gehören“ (da jeder einfach eine Kopie anfertigen kann), und wenn sie nicht jemandem gehören können, dann können sie auch nicht wirklich einen Wert haben wie knappe physische Dinge. NFTs ändern das. Sie führen digitale Knappheit ein, was bedeutet, dass digitale Assets genauso wertvoll (oder sogar wertvoller) sein können wie physische Dinge, weil sie einzigartig sein können:
Zum Beispiel kann es NFTs geben, die physische Dinge repräsentieren und daher denselben Wert haben wie die Sache, die sie repräsentieren – etwa ein NFT, das mein tatsächliches Auto repräsentiert. Es kann aber auch NFTs geben, die native digitale Dinge repräsentieren. Ihr Wert wäre überhaupt nicht an eine physische Sache gebunden, was bedeutet, dass sie jeden beliebigen Wert haben könnten. Zum Beispiel könnte ein NFT, das eine Handtasche repräsentiert, von der es nur ein Exemplar gibt, allein aufgrund seiner Einzigartigkeit mehr wert sein als jede physische Handtasche.
Während SSI es uns ermöglicht, Identität mithilfe einer speziellen Art digitaler Credentials digital abzubilden, erlauben es uns NFTs, das Eigentum an jeder Art von Asset digital abzubilden. Da NFTs zudem auf Blockchains verankert sind, beruhen sie auf einem unveränderlichen Register von Einträgen, das weder von einer einzelnen Stelle noch von böswilligen Akteuren manipuliert oder kontrolliert werden kann. Das verleiht NFTs Zuverlässigkeit in dem Sinne, dass jeder darauf vertrauen kann, dass sie die korrekte Eigentumsverteilung von Assets anzeigen.
Offensichtlich sind die potenziellen Anwendungsfälle für NFTs endlos und überall dort zu finden, wo Eigentum digital abgebildet werden muss. Daher werden NFTs zu den wichtigsten Bausteinen gehören, auf denen die digitale Welt (oder so etwas wie ein Metaverse) aufgebaut sein wird. Denken Sie daran: NFTs können alles sein, was bedeutet, dass wahrscheinlich jede Art von Asset in NFTs kodiert wird – von etwas so Immateriellem wie Ideen bis hin zu physischen Assets, die digitalisiert werden, oder nativen digitalen Assets, denen die Eigenschaft der Knappheit verliehen wird.
NFTs sind zwar keine Lösung für die meisten identitätsbezogenen Probleme, doch eine spannende Gruppe von Anwendungsfällen für NFTs ist das eigentumsbasierte Zugangsmanagement oder potenziell auch Anwendungsfälle, die keine Menschen und ihre personenbezogenen Daten betreffen und daher keine Datenschutz- und Compliance-Probleme auslösen, wie Identitätsanwendungsfälle für juristische Personen oder Maschinen (IoT).
Lesen Sie mehr über NFTs für Identität oder erfahren Sie mehr über die Unterschiede zwischen SSI und NFTs.
Warum Identitätsdaten monetarisieren?
Identität und Zahlungen
Das Internet wurde ohne Identitäts- und Zahlungsebenen gebaut. Während wir gute Fortschritte beim Aufbau einer Ebene für digitale Zahlungen (PayPal, Visa, Stripe) gemacht haben und native digitale Zahlungs- und Eigentumsebenen für Geld und Assets entstehen sehen (Blockchain-Ökosysteme), fehlt uns noch immer eine native digitale Identitätsebene: Unsere Daten sind weiterhin über verschiedene Datensilos verteilt und schwer nutzbar. Selbstbestimmte Identität (SSI) bietet jedoch einen vielversprechenden Ansatz für eine native digitale Identität, die weltweit vom privaten und öffentlichen Sektor aufgebaut und eingeführt wird.
Warum ist das wichtig? Nun, sobald wir digitale Identität und Zahlungen gelöst haben, wird jede digitale Interaktion vertrauenswürdig und mühelos sein. Betrachten Sie die folgenden Beispiele:
- Nutzererlebnisse werden nahtlos sein, da Informationen, Produkte und Dienste mit einem Klick zugänglich sind.
- Betrug wird verhindert werden können, sodass Identitätsdiebstahl, SPAM, Scams oder Dokumentenfälschung der Vergangenheit angehören.
- Die Einhaltung vielfältiger Vorschriften vom Datenschutz bis zur AML (Anti-Geldwäsche) wird durchgängig gewährleistet sein.
Anreize für den Aufbau von Ökosystemen
Anreizstrukturen sind entscheidend für den Erfolg neuer Innovationen. Das gilt insbesondere für dezentrale Lösungen, die auf Ökosystemen basieren, die von keiner einzelnen Partei kontrolliert werden können – wie die selbstbestimmte Identität (SSI). Hier erfahren Sie, warum:
SSI ermöglicht dezentrale Ökosysteme, in denen verschiedene Parteien identitätsbezogene Informationen austauschen und verifizieren können. Diese Ökosysteme gleichen dreiseitigen Marktplätzen, sodass jede Partei drei Rollen einnehmen kann:
- Aussteller – Parteien, die identitätsbezogene Daten über digitale Credentials an andere Parteien („Holder“) „ausstellen“. Sie sind die ursprünglichen Datenquellen eines SSI-Ökosystems.
- Holder – Parteien, die digitale Credentials mit Identitätsdaten von „Ausstellern“ erhalten. Durch die Aggregation von Credentials in digitalen Wallets können Holder ganzheitliche digitale Identitäten aufbauen.
- Verifier – Parteien, die auf Daten angewiesen sind, um Produkte und Dienstleistungen bereitzustellen, können Daten, die von „Holdern“ bereitgestellt wurden, zuverlässig verifizieren.
Die drei Rollen, die für SSI-Ökosysteme erforderlich sind:
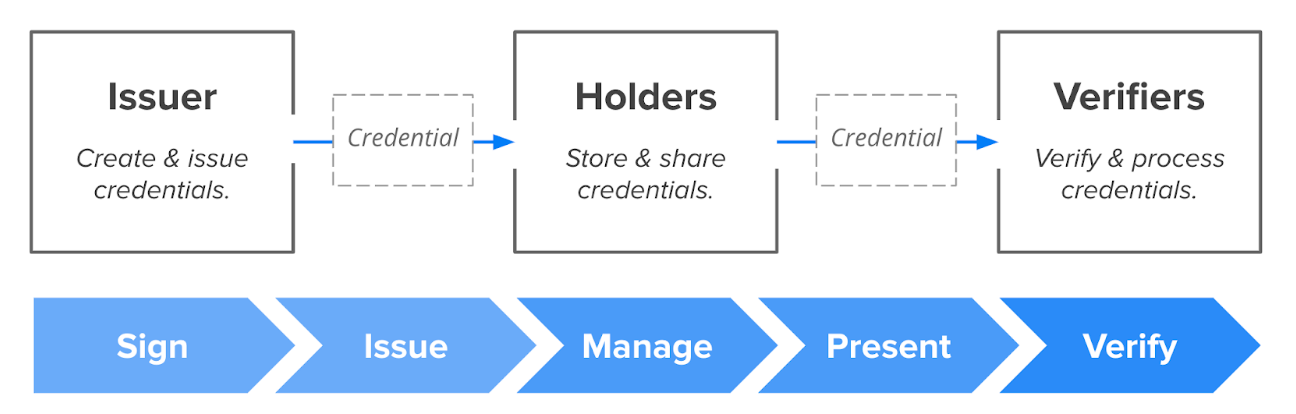
Obwohl alle drei Akteurstypen vorhanden sein müssen, damit SSI funktioniert, spielen Aussteller die wichtigste Rolle, denn sie sind die Datenlieferanten jedes Ökosystems und können „Holder“ einbinden, indem sie einfach Wallets und Credentials an ihre Stakeholder (Nutzer, Kunden, Mitarbeiter) ausrollen.
Das Problem: Aussteller haben in der Regel die geringsten Anreize, SSI einzuführen. In manchen Fällen könnte dies sogar ihre bestehenden Geschäftsmodelle stören. Deshalb sind Anreize für Aussteller wichtig – und hier kommen Zahlungen ins Spiel.
Aus heutiger Sicht sehen wir zwei Arten von Anreizen, die stark genug sind, eine signifikante Zahl von Ausstellern für den Aufbau eines globalen SSI-Ökosystems zu gewinnen:
- Regulatorische Anreize – die Idee, dass Vorschriften die Einführung erleichtern oder sogar erzwingen, wie die entstehenden EU-Gesetze zu digitalen Identitäts-Wallets (eIDAS 2, AMLR).
- Finanzielle Anreize – die Idee, dass Aussteller dafür bezahlt werden, Ökosystemen wiederverwendbare Identitätsdaten bereitzustellen.
Während wir wissen, dass Vorschriften Identitäts-Wallets (zumindest in Europa) in den nächsten Jahren bringen werden, würden finanzielle Anreize Ökosysteme schneller ermöglichen und wahrscheinlich vielfältigere Anwendungsfälle erschließen (vorausgesetzt, dass nicht jeder potenzielle Aussteller durch Vorschriften dazu verpflichtet wird). Mit anderen Worten: Wenn Organisationen Geld dafür verdienen können, als „Aussteller“ tätig zu sein, könnte dies die Einführung dezentraler Ökosysteme und von SSI erheblich beschleunigen.
Im Hinblick auf die Vorteile der Schaffung von Anreizen für Aussteller ist es wichtig zu verstehen, dass der monetarisierte Wert nicht in den Daten selbst liegt (die den Holdern gehören), sondern in der Zuverlässigkeit einer Bescheinigung von Identitätsdaten, die direkt mit dem Vertrauen verknüpft ist, das Dritte dem Aussteller entgegenbringen. Bezahlt wird nicht für den Inhalt von Identitäts-Credentials, sondern dafür, dass die Inhalte von jemandem bescheinigt wurden, dem man zutraut, die Wahrheit zu sagen. Mit anderen Worten: Monetarisiert werden nicht die Daten, sondern das Vertrauen, das Aussteller über die Zeit aufgebaut haben.
Wie lassen sich Identitätsdaten monetarisieren?
Heute sehen wir im Wesentlichen drei verschiedene Ansätze zur Monetarisierung von Identitätsdaten:
- Direkte Monetarisierung (Peer-to-Peer)
- Indirekte Monetarisierung (über eine Settlement-Schicht)
- Hybrides Modell (Kombination aus Peer-to-Peer-Zahlungen und einer Settlement-Schicht)
Direkte Monetarisierung
Die Idee der direkten Monetarisierung besteht darin, dass Identitäts- und Zahlungsströme untrennbar miteinander verbunden sind, sodass:
- „Holder“ an „Aussteller“ zahlen (für die Ausstellung von Daten)
- „Verifier“ möglicherweise an „Holder“ zahlen (für die Präsentation von Daten)
So wie Identitätsdaten direkt zwischen zwei Parteien ausgetauscht werden, erfolgen Zahlungsströme direkt zwischen zwei Parteien auf Peer-to-Peer-Basis, möglicherweise vor dem Austausch der Identitätsdaten:
caption id="" align="alignnone" width="1288"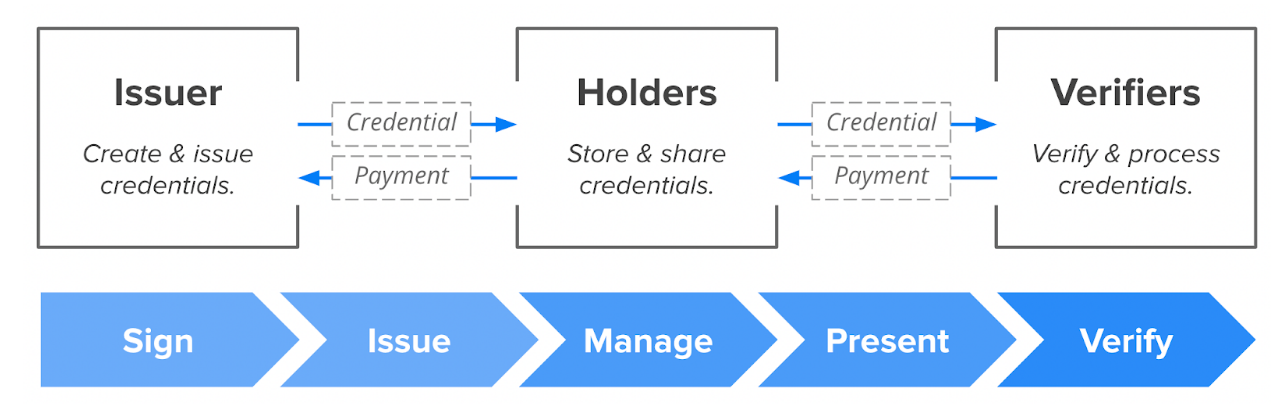 Für viele Anwendungsfälle entspricht dieser Ansatz auch den Erwartungen der Nutzer, wenn man bedenkt, dass Personen und Unternehmen heute bereits häufig für ihre Identitätsdokumente bezahlen. /caption
Indirekte Monetarisierung
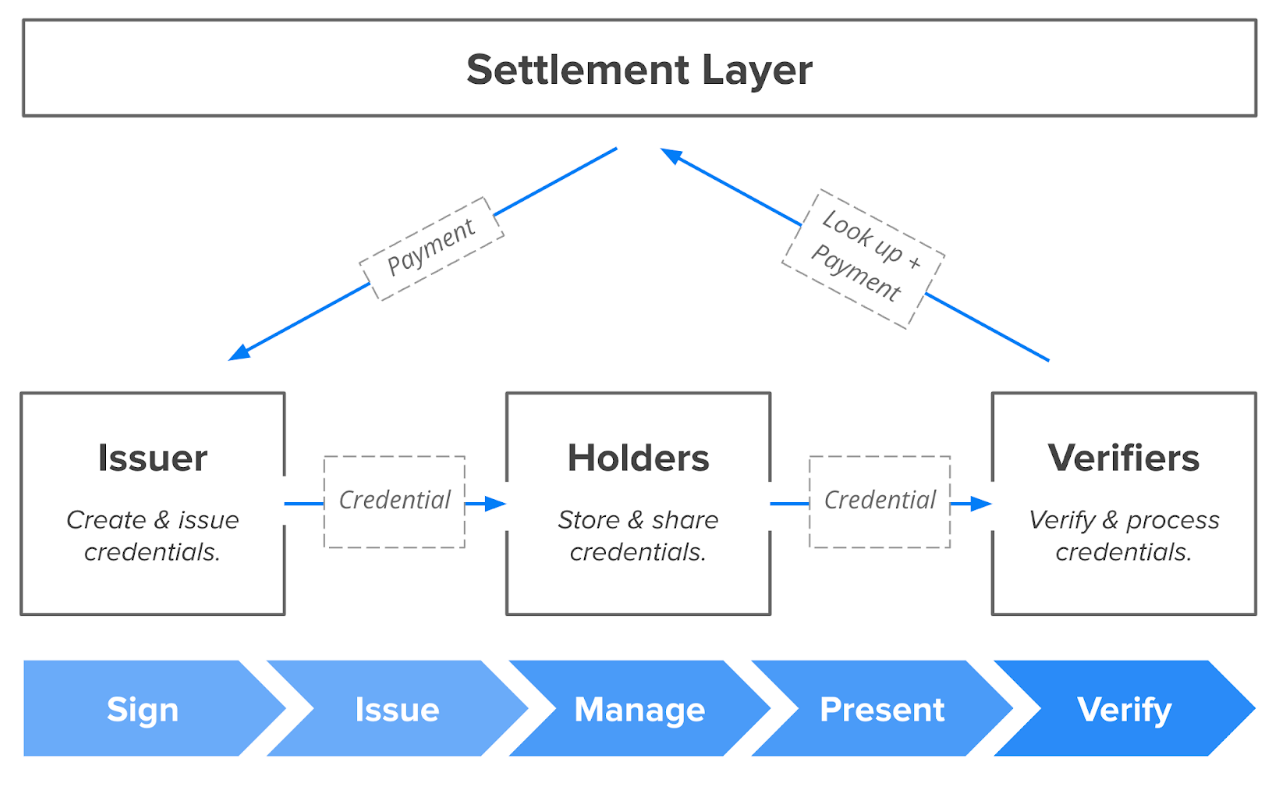
Die Idee hinter der indirekten Monetarisierung ist, dass nur die Parteien zahlen sollten, die am meisten von zuverlässigen Identitätsdaten profitieren. Mit anderen Worten: „Verifier“ – etwa Anbieter von Informationen, Produkten oder Dienstleistungen, die Identitätsdaten von Kunden anfordern – zahlen an „Aussteller“.

So funktioniert es
Es gibt zwei verschiedene Modelle zur Umsetzung der indirekten Monetarisierung:
- Wallet-basiertes Modell, bei dem die Wallet die Zahlungsabwicklung ermöglichen muss.
- Registry-basiertes Modell, bei dem private Registries die Abwicklung ermöglichen müssen.
Wallet-basiertes Modell
In diesem Modell werden Abwicklungen von einer dritten Partei durchgeführt, die eine juristische Person (wie ein Unternehmen) oder eine Technologie sein kann, die nicht von einer einzelnen Partei kontrolliert wird (wie eine Blockchain). Diese vertrauenswürdige dritte Partei können wir als „Settlement-Schicht“ bezeichnen.
Die Wallet ist in dieser Architektur entscheidend, weil sie der Settlement-Schicht die für die Ausführung von Zahlungen erforderlichen Informationen bereitstellt, etwa Transaktions-Logs. Folglich muss die Settlement-Schicht alle beteiligten Parteien kennen, insbesondere die „Verifier“, die für zuverlässige Identitätsdaten zahlen sollen. Um Zahlungen durchzusetzen, muss die Settlement-Schicht rechtliche Verträge mit „Verifiern“ haben oder Zahlungen im Voraus einziehen (auf einem Treuhandkonto gehalten).
Daher ist es sinnvoll, dass die Settlement-Schicht neben der Durchsetzung von Zahlungen auch andere Aufgaben übernimmt, etwa die Gewinnung und Einbindung von Stakeholdern in das Ökosystem, den Aufbau von Governance- und Rechtsrahmen (z. B. zur Klärung von Haftungsfragen) oder das Eintreiben von Forderungen.
Betrachtet man den heutigen Banken- und Finanzdienstleistungssektor, so kann dieses Modell als Erweiterung von Open-Banking-Ökosystemen gesehen werden, die von zentralisierten auf nutzerzentrierte Identitätsparadigmen umstellen.
Illustration des Wallet-basierten Modells:

Registry-basiertes Modell
In diesem Modell werden Zahlungen ebenfalls von einer „Settlement-Schicht“ durchgesetzt (wie im Wallet-basierten Modell). Statt jedoch auf Wallets für die Ermöglichung von Abwicklungen zu setzen, werden Informationen, die zur Verifizierung von Identitätsdaten erforderlich sind, in eine Registry geschrieben, die hinter einer „Paywall“ verborgen ist. Mit anderen Worten: Verifier müssen zahlen, um auf Informationen zuzugreifen, ohne die sie sich nicht auf von „Holdern“ bereitgestellte Daten verlassen könnten. Zum Beispiel Informationen, die erforderlich sind, um Folgendes zu bewerten:
- Datenherkunft, Authentizität, Integrität und Autorität (z. B. öffentliche Schlüssel oder Akkreditierungen)
- Datengültigkeit (z. B. Widerrufs- oder Aussetzungsdaten)
- Standardkonformität (z. B. Datenmodelle)
- Maschinenlesbarkeit (z. B. semantisches Vokabular, Kontexte)
In diesem Modell muss die Settlement-Schicht nur die „Aussteller“ eines Ökosystems kennen, die typischerweise bei der Erstellung und Pflege der Registrys helfen, um Zahlungsanreize zu schaffen und aufrechtzuerhalten. „Verifier“ müssen nicht im Voraus bekannt sein. Sie können einfach pro Nutzung zahlen, ohne einen Onboarding-Prozess mit Abschluss rechtlicher Verträge oder Vorauszahlungen durchlaufen zu müssen.
Die Hauptaufgabe der Settlement-Schicht besteht darin, Zahlungen von Verifiern (für den Zugriff auf Informationen) einzuziehen und die Zahlungen an Aussteller umzuverteilen. Daher ist dieses Modell im Allgemeinen stärker auf das Design entstehender dezentraler Ökosysteme (Web3) ausgerichtet.
Illustration des Registry-basierten Modells:
Hybrides Modell
Das hybride Modell nutzt Ideen aus der direkten und indirekten Monetarisierung, indem es kombiniert:
- eine Settlement-Schicht für Zahlungen von „Verifiern“ an „Aussteller“
- Peer-to-Peer-Zahlungen von „Verifiern“ an „Holder“.
Hinsichtlich der Settlement-Schicht können beide Varianten des indirekten Monetarisierungsmodells (Wallet- oder Registry-basiert) verwendet werden.
Illustration des hybriden Modells:
caption id="" align="alignnone" width="1104"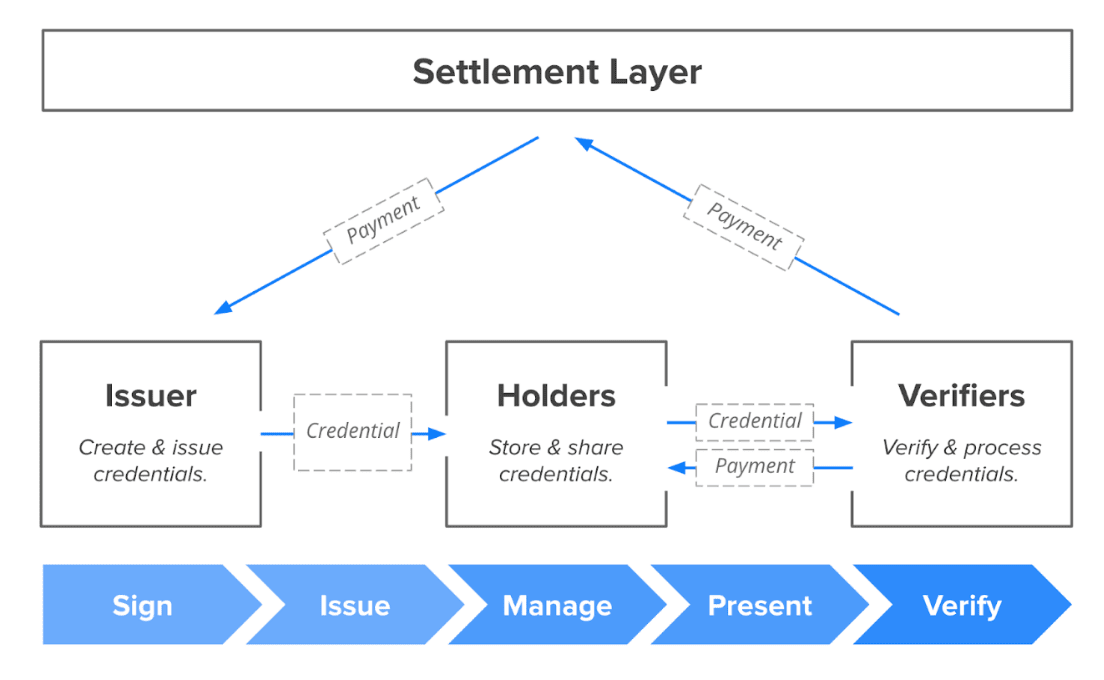 Der Hauptgrund für die Wahl dieses hybriden Modells besteht darin, „Holdern“ finanzielle Vorteile für die Weitergabe von Daten zu ermöglichen und gleichzeitig Anreize für Aussteller zu setzen, den Lebenszyklus der Daten zu verwalten, weil sie mehr als einmal monetarisieren können. /caption
Vergleich der Monetarisierungsmodelle
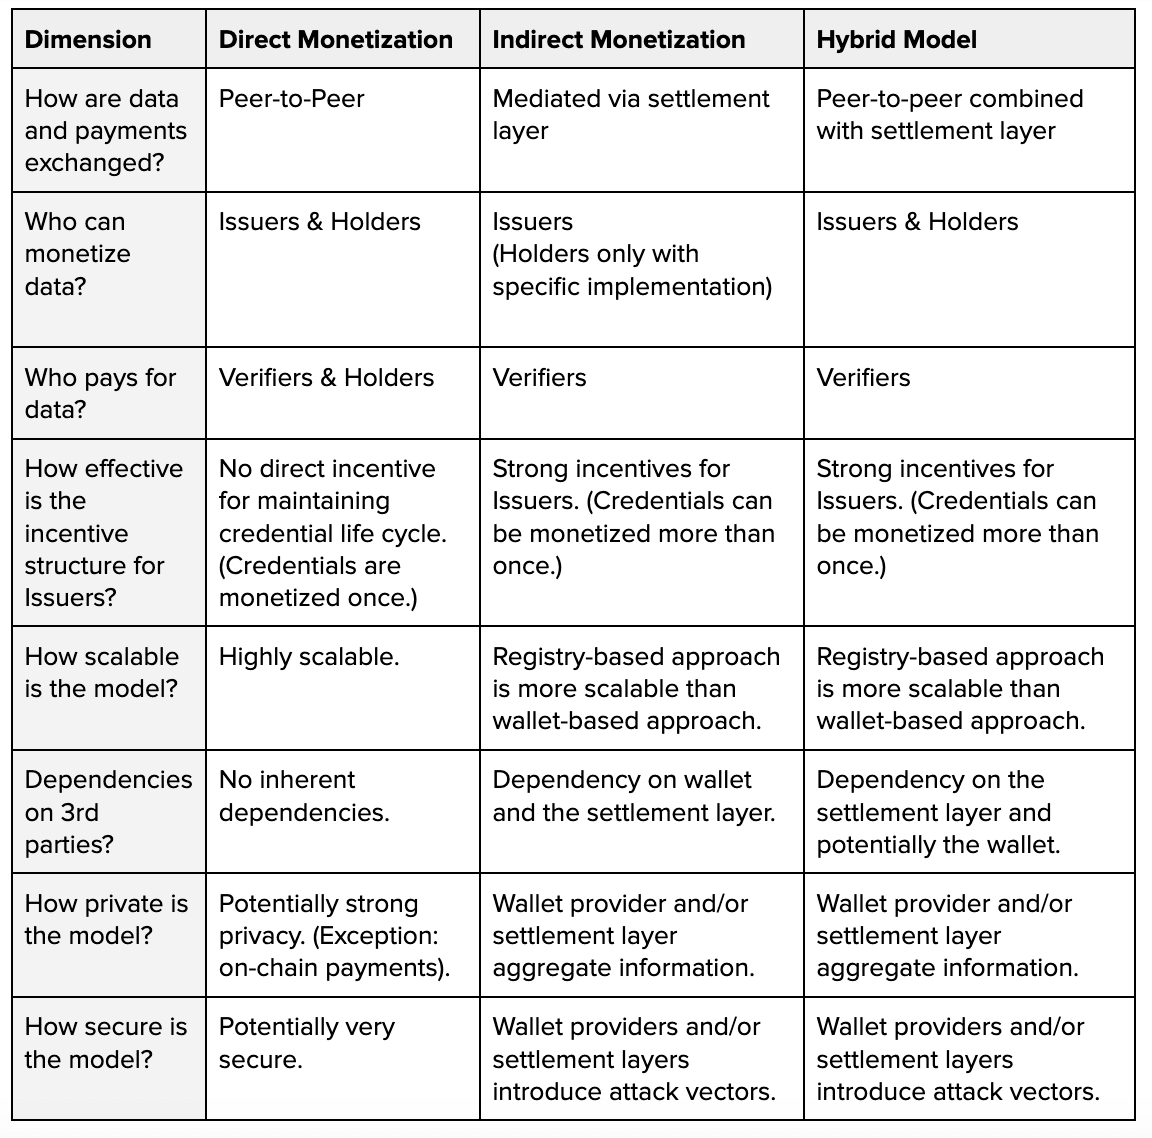
Die folgende Tabelle vergleicht die im letzten Kapitel dargestellten verschiedenen Ansätze zur Datenmonetarisierung anhand verschiedener Dimensionen, um das Verständnis ihrer Vor- und Nachteile zu erleichtern und zu vertiefen:
Hinweis zu Zahlungen
Finanzielle Anreize können mit jeder Form von Geld geschaffen werden, von FIAT ($, €) über Stablecoins (USDT/C) oder andere „Kryptowährungen“ (BTC, ETH) bis hin zu neueren Token-Typen (NFTs). Jeder dieser Vermögenswerte kann potenziell zur Schaffung von Anreizen für Aussteller genutzt werden.
In all diesen Fällen können Wallets genutzt werden, um solche Zahlungen auszulösen, zum Beispiel über
- externe Zahlungsdienstleister
- PSD2 (direkt aus der Wallet heraus)
- relevante Blockchains (z. B. BTC, ETH, DOT, SOL, NEAR)
- Zahlungsprotokolle wie das Interledger-Protokoll
Wichtig: Wenn ein Registry-basierter Ansatz gewählt wird (indirekte Monetarisierung, hybrides Modell), können Ökosysteme, die die Registrys pflegen, eigene Token und Ökonomien für die Identitätsverifizierung einführen (wie das Velocity Network).
Darüber hinaus finden Sie ausführlichere Informationen zum Interledger Protocol und zur Nutzung für Peer-to-Peer-Zahlungen in Identitätsdatenaustausch-Flows in unserem Whitepaper „Decentralized Identity & Interledger Protocol“.
Dieses Whitepaper herunterladen
Das eBook als PDF erhalten Sie hier.
Noch Fragen?
Schreiben Sie uns, wir helfen Ihnen gerne weiter.