

Livre blanc
Identité décentralisée et monétisation des données.
Résumé | TL;DR
Qu'est-ce que l'identité décentralisée ?
L'idée derrière l'identité décentralisée est de permettre aux personnes et aux organisations d'« apporter leur propre identité » et de contrôler leurs données. Aujourd'hui, différentes approches sont utilisées pour construire de tels systèmes, comme l'identité souveraine (SSI) ou les jetons non fongibles (NFT). Si les deux approches ont leurs forces uniques, la règle générale est de choisir la SSI pour prouver qui vous êtes (par exemple, la vérification d'identité) et les NFT pour prouver ce que vous possédez (par exemple, la gestion des accès basée sur la propriété).
Pourquoi monétiser les données d'identité ?
En fin de compte, l'identité décentralisée exige la création d'écosystèmes de données décentralisés, qui ressemblent beaucoup à des places de marché à trois faces composées d'« émetteurs » (sources de données), de « détenteurs » (propriétaires des données) et de « vérificateurs » (consommateurs de données). Tout comme le succès des places de marché, le succès des écosystèmes dépend de structures incitatives alignées sur leur croissance et qui la stimulent. C'est là que les paiements entrent en jeu. Ils constituent un moyen d'inciter les participants précoces les plus importants des écosystèmes d'identité - à savoir l'émetteur, autrement dit le côté offre de la place de marché - à rejoindre l'écosystème, à y intégrer les utilisateurs et à leur fournir des attestations d'identité réutilisables.
Comment monétiser les données ?
Nous pouvons distinguer trois approches différentes pour monétiser les données d'identité :
- La monétisation directe basée sur des transactions de pair à pair ;
- La monétisation indirecte via une couche de règlement qui peut être mise en œuvre selon un modèle basé sur le portefeuille ou sur un registre ;
- Les modèles hybrides qui combinent des paiements de pair à pair avec une couche de règlement.
Comparaison des différents modèles de monétisation.
Si les modèles de monétisation directe offrent de solides garanties de confidentialité, sont hautement évolutifs et indépendants de tiers ou d'infrastructures techniques externes, cette approche présente certains inconvénients : elle est peu adaptée pour inciter les émetteurs à gérer le cycle de vie des attestations et elle oblige les consommateurs à payer pour leurs données, ce qui freine l'adoption. À l'inverse, les approches de monétisation indirecte offrent de solides structures incitatives, mais introduisent des défis en matière de confidentialité, de sécurité et de dépendance.
Lectures complémentaires
Sur l'identité numérique, l'identité souveraine (SSI) ; les jetons non fongibles (NFT) ; SSI vs NFT
Qu'est-ce que l'identité décentralisée ?
S'il existe de nombreuses variantes et manières de mettre en œuvre l'identité numérique, nous pouvons distinguer au moins deux approches décentralisées qui ont retenu l'attention du grand public : l'identité souveraine (SSI) et les jetons non fongibles (NFT).
Identité souveraine (SSI)
L'identité souveraine (SSI) est une approche de l'identité numérique centrée sur l'utilisateur qui donne aux personnes et aux organisations un contrôle total sur leurs données. Par conséquent, la SSI permet à toute personne de partager facilement ses données et de prouver son identité de manière fiable (c'est-à-dire qui elle est et tout ce qui la concerne) sans sacrifier la sécurité ni la confidentialité.

En d'autres termes, la SSI vous permet d'« apporter votre propre identité », et cela vaut potentiellement pour tout type d'information - de votre identité de base (par exemple nom, âge, adresse) à vos diplômes et antécédents professionnels, vos données de santé et d'assurance, vos coordonnées bancaires et informations financières, etc.
En outre, la SSI peut servir à modéliser non seulement les identités numériques des personnes, mais aussi celles des organisations et des objets (IoT).
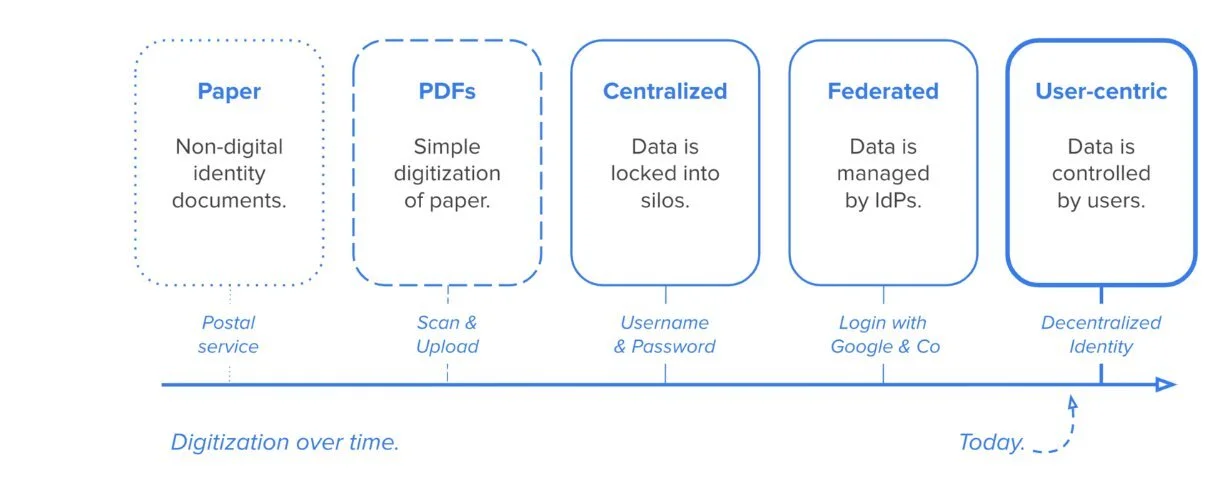
En fin de compte, la SSI promet un monde numérique où les interactions sont simples et sereines. C'est tout simplement la prochaine étape de l'évolution de la gestion des identités, un nouveau paradigme dans lequel nos identités numériques ne sont plus fragmentées et enfermées dans des silos contrôlés par d'autres, mais à notre seule disposition pour être partagées de manière sûre et confidentielle.
Si vous souhaitez en savoir plus sur l'évolution de l'identité numérique et comprendre en quoi la SSI diffère des approches traditionnelles comme l'identité fédérée (« se connecter avec Google & Co »), consultez notre Introduction à l'identité numérique.
L'identité numérique est importante pour chaque administration et chaque entreprise. Il n'existe aucun secteur ni industrie qui n'en ait besoin. Par conséquent, les cas d'usage sont infinis.
Les exemples vont des documents d'identité officiels requis pour voyager ou pour le KYC (« know your customer ») aux diplômes et certifications nécessaires pour proposer certains services, en passant par les informations sociales permettant de créer des expériences plus individuelles et uniques.
En savoir plus sur l'évolution de l'identité numérique et sur l'identité souveraine (SSI)
Jetons non fongibles (NFT)
En bref, un jeton non fongible (NFT) représente la propriété de quelque chose. Décortiquons cela :
Premièrement, non fongible signifie qu'un jeton est unique, en ce sens qu'il n'existe rien d'autre de semblable. Cela signifie que chaque NFT est unique en son genre, tout comme il n'existe qu'un seul tableau qui soit la véritable Joconde. Un jeton fongible, en revanche, n'est pas unique. Cela ne ferait aucune différence d'échanger un jeton fongible contre un autre jeton du même type, comme un Bitcoin.
Deuxièmement, représenter la propriété implique qu'un NFT est traité comme la chose réelle qu'il représente, de sorte qu'en vendant un NFT, vous vendez aussi « la chose réelle » qu'il représente.
Troisièmement, les NFT peuvent représenter n'importe quoi, des choses physiques (comme une maison) aux actifs nativement numériques (comme un crypto punk) ou même des idées (pensez à la propriété intellectuelle).
Une fois ces propriétés réunies, vous comprenez pourquoi les NFT suscitent l'enthousiasme : jusqu'à récemment, tout le monde pensait que les actifs numériques étaient nécessairement fongibles, car tout actif numérique peut simplement être copié. En d'autres termes, l'hypothèse dominante était que les actifs numériques sont intrinsèquement abondants et ne peuvent pas être rares. Par conséquent, les actifs numériques ne pouvaient pas vraiment être « possédés » par quiconque (puisque n'importe qui peut en faire une copie) et, s'ils ne peuvent pas être possédés, ils ne peuvent pas vraiment avoir de valeur comme les choses physiques rares. Les NFT changent cela. Ils introduisent la rareté numérique, ce qui signifie que les actifs numériques peuvent être tout aussi précieux (voire plus précieux) que les choses physiques parce qu'ils peuvent être uniques :
Par exemple, il peut exister des NFT qui représentent des choses physiques et ont donc la même valeur que la chose qu'ils représentent, comme un NFT qui représente ma véritable voiture. Cependant, il peut aussi exister des NFT qui représentent des choses nativement numériques. Leur valeur ne serait liée à aucune chose physique, ce qui signifie qu'ils pourraient avoir n'importe quelle valeur. Par exemple, un NFT qui représente un sac à main dont il n'existe qu'un seul exemplaire pourrait valoir plus que n'importe quel sac à main physique, simplement en raison de son unicité.
Alors que la SSI nous permet de modéliser l'identité de manière numérique à l'aide d'un type particulier d'attestations numériques, les NFT nous permettent de modéliser la propriété de tout type d'actif de manière numérique. De plus, comme les NFT sont ancrés sur des blockchains, ils reposent sur un registre immuable d'enregistrements qui ne peut être manipulé ni contrôlé par une entité unique ou par des acteurs malveillants, ce qui confère aux NFT une fiabilité : chacun peut avoir la certitude qu'ils reflètent la bonne répartition de la propriété des actifs.
De toute évidence, les cas d'usage potentiels des NFT sont infinis et se trouvent partout où il est nécessaire de modéliser numériquement la propriété. Par conséquent, les NFT figureront parmi les briques les plus importantes sur lesquelles le monde numérique (ou quelque chose comme un métavers) sera construit. Rappelez-vous que les NFT peuvent être n'importe quoi, ce qui signifie que tout type d'actif sera probablement encodé dans des NFT, d'une chose aussi immatérielle qu'une idée à des actifs physiques numérisés ou des actifs nativement numériques auxquels on confère la qualité de rareté.
Si les NFT ne sont pas une solution à la plupart des problèmes liés à l'identité, un ensemble de cas d'usage passionnant pour les NFT est la gestion des accès basée sur la propriété, ou potentiellement des cas d'usage qui n'impliquent pas de personnes ni leurs données personnelles et ne soulèvent donc pas de problèmes de confidentialité et de conformité, comme les cas d'usage d'identité pour les personnes morales ou les machines (IoT).
En savoir plus sur les NFT pour l'identité ou découvrez les différences entre SSI et NFT.
Pourquoi monétiser les données d'identité ?
Identité et paiements
Internet a été construit sans couches d'identité et de paiement. Si nous avons fait de bons progrès dans la construction d'une couche pour les paiements numériques (PayPal, Visa, Stripe) et que nous voyons émerger des couches nativement numériques de paiement et de propriété pour l'argent et les actifs (écosystèmes blockchain), il nous manque encore une couche d'identité nativement numérique : nos données restent fragmentées entre divers silos de données et difficiles à exploiter. Cependant, l'identité souveraine (SSI) offre une approche prometteuse pour une identité nativement numérique, qui est en cours de construction et d'adoption par les secteurs privé et public à l'échelle mondiale.
Pourquoi est-ce important ? Eh bien, une fois que nous aurons résolu l'identité numérique et les paiements, chaque interaction numérique sera digne de confiance et simple. Considérez les exemples suivants :
- Les expériences utilisateur seront fluides, car les informations, les produits et les services seront accessibles en un clic.
- La fraude pourra être évitée, de sorte que l'usurpation d'identité, le SPAM, les arnaques ou la falsification de documents appartiendront au passé.
- La conformité avec diverses réglementations, de la confidentialité et de la protection des données à la LBC (lutte contre le blanchiment de capitaux), sera garantie dès la conception.
Incitations à la construction d'écosystèmes
Les structures incitatives sont essentielles au succès des innovations nouvelles. Cela vaut particulièrement pour les solutions décentralisées qui reposent sur des écosystèmes qu'aucune partie ne peut contrôler à elle seule, comme l'identité souveraine (SSI). Voici pourquoi :
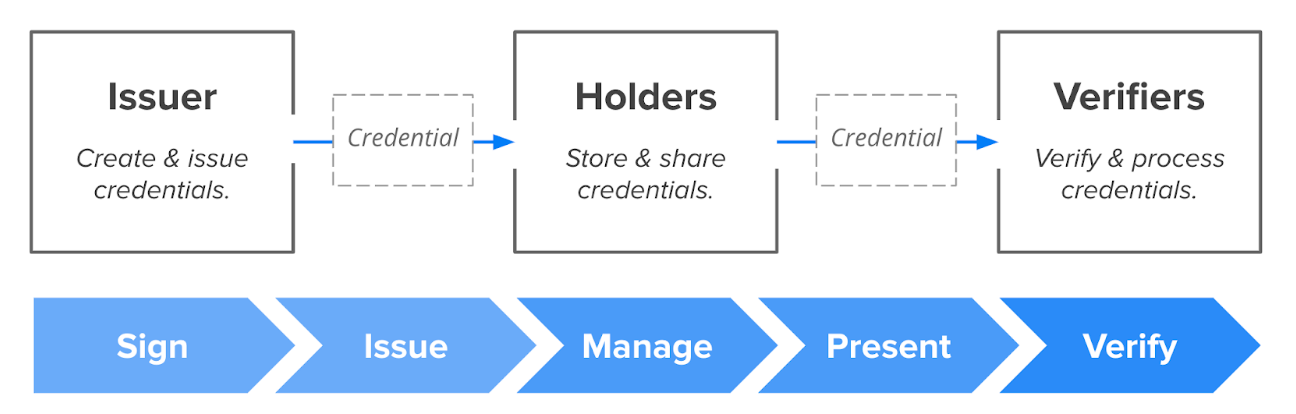
SSI permet des écosystèmes décentralisés dans lesquels différentes parties peuvent échanger et vérifier des informations liées à l'identité. Point important : ces écosystèmes s'apparentent à des marchés à trois faces, de sorte que chaque partie peut assumer trois rôles :
- Émetteurs - Parties qui « délivrent » des données liées à l'identité à d'autres parties (« détenteurs ») au moyen d'attestations numériques. Elles constituent les sources de données d'origine d'un écosystème SSI.
- Détenteurs - Parties qui reçoivent des attestations numériques contenant des données d'identité de la part des « émetteurs ». En agrégeant les attestations dans des portefeuilles numériques, les détenteurs peuvent construire des identités numériques globales.
- Vérificateurs - Parties qui s'appuient sur des données pour fournir des produits et des services et peuvent vérifier de manière fiable les données fournies par les « détenteurs ».
Les trois rôles nécessaires aux écosystèmes SSI :
Si les trois types d'acteurs doivent être présents pour que SSI fonctionne, les émetteurs jouent le rôle le plus crucial, car ils sont les fournisseurs de données de tout écosystème et sont capables d'intégrer les « détenteurs » en déployant simplement des portefeuilles et des attestations auprès de leurs parties prenantes (utilisateurs, clients, employés).
Le problème, c'est que les émetteurs sont généralement les moins incités à adopter SSI. Dans certains cas, cela pourrait même perturber leurs modèles économiques existants. C'est pourquoi les incitations destinées aux émetteurs sont importantes, et c'est là que les paiements entrent en jeu.
Dans la perspective actuelle, nous identifions deux types d'incitations suffisamment fortes pour convertir un nombre significatif d'émetteurs et amorcer un écosystème SSI mondial :
- Incitations réglementaires - l'idée que la réglementation facilite, voire impose, l'adoption, à l'image des nouvelles législations européennes sur les portefeuilles d'identité numérique (eIDAS 2, AMLR).
- Incitations financières - l'idée que les émetteurs sont rémunérés pour alimenter les écosystèmes en données d'identité réutilisables.
Si nous savons que la réglementation introduira les portefeuilles d'identité (au moins en Europe) dans les prochaines années, les incitations financières permettraient aux écosystèmes de se développer plus rapidement et ouvriraient probablement des cas d'usage plus variés (en supposant que tous les émetteurs potentiels ne soient pas contraints d'agir comme tels par la réglementation). En d'autres termes, permettre aux organisations de gagner de l'argent en agissant comme « émetteurs » pourrait accélérer considérablement l'adoption des écosystèmes décentralisés et de SSI.
S'agissant des mérites de l'incitation des émetteurs, il est important de comprendre que la valeur monétisée ne réside pas dans les données elles-mêmes (qui appartiennent aux détenteurs), mais dans la fiabilité d'une attestation de données d'identité, directement liée à la confiance que les tiers accordent à l'émetteur. Ce n'est pas le contenu des attestations d'identité que l'on paierait, mais le fait que ce contenu a été attesté par une personne digne de confiance pour dire la vérité. En d'autres termes, ce n'est pas la donnée qui est monétisée, mais la confiance que les émetteurs ont bâtie au fil du temps.
Comment monétiser les données d'identité ?
Aujourd'hui, nous observons essentiellement trois approches différentes pour monétiser les données d'identité :
- Monétisation directe (pair à pair)
- Monétisation indirecte (via une couche de règlement)
- Modèle hybride (combinant paiements pair à pair et couche de règlement)
Monétisation directe
L'idée de la monétisation directe est que les flux d'identité et les flux de paiement sont intrinsèquement liés, de sorte que :
- les « détenteurs » paient les « émetteurs » (pour la délivrance de données)
- les « vérificateurs » peuvent payer les « détenteurs » (pour la présentation de données)
Tout comme les données d'identité sont échangées directement entre deux parties, les flux de paiement ont lieu directement entre deux parties selon un mode pair à pair, éventuellement en amont de l'échange de données d'identité :
caption id="" align="alignnone" width="1288"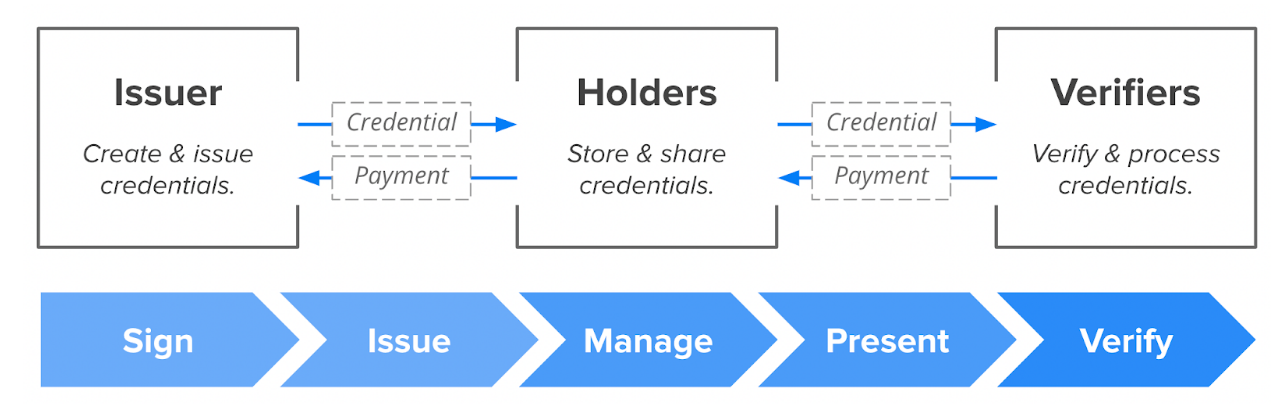 Pour de nombreux cas d'usage, cette approche correspond également aux attentes des utilisateurs, étant donné que les personnes et les entreprises paient déjà souvent pour leurs documents d'identité aujourd'hui. /caption
Monétisation indirecte
L'idée derrière la monétisation indirecte est que seules les parties qui bénéficient le plus de données d'identité fiables devraient payer. En d'autres termes, les « vérificateurs » - comme les fournisseurs d'informations, de produits ou de services qui demandent des données d'identité à leurs clients - paient les « émetteurs ».

Comment cela fonctionne
Il existe deux modèles différents pour mettre en œuvre la monétisation indirecte :
- Le modèle fondé sur le portefeuille, qui exige que le portefeuille permette le règlement des paiements.
- Le modèle fondé sur un registre, qui exige des registres privés pour permettre les règlements.
Modèle fondé sur le portefeuille
Dans ce modèle, les règlements sont effectués par un tiers, qui peut être une entité juridique (comme une entreprise) ou une technologie non contrôlée par une partie unique (comme une blockchain). Nous pouvons désigner ce tiers de confiance comme la « couche de règlement ».
Le portefeuille est crucial dans cette architecture, car il fournit à la couche de règlement les informations nécessaires à l'exécution des paiements, telles que les journaux de transactions. Par conséquent, la couche de règlement doit connaître toutes les parties impliquées, en particulier les « vérificateurs » censés payer pour des données d'identité fiables. Pour faire appliquer les paiements, la couche de règlement doit avoir des contrats juridiques avec les « vérificateurs » ou percevoir les paiements à l'avance (conservés sur un compte séquestre).
Il est donc logique que la couche de règlement assume également d'autres tâches que l'application des paiements, comme l'attraction et l'intégration des parties prenantes dans l'écosystème, la mise en place de cadres de gouvernance et juridiques (par exemple pour traiter les questions de responsabilité) ou le recouvrement des créances.
Si l'on considère le secteur bancaire et des services financiers actuel, ce modèle peut être vu comme une extension des écosystèmes d'open banking qui passent de paradigmes d'identité centralisés à des paradigmes centrés sur l'utilisateur.
Illustration du modèle fondé sur le portefeuille :

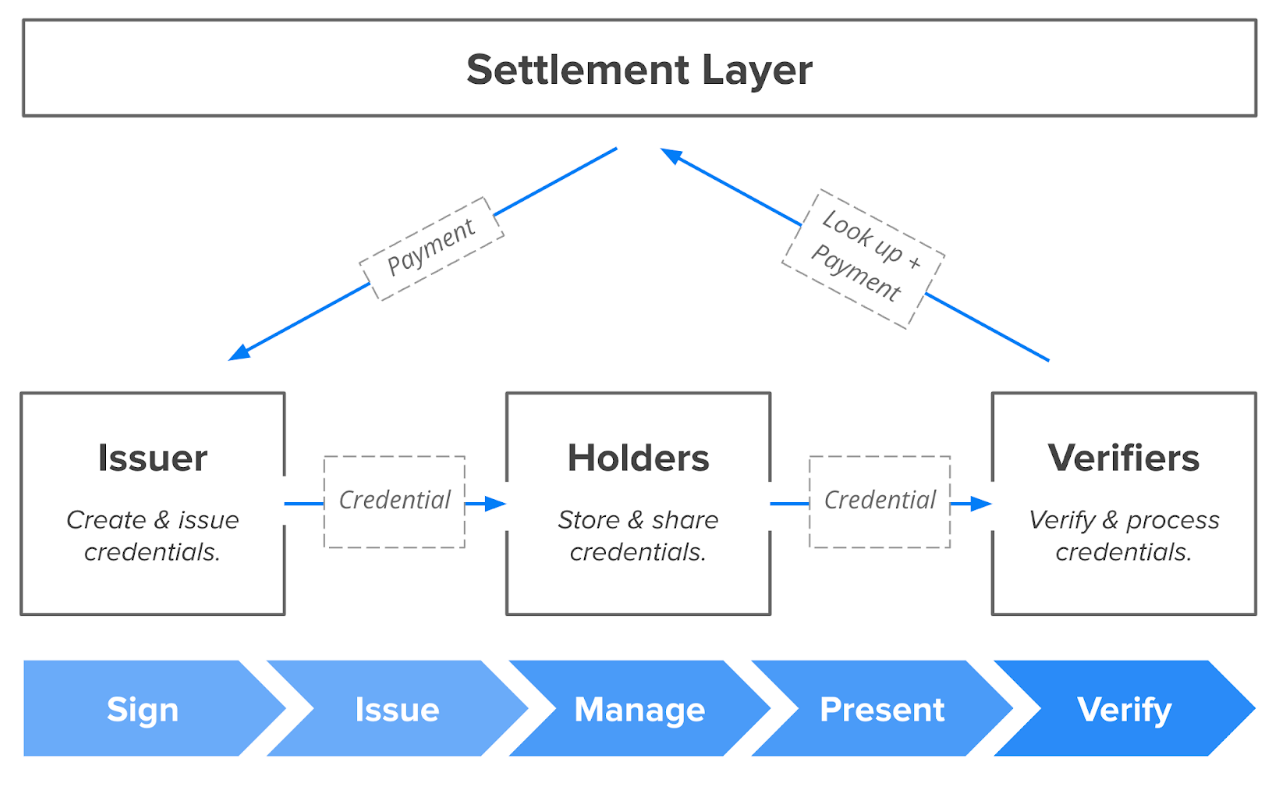
Modèle fondé sur un registre
Dans ce modèle, les paiements sont également appliqués par une « couche de règlement » (comme dans le modèle fondé sur le portefeuille). Toutefois, au lieu de s'appuyer sur les portefeuilles pour permettre les règlements, les informations nécessaires à la vérification des données d'identité sont inscrites dans un registre masqué derrière un « paywall ». En d'autres termes, les vérificateurs doivent payer pour accéder à des informations sans lesquelles ils ne pourraient pas s'appuyer sur les données fournies par les « détenteurs ». Par exemple, les informations nécessaires pour évaluer
- la provenance, l'authenticité, l'intégrité et l'autorité des données (par exemple les clés publiques ou les accréditations).
- la validité des données (par exemple les données de révocation ou de suspension)
- la conformité aux normes (par exemple les modèles de données)
- la lisibilité par machine (par exemple le vocabulaire sémantique, les contextes)
Dans ce modèle, la couche de règlement n'a besoin de connaître que les « émetteurs » d'un écosystème, qui contribuent généralement à la création et à la maintenance des registres afin de créer et de maintenir les incitations au paiement. Les « vérificateurs » n'ont pas besoin d'être connus à l'avance. Ils peuvent simplement payer à l'usage, sans avoir à suivre un processus d'intégration comprenant la conclusion de contrats juridiques ou des paiements anticipés.
Le rôle principal de la couche de règlement est de percevoir les paiements des vérificateurs (pour l'accès aux informations) et de redistribuer ces paiements aux émetteurs. Par conséquent, ce modèle est généralement plus aligné sur la conception des écosystèmes décentralisés émergents (web3).
Illustration du modèle fondé sur un registre :
Modèle hybride
Le modèle hybride s'appuie sur les idées de la monétisation directe et indirecte en combinant
- une couche de règlement pour les paiements des « vérificateurs » aux « émetteurs »
- des paiements pair à pair des « vérificateurs » aux « détenteurs ».
S'agissant de la couche de règlement, les deux versions du modèle de monétisation indirecte (fondé sur le portefeuille ou sur un registre) peuvent être utilisées.
Illustration du modèle hybride :
caption id="" align="alignnone" width="1104"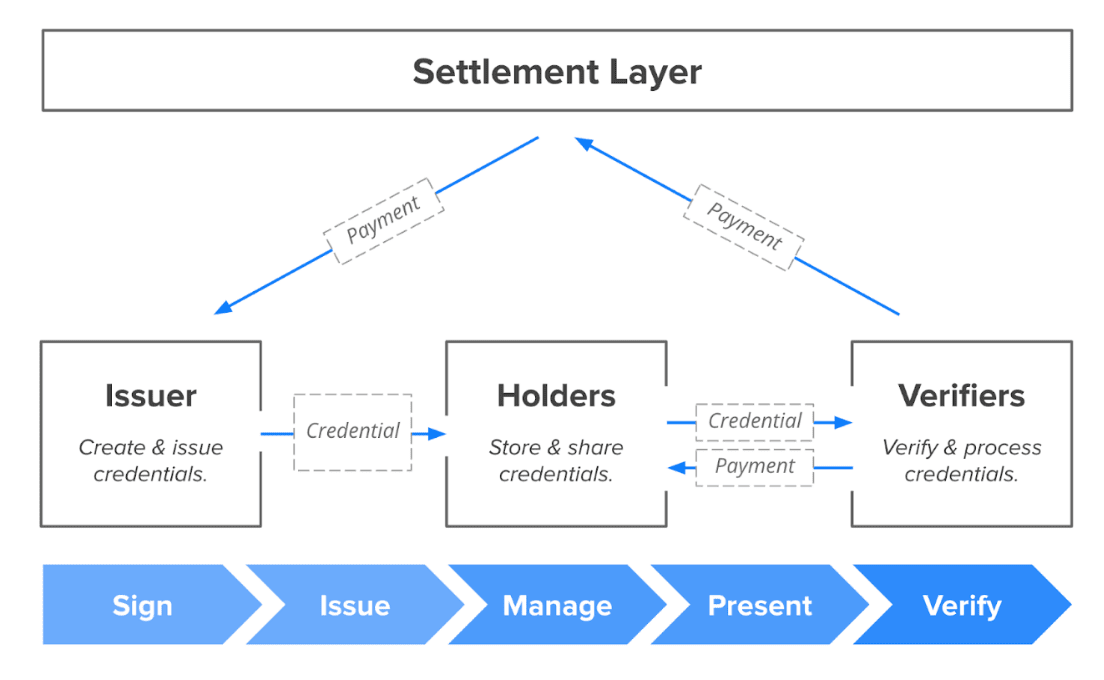 La principale raison d'adopter ce modèle hybride est de permettre aux « détenteurs » de bénéficier d'avantages financiers pour le partage de données, tout en incitant les émetteurs à gérer le cycle de vie des données, car ils peuvent monétiser plusieurs fois. /caption
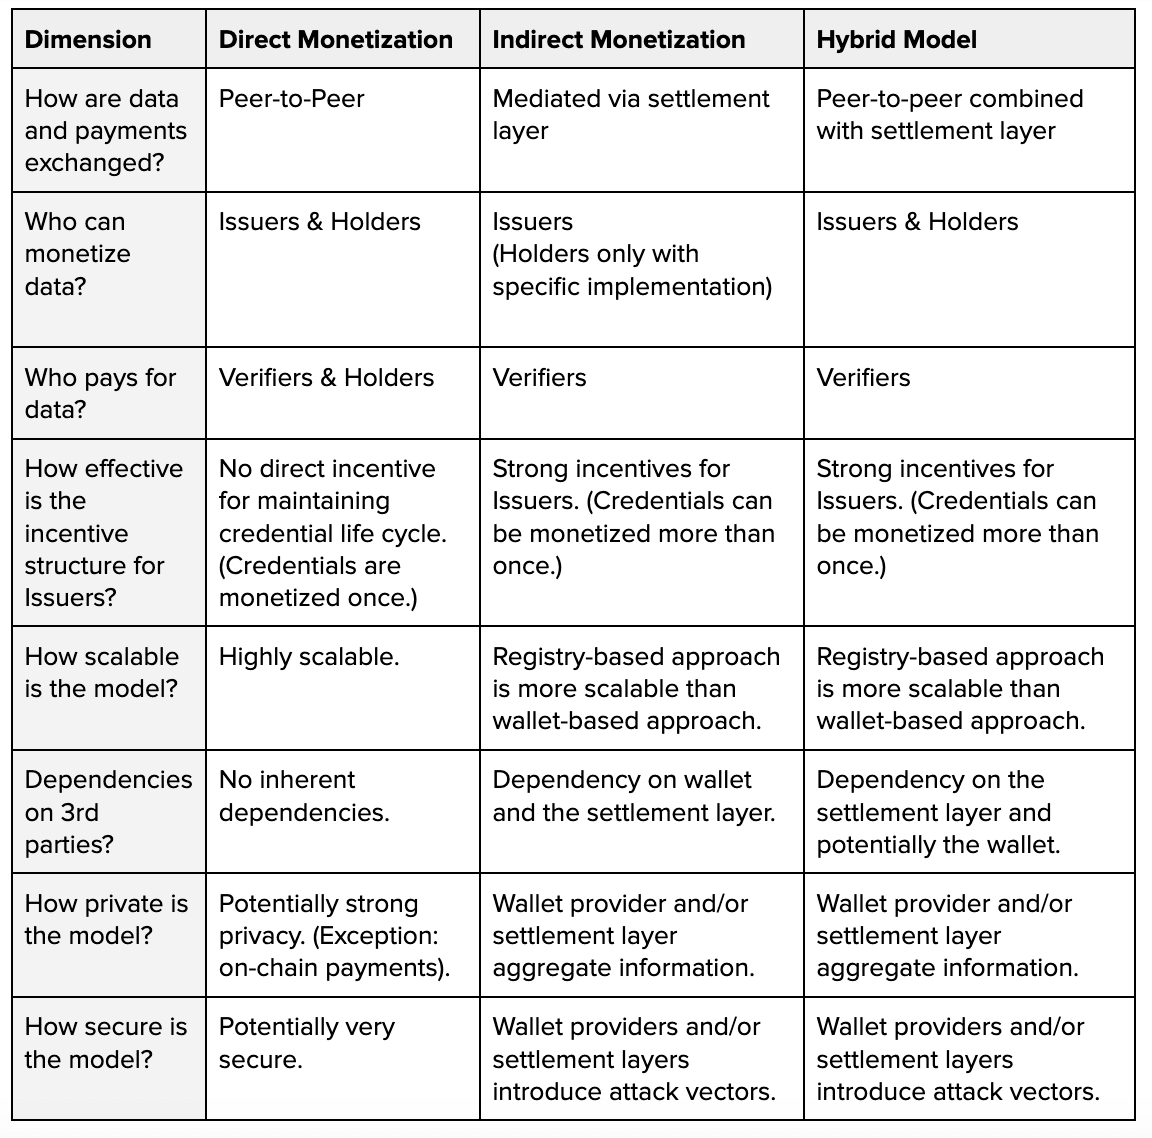
Comparaison des modèles de monétisation
Le tableau suivant compare les différentes approches de monétisation des données présentées dans le chapitre précédent selon diverses dimensions, afin de faciliter et d'approfondir la compréhension de leurs avantages et inconvénients :
Note sur les paiements
Les incitations financières peuvent être créées avec toute forme de monnaie, de la monnaie fiduciaire ($, €) aux stablecoins (USDT/C) ou autres « cryptomonnaies » (BTC, ETH), jusqu'à des types de jetons plus récents (NFT). Chacun de ces actifs peut potentiellement servir à inciter les émetteurs.
Dans tous ces cas, les portefeuilles peuvent être utilisés pour déclencher ces paiements, par exemple via
- des prestataires de services de paiement externes
- PSD2 (directement depuis le portefeuille)
- les blockchains concernées (par exemple BTC, ETH, DOT, SOL, NEAR)
- des protocoles de paiement comme l'Interledger Protocol
Point important : si une approche fondée sur un registre est choisie (monétisation indirecte, modèle hybride), les écosystèmes qui maintiennent les registres peuvent introduire leurs propres jetons et économies pour la vérification d'identité (comme le Velocity Network).
Par ailleurs, vous trouverez des informations plus détaillées sur l'Interledger Protocol et sur son utilisation pour les paiements pair à pair lors des flux d'échange de données d'identité dans notre livre blanc « Decentralized Identity & Interledger Protocol ».
Télécharger ce livre blanc
Obtenez l'eBook au format PDF ici.
Des questions ?
Écrivez-nous, nous serons ravis de vous aider.